
新加坡:公司人壽保險客戶審查
依新加坡 MAS 第 314 號通知,審查公司保單持有人、受益人紀錄及付款。
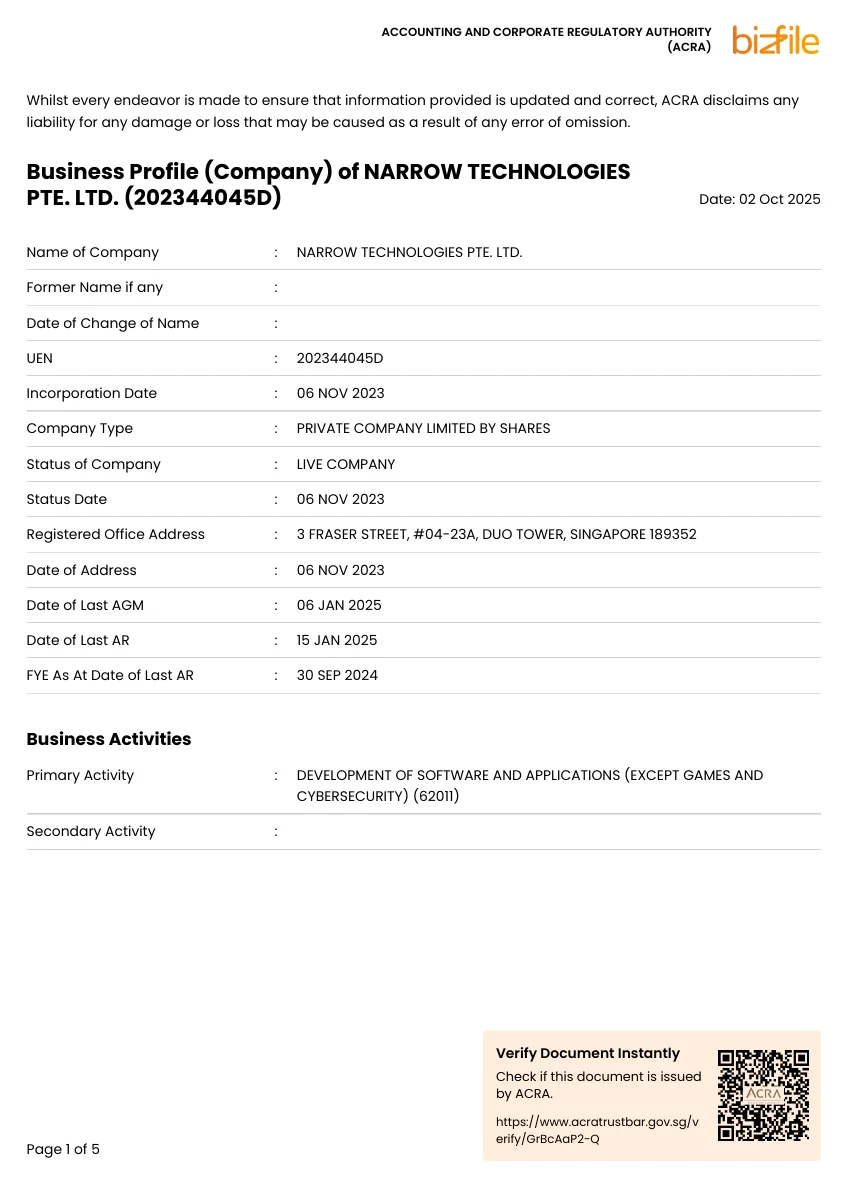
MAS 第 314 號通知適用於直接承保人壽保單的人壽保險公司,不適用於再保險。應取得公司保單持有人的登記紀錄、業務資料,以及其代表的身分與權限。ACRA 指南說明新加坡公司可取得哪些紀錄。
查核保單持有人的所有人
識別最終擁有或控制公司的個人,並採取合理措施查證其身分。對公司所有權鏈的各層級使用股東紀錄;如果表決權或任命權與持股不同,還須查閱控制權協議。應記錄任何適用的豁免,而不能假定所有上市集團自動獲得豁免。
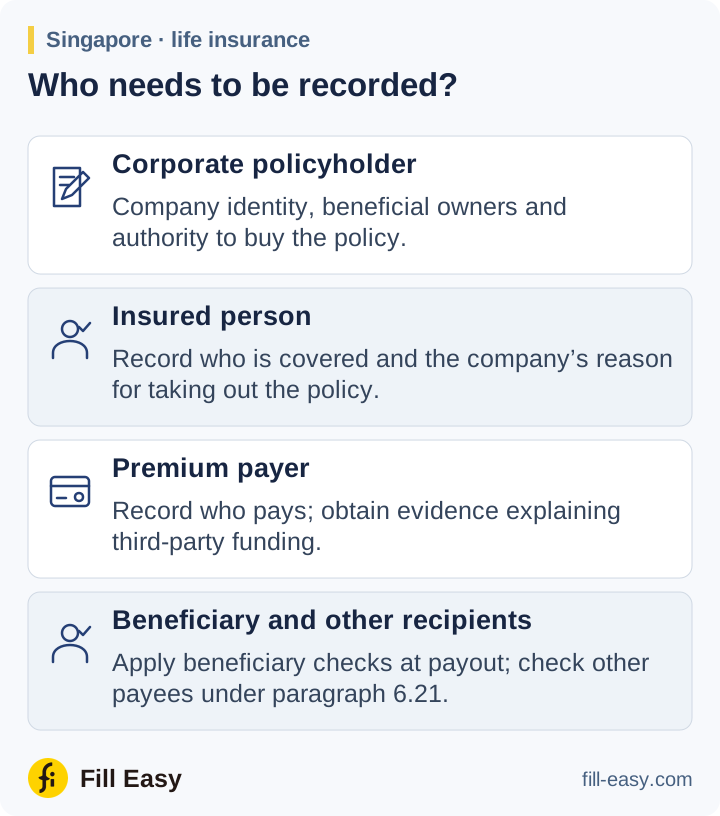
投保申請書應載明被保險人、保費支付人及保險給付收取人。如果公司為董事投保,應取得公司對保障目的及該董事與業務關係的說明。須調查無關第三方支付的保費。
受益人及其他收款人
記錄指名受益人;如果依類別指定,則記錄足以在給付到期時識別收款人的資料。給付時須依通知的規定查證受益人身分。
第 6.21 段也要求在支付解約金、退還保費或支付其他保單款項時,查證非客戶的收款人。如果收款人已變更,應取得轉讓文件或付款授權;原有受益人指定可能已不足以解釋付款。
如果收款人不是客戶,直接承保人壽保險公司須識別該收款人
MAS 第 314 號通知第 6.21 段 (opens in a new tab)
異常保費及解約
在業務關係存續期間,保持保單持有人的客戶盡職審查資訊更新。依保險公司的風險及可疑交易程序,呈報處理異常保費支付、保單轉讓及提前解約。
直接承保人壽保險公司須記錄篩查及評估結果。