
新加坡:公司人寿保险客户审核
根据新加坡 MAS 第 314 号通知,审核公司保单持有人、受益人记录及付款。
MAS 第 314 号通知适用于直接承保寿险保单的人寿保险公司,不适用于再保险。应获取公司保单持有人的注册记录、业务信息,以及其代表的身份和权限。ACRA 指南介绍新加坡公司可获取哪些记录。
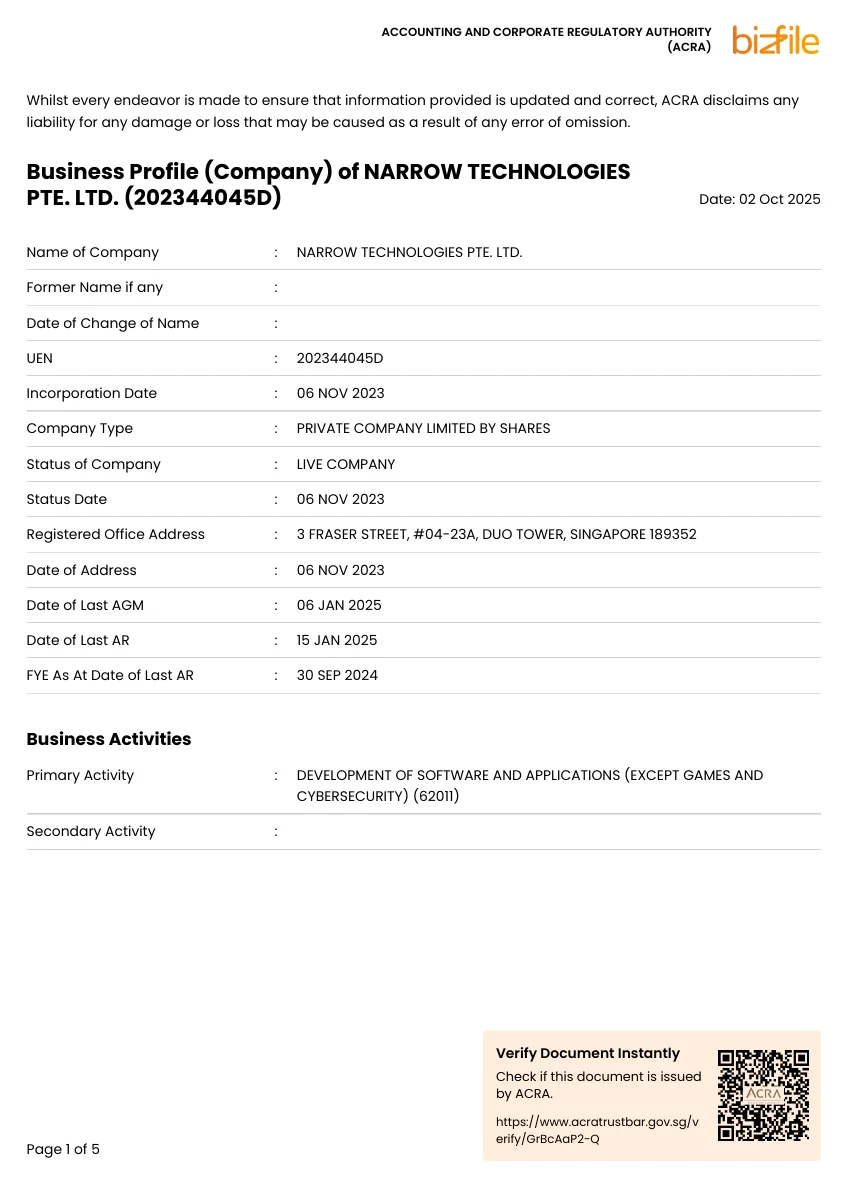
核查保单持有人的所有人
识别最终拥有或控制公司的个人,并采取合理措施核实其身份。对公司所有权链的各层级使用股东记录;如果投票权或委任权与持股不同,还应查看控制权协议。应记录任何适用的豁免,而不能假定所有上市集团自动获得豁免。
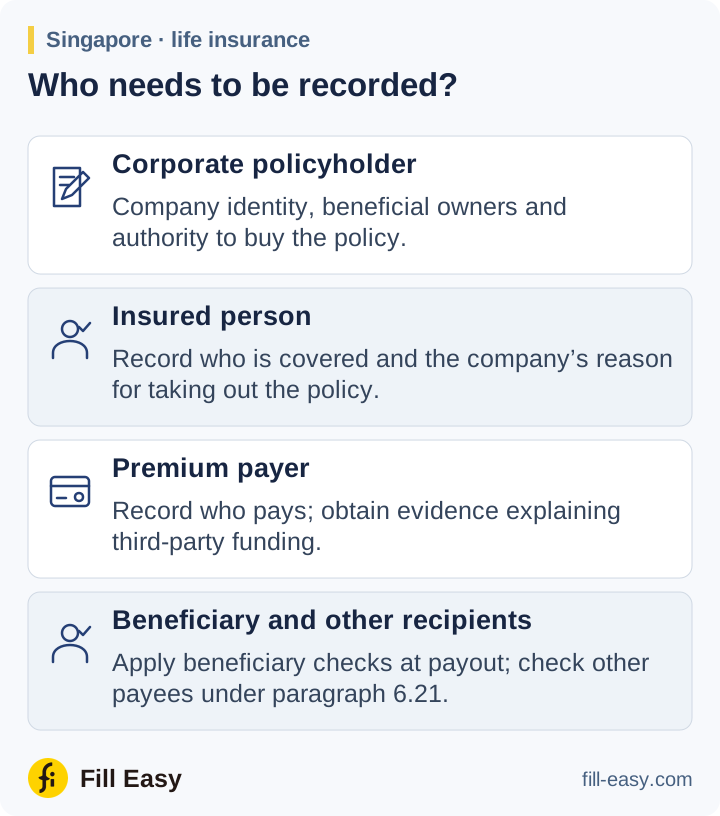
投保申请书应列明被保险人、保费支付人和保险利益收取人。如果公司为董事投保,应取得公司对保障目的及该董事与业务关系的解释。须调查无关第三方支付的保费。
受益人及其他收款人
记录指名受益人;如果按类别指定,则记录足以在付款到期时识别收款人的信息。付款时须按照通知的规定核实受益人身份。
第 6.21 段还要求在支付退保款、退还保费或支付其他保单款项时,核实非客户的收款人。如果收款人已变更,应获取转让文件或付款授权;原有受益人指定可能已不足以解释付款。
如果收款人不是客户,直接承保人寿保险公司须识别该收款人
MAS 第 314 号通知第 6.21 段 (opens in a new tab)
异常保费及退保
在业务关系存续期间,保持保单持有人的客户尽职调查信息更新。按照保险公司的风险和可疑交易程序,上报处理异常保费支付、保单转让及提前退保。
直接承保人寿保险公司须记录筛查和评估结果。