
シンガポール:法人向け生命保険の審査
MAS Notice 314に基づく法人契約者の確認、受取人記録、支払いの確認を説明します。
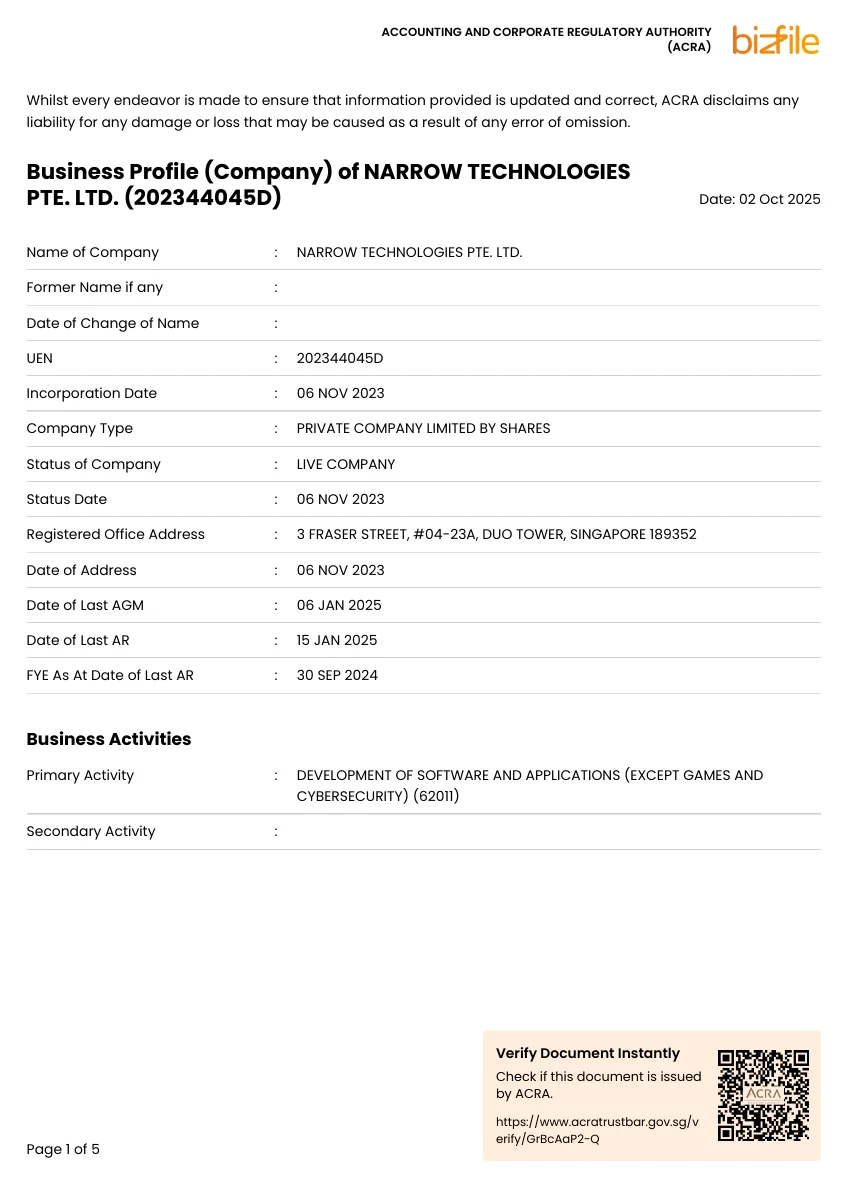
MAS Notice 314は生命保険契約を扱う元受生命保険会社に適用され、再保険は対象外です。法人契約者の登録記録、事業情報、代理人の本人性と権限を取得します。ACRAガイドはシンガポール企業が利用できる記録を説明します。
契約者の所有者を確認する
最終的に会社を所有・支配する個人を特定し、合理的な措置を講じて確認します。法人を経由する所有階層には株主記録を、議決権や任命権が持株比率と異なる場合には支配権の契約書を使います。上場グループすべてを自動的に免除対象とせず、適用する例外を文書化します。
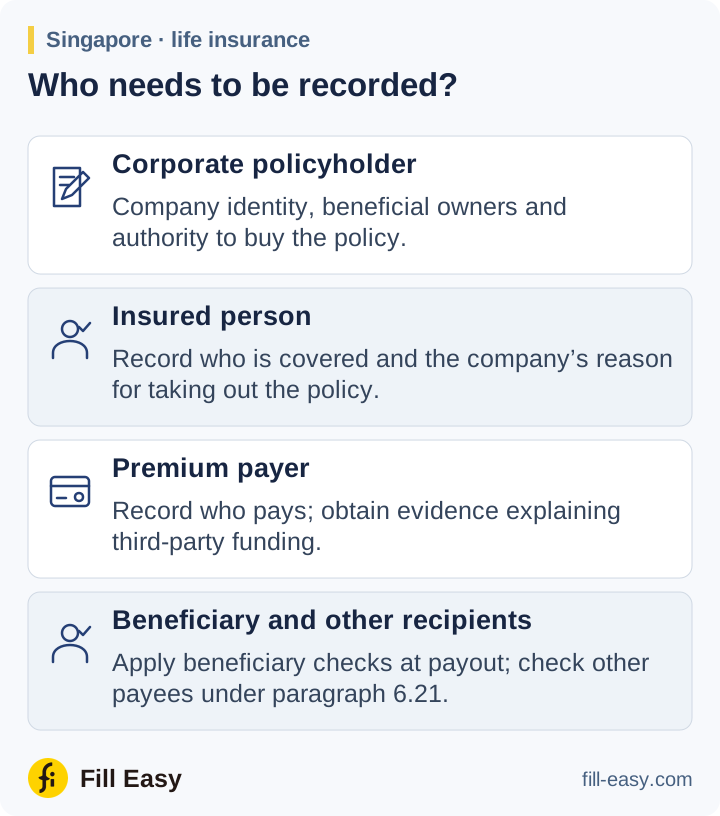
申込書には被保険者、保険料負担者、受取人を記載する必要があります。会社が取締役の生命に保険をかける場合、その保障の理由と取締役と事業の関係を説明する資料を取得します。無関係な第三者による保険料支払いは調査します。
受取人とその他の受領者
指名された受取人の氏名、または支払時に受領者を特定できる十分な受取人区分の情報を記録します。支払時には通知の受取人確認要件を適用します。
6.21項は、解約返戻金、保険料の返金、その他の保険金を支払う際、受領者が顧客以外であればその人の確認も求めます。受領者が変わった場合は譲渡または支払権限の証拠を取得します。元の受取人指定だけでは支払いを説明できない場合があります。
受領者が顧客でない場合、元受生命保険会社はその受領者を特定しなければならない
MAS Notice 314・6.21項 (opens in a new tab)
異例の保険料と解約
取引関係を通じて契約者のCDDを最新に保ちます。異例の保険料支払い、譲渡、早期解約は保険会社のリスク管理および疑わしい取引に関する手続きに従って上位者に報告します。
元受生命保険会社によるスクリーニングと評価の結果は文書化しなければならない。