
Japan: Unternehmenskunden in der Lebensversicherung
Prüfung von Unternehmen als Versicherungsnehmern, Eigentum und Prämienzahlungen durch Lebensversicherer unter FSA-Aufsicht.
Beschaffen Sie Registerauszug, Geschäftsdaten und Angaben zur bevollmächtigten Vertretung des Unternehmens als Versicherungsnehmer. Für japanische Unternehmen enthält das Handelsregister Gesellschaftsdaten und eingetragene Vertretungen; für Eigentümerprüfungen beschaffen Sie das Gesellschafterverzeichnis beim Unternehmen.
Wer dem Versicherer Anweisungen geben darf
Prüfen Sie die handelnde Person und ihre Befugnis. Fordern Sie eine Vollmacht, wenn der Antragsteller nicht eingetragener Vertreter ist, und erfassen Sie, wer Abtretungen, Rückkaufsanträge und Änderungen der Zahlungsanweisungen einreichen darf.
Informationen über Kunden sowie ihre Tätigkeiten und Transaktionen sammeln und überprüfen
FSA AML/CFT Guidelines (2026) — II-2(3)(i), required action i (opens in a new tab)
Identifizieren Sie wirtschaftlich Berechtigte anhand von Gesellschafter- und Kontrollunterlagen. Für eine ausländische Holding beschaffen Sie Heimatregisterdaten und Eigentumsnachweise zu relevanten Zwischengesellschaften.
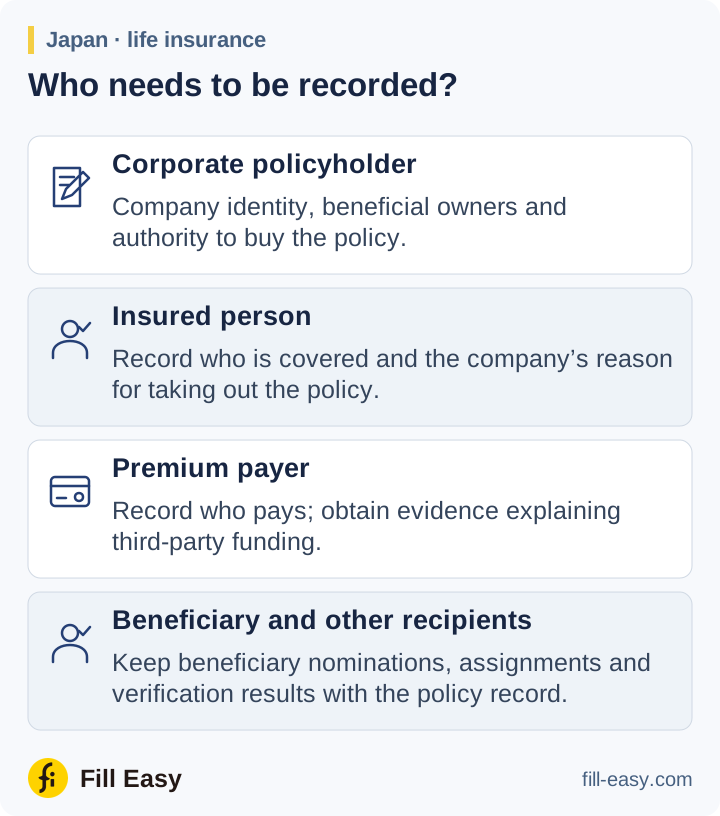
Schutz und Finanzierung prüfen
Erfassen Sie versicherte Person, Begünstigte, Prämienzahler und Grund des Unternehmens für den Schutz. Bei einer Schlüsselpersonenversicherung ist die versicherte angestellte oder leitende Person zu nennen; bei Finanzierung ist ein Kreditgeber mit abgetretenen Policenrechten zu nennen. Fordern Sie den Abtretungsvertrag an, wenn er Anspruch oder Rückkaufrecht beeinflusst.
Die FSA-Leitlinien vom März 2026 verlangen Risikobewertung, laufende Überwachung und verstärkte Maßnahmen für Beziehungen mit höherem Risiko. Beschaffen Sie Finanzierungsnachweise, wenn hohe Prämien, Drittzahlungen oder geplanter vorzeitiger Rückkauf erklärungsbedürftig sind. Eskalieren Sie wesentliche Sanktions-, PEP- und negative Informationsfunde nach den Verfahren des Versicherers.
Ein Finanzinstitut muss für alle Kunden Risikobewertungen durchführen,
FSA AML/CFT Guidelines (2026) — II-2(3)(i): Customer Due Diligence (opens in a new tab)
Abtretungen und Prüfung von Empfängern
Bewahren Sie Benennungen, Abtretungen und Prüfergebnisse zur Police auf. Bewerten Sie betroffene Parteien bei Änderungen von Eigentum oder Zahlungsrechten neu und schließen Sie erforderliche Prüfungen des Empfängers vor Freigabe der Policengelder ab.