
Japonia: firmowe ubezpieczenie na życie
Kontrole ubezpieczającego, własności i opłacania składek przez ubezpieczycieli na życie pod nadzorem FSA.
Uzyskaj zaświadczenie rejestrowe, dane działalności i informacje o uprawnionym przedstawicielu firmy ubezpieczającej. W przypadku podmiotów japońskich rejestr handlowy zawiera dane firmy i wpisanych przedstawicieli; do kontroli własności uzyskaj księgę udziałowców od firmy.
Kto może instruować ubezpieczyciela
Zweryfikuj osobę organizującą polisę i jej uprawnienia. Żądaj pełnomocnictwa, jeśli wnioskodawca nie jest wpisanym przedstawicielem, i zapisz, kto może składać cesje, wnioski o wykup i zmiany dyspozycji wypłaty.
Gromadź i weryfikuj informacje o klientach oraz ich działalności i transakcjach
FSA AML/CFT Guidelines (2026) — II-2(3)(i), required action i (opens in a new tab)
Ustal beneficjentów rzeczywistych na podstawie dokumentów udziałowców i kontroli. Dla zagranicznej spółki holdingowej uzyskaj dokumenty rejestru jej kraju i dowody własności istotnych spółek pośrednich.
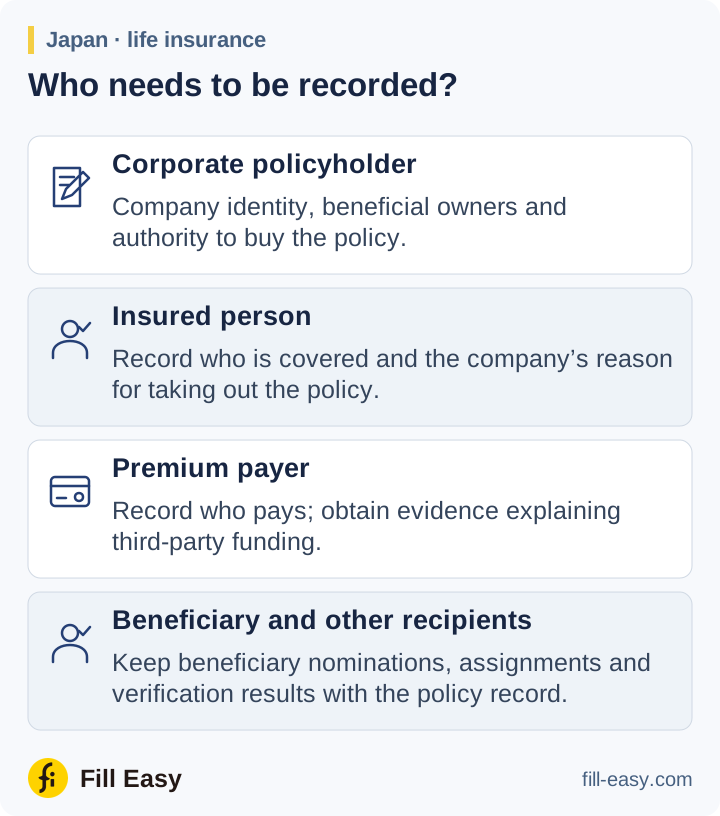
Zbadaj ochronę i finansowanie
Zapisz ubezpieczonego, uposażonego, płatnika składek i cel ochrony firmy. Ubezpieczenie kluczowej osoby powinno określać chronionego pracownika lub dyrektora; finansowanie powinno wskazywać kredytodawcę z prawami z cesji. Żądaj umowy cesji, jeśli wpływa na prawo do świadczenia lub wykupu.
Wytyczne FSA z marca 2026 r. wymagają oceny ryzyka, bieżącego monitorowania i wzmożonych środków przy podwyższonym ryzyku. Żądaj dowodów finansowania przy wysokiej składce, płatności osoby trzeciej lub planowanym wcześniejszym wykupie wymagającym wyjaśnienia. Przekazuj ważne trafienia sankcyjne, PEP i negatywne informacje zgodnie z procedurami ubezpieczyciela.
Instytucja finansowa powinna oceniać ryzyko wszystkich klientów,
FSA AML/CFT Guidelines (2026) — II-2(3)(i): Customer Due Diligence (opens in a new tab)
Cesje i kontrola odbiorców
Zachowaj wskazania uposażonych, cesje i wyniki weryfikacji z polisą. Oceń ponownie strony dotknięte zmianami własności lub praw do wypłaty i wykonaj wymagane kontrole odbiorcy przed wypłatą.