
Japon : intégrer une entreprise en assurance vie
Contrôles du souscripteur, de la propriété et du paiement des primes par les assureurs vie sous supervision FSA.
Obtenez certificat d’immatriculation, données d’activité et informations sur le représentant autorisé de la société souscriptrice. Pour les sociétés japonaises, le registre commercial contient données de société et représentants inscrits ; demandez à la société son registre des actionnaires pour la propriété.
Déterminer qui peut instruire l’assureur
Vérifiez la personne qui organise la police et son pouvoir. Demandez une délégation si le demandeur n’est pas représentant inscrit et consignez qui peut présenter cessions, demandes de rachat et changements d’instructions de paiement.
Recueillir et vérifier les informations sur les clients ainsi que leurs activités et transactions
FSA AML/CFT Guidelines (2026) — II-2(3)(i), required action i (opens in a new tab)
Identifiez les bénéficiaires effectifs à partir des documents d’actionnariat et de contrôle. Pour une holding étrangère, obtenez son registre d’origine et les preuves de propriété des entités intermédiaires pertinentes.
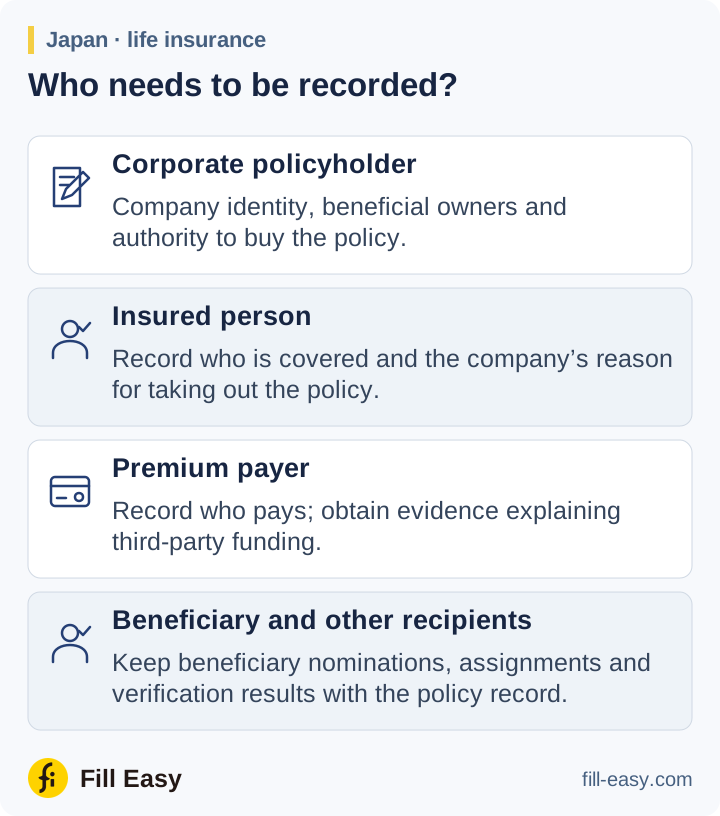
Examiner la couverture et le financement
Consignez assuré, bénéficiaire, payeur des primes et raison de la couverture pour la société. Une assurance homme-clé doit identifier le salarié ou dirigeant couvert ; un financement doit identifier le prêteur détenteur de droits cédés. Demandez l’accord de cession s’il affecte le droit au paiement ou au rachat.
Les lignes directrices FSA de mars 2026 exigent évaluation des risques, suivi continu et mesures renforcées pour les relations à risque accru. Obtenez les justificatifs de financement lorsqu’une prime importante, un paiement par tiers ou un rachat anticipé prévu doit être expliqué. Signalez les constats importants de sanctions, PPE et informations défavorables selon les procédures de l’assureur.
Une institution financière doit évaluer le risque de tous ses clients,
FSA AML/CFT Guidelines (2026) — II-2(3)(i): Customer Due Diligence (opens in a new tab)
Cessions et vérification des destinataires
Conservez désignations des bénéficiaires, cessions et résultats des vérifications avec la police. Réévaluez les personnes concernées lorsque propriété ou droits au paiement changent et terminez les contrôles requis du destinataire avant de verser les fonds.