
日本:法人向け生命保険の受入審査
金融庁が監督する生命保険会社による法人契約者、所有関係、保険料支払いの確認。
法人契約者の登記簿謄本、事業情報、権限ある代表者の情報を取得します。日本法人の商業登記簿には会社情報と登記された代表者が載ります。所有関係の確認には会社から株主名簿を取得します。
保険会社に指示できる人を確認する
保険を手配する人の本人と権限を確認します。申込者が登記された代表者でなければ委任状を求め、譲渡、解約請求、支払指示変更を誰が提出できるか記録します。
顧客およびその活動・取引に関する情報を収集し、確認する
金融庁AML/CFTガイドライン(2026年)II-2(3)(i)、求められる取組i (opens in a new tab)
株主・支配資料から実質的所有者を特定します。海外持株会社については、設立国の登記記録と関連する中間法人の所有関係資料を取得します。
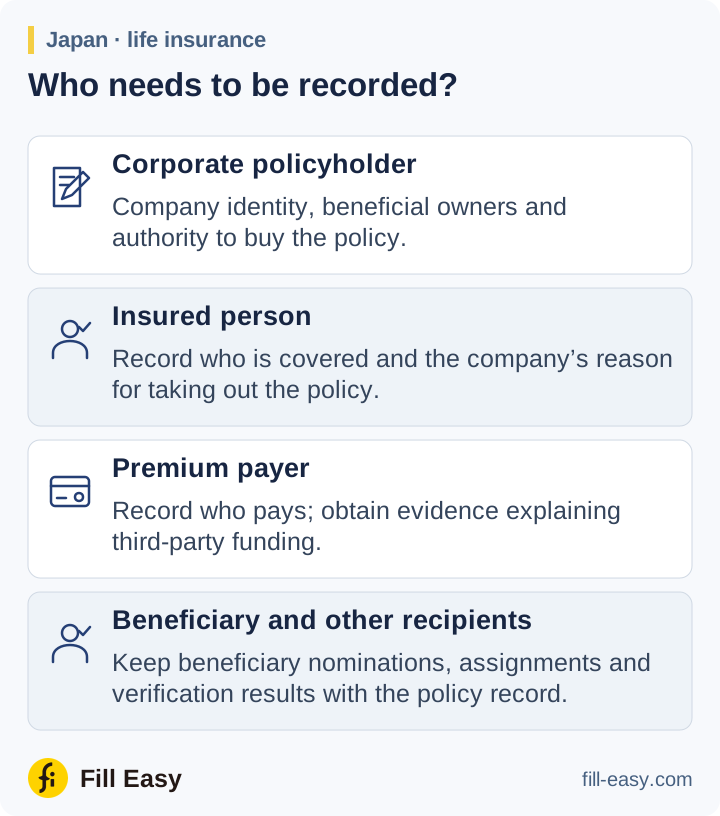
保障と資金源を見直す
被保険者、受取人、保険料負担者、会社が保障を必要とする理由を記録します。キーパーソン保険では対象の従業員・取締役を、融資に関連する場合は譲渡された保険上の権利を得る貸し手を特定します。請求・解約権に影響する場合は譲渡契約を取得します。
金融庁の2026年3月ガイドラインはリスク評価、継続的監視、高リスク関係の強化措置を求めます。高額保険料、第三者払い、早期解約予定に説明が必要なら資金源の証拠を取得します。重大な制裁、PEP、不利益情報の所見は保険会社の手続に従って上申します。
金融機関はすべての顧客について顧客リスク評価を行うものとする、
金融庁AML/CFTガイドライン(2026年)II-2(3)(i):顧客デューデリジェンス (opens in a new tab)
譲渡と受領者の確認
受取人指定、譲渡、確認結果を保険記録とともに保管します。所有者や受領権が変われば関係者を再評価し、保険金を支払う前に受領者に必要な確認を完了します。