
ルクセンブルク:法人口座の開設
AML法に基づくRCS資料、所有関係調査、権限者確認による法人口座審査。
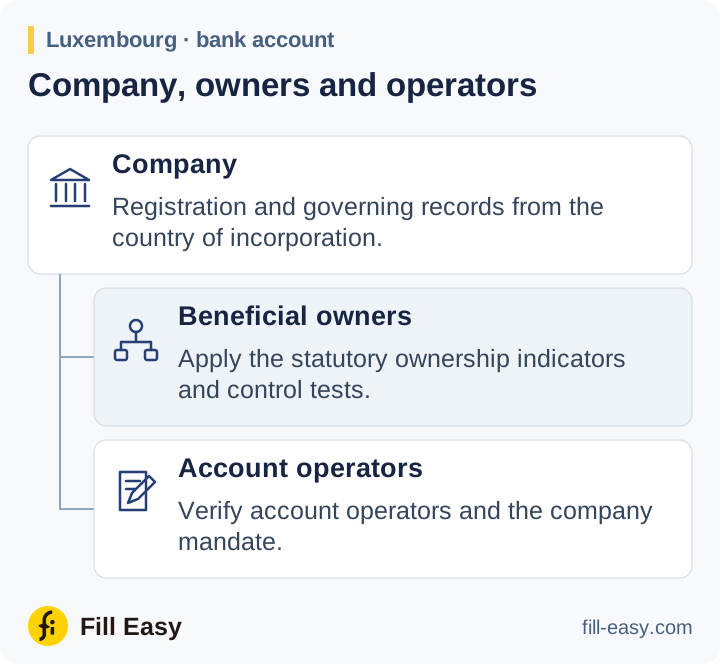
会社の登記事項、定款、経営者・取締役、事業情報を取得します。ルクセンブルク登記ガイドはRCSの抜粋とRESA届出を説明します。海外顧客には設立国の記録を、該当する場合は現地支店の記録を使います。
所有関係と支配
AML法第3条は実質的所有者の特定、合理的な確認措置、所有・支配構造の把握を求めます。会社については、25%に1株を加えた保有または25%を超える持分を所有の指標とします。他の手段による支配も確認します。
identifying the customer and verifying the customer's identity
2004年11月12日のAML法・第3条(2)(a) (opens in a new tab)
関連する株主記録と支配資料を取得します。上級経営者を代替として記載するのは、法律の条件に従って他の手段を尽くし、調査と困難を記録した後に限ります。職業取締役の名前は、既知の法人所有者の追跡に代わりません。
会社を代理する人の本人と権限を確認します。口座委任状と再委任書を取得し、定款と登記上の代表規則から共同署名の要否を確認します。
事業活動と承認
予定する口座用途、主な取引、資金源を記録します。持株会社なら見込み支払いに関係する買収、配当、グループ内融資の資料を求めます。高リスク関係には強化措置を適用し、該当するPEP承認と資金源調査を行います。
CDDの完了と5年間の記録
認められた時期の例外がない限り、受入れ前に必要なCDDを完了します。取引を監視し、所有関係や委任状が変われば更新します。AML法の保管基準は5年間で、関係記録と取引記録では起算事由が異なります。
conducting ongoing due diligence of the business relationship including scrutiny of transactions undertaken throughout the course of that relationship