
Lussemburgo: apertura di un conto bancario aziendale
Apertura di conti aziendali in Lussemburgo: documenti RCS, proprietà e poteri di firma secondo la legge antiriciclaggio.
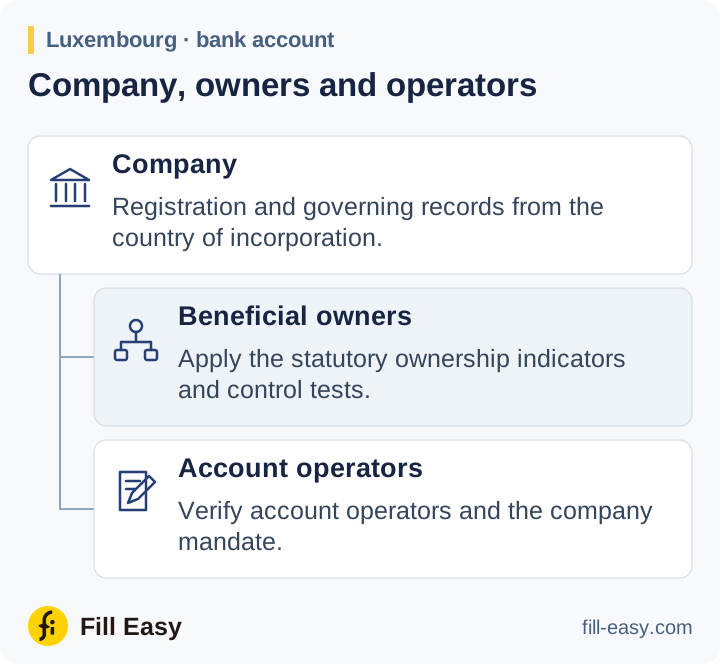
Ottenete dati registrati, statuto, dirigenti o amministratori e dettagli dell'attività. La guida al registro lussemburghese spiega estratti RCS e depositi RESA. Per clienti esteri usate documenti del registro d'origine e della filiale locale, se applicabili.
Proprietà e controllo
L'articolo 3 della legge antiriciclaggio richiede l'identificazione dei titolari effettivi, misure ragionevoli per verificarli e comprensione della proprietà e del controllo. Per le società, 25% più un'azione, o una quota superiore al 25%, è indizio di proprietà; esaminate anche il controllo con altri mezzi.
identificare il cliente e verificarne l'identità
AML Law of 12 November 2004 — Article 3(2)(a) (opens in a new tab)
Ottenete documenti su azionisti e controllo pertinenti. Ricorrete al dirigente apicale solo dopo aver esaurito gli altri mezzi alle condizioni di legge, registrando indagini e difficoltà. Il nome di un amministratore professionista non sostituisce la ricerca di un proprietario societario noto.
Verificate chi agisce per la società e i suoi poteri. Ottenete mandato sul conto e deleghe; controllate statuto e regole di rappresentanza registrate per le firme congiunte.
Attività e approvazione
Registrate uso proposto del conto, principali operazioni e fondi. Per una holding, richiedete documenti di acquisizione, distribuzione o finanziamento infragruppo pertinenti ai pagamenti attesi. Applicate misure rafforzate a rapporti a rischio più alto, comprese approvazioni PEP e indagini sui fondi applicabili.
Completamento della verifica e conservazione quinquennale
Completate la verifica richiesta prima dell'accettazione, salvo eccezione temporale consentita. Monitorate le operazioni e aggiornate proprietà e mandato quando cambiano. La legge fissa una base di conservazione di cinque anni con decorrenze diverse per documenti del rapporto e delle transazioni.
svolgere l'adeguata verifica continua del rapporto d'affari, compreso l'esame delle operazioni effettuate durante il rapporto
AML Law of 12 November 2004 — Article 3(2)(d) (opens in a new tab)