
Giappone: assicurazione vita per aziende
Controlli su contraente aziendale, proprietà e pagamenti dei premi da parte degli assicuratori vita vigilati dalla FSA giapponese.
Ottenete certificato di registrazione, dati aziendali e informazioni sul rappresentante autorizzato della società contraente. Per le entità giapponesi, il registro commerciale riporta dati societari e rappresentanti; per verificare la proprietà, richiedete alla società il libro soci.
Stabilire chi può dare istruzioni all'assicuratore
Verificate chi organizza la polizza e il relativo potere. Richiedete una delega se il richiedente non è il rappresentante registrato e registrate chi può presentare cessioni, riscatti e modifiche alle istruzioni di pagamento.
Raccogliere e verificare informazioni su clienti, attività e transazioni
FSA AML/CFT Guidelines (2026) — II-2(3)(i), required action i (opens in a new tab)
Identificate i titolari effettivi dai documenti di azionariato e controllo. Per una holding estera, ottenete il registro del paese d'origine e prove di proprietà delle entità intermedie pertinenti.
Esaminare copertura e fondi
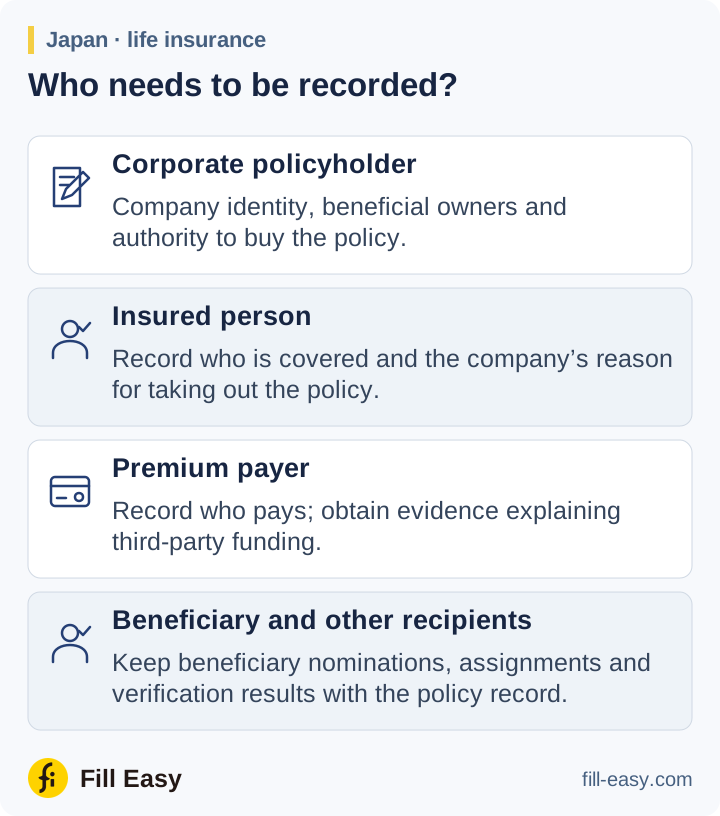
Registrate assicurato, beneficiario, pagatore dei premi e ragione aziendale della copertura. Una proposta per persona chiave deve identificare dipendente o dirigente coperto; un accordo di finanziamento deve identificare il creditore titolare di diritti ceduti. Chiedete l'accordo di cessione se incide sul diritto di riscuotere o riscattare.
Le linee guida FSA di marzo 2026 richiedono valutazione del rischio, monitoraggio continuo e misure rafforzate per rapporti a rischio più alto. Ottenete prove sui fondi se premio elevato, pagamento di terzi o riscatto anticipato richiedono spiegazioni. Segnalate riscontri rilevanti di sanzioni, PEP e informazioni negative secondo le procedure dell'assicuratore.
Un istituto finanziario deve valutare il rischio per tutti i clienti,
FSA AML/CFT Guidelines (2026) — II-2(3)(i): Customer Due Diligence (opens in a new tab)
Cessioni e controlli dei destinatari
Conservate designazioni dei beneficiari, cessioni e risultati delle verifiche con la polizza. Rivalutate le parti interessate se cambiano proprietà o diritti di pagamento e completate i controlli sul destinatario prima di versare denaro.