
Corea del Sud: acquisizione di una società per l’assicurazione vita
Verifiche di società contraenti, titolari effettivi e premi secondo il quadro CDD assicurativo sudcoreano.
KoFIU tratta la stipula di un contratto assicurativo come apertura di conto ai fini dell’adeguata verifica. Ottenete registrazione, dati dell’attività e informazioni sul rappresentante della società contraente. Usate il certificato di registrazione societaria per i dati registrati e i documenti degli azionisti per la proprietà.
Proprietari e persona che acquista la polizza
Applicate la sequenza coreana: persone con almeno il 25 %, poi verifiche alternative prescritte su proprietà o controllo e infine il rappresentante se i passi precedenti non individuano nessuno. Tracciate gli azionisti societari tramite le società intermedie.
Deve essere identificata la persona che possiede almeno il 25 per cento delle azioni emesse.
KoFIU CDD guidance — CDD: beneficial-owner verification for legal persons (opens in a new tab)
Verificate la persona che richiede la polizza e i suoi poteri. Ottenete una delibera o delega societaria per l’acquisto e registrate chi può modificare i diritti della polizza o chiederne il riscatto.
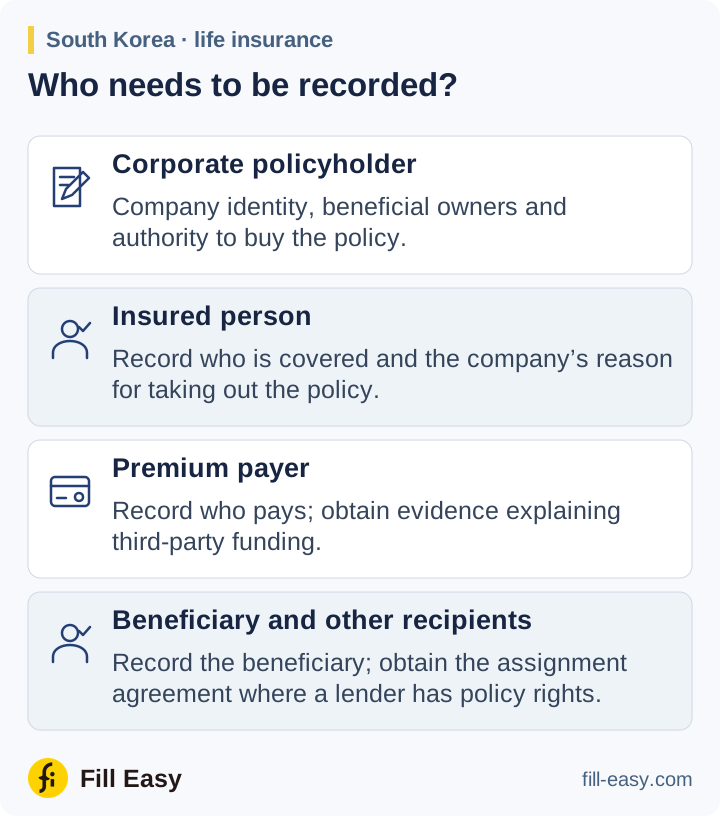
Esaminare parti e pagamenti della polizza
La proposta deve identificare assicurato, beneficiario e pagatore dei premi. Chiedete la spiegazione della copertura di dipendenti o amministratori e qualsiasi accordo che assegni prestazioni a un creditore. Ottenete prove di pagamento se un terzo non collegato finanzia i premi.
I casi a rischio maggiore richiedono informazioni rafforzate su scopo e origine dei fondi nel quadro CDD KoFIU. Sottoponete a esame pagamenti inspiegati di terzi, richieste rapide di riscatto e cambi di destinatario prima di eseguire l’istruzione.
identificare inoltre scopo della transazione finanziaria, origine dei fondi, ecc., quando i rischi di riciclaggio sono più elevati
KoFIU CDD guidance — Enhanced Due Diligence (EDD) (opens in a new tab)
Cambi di polizza e verifiche sui destinatari
Conservate proposta, prove proprietarie, autorizzazioni e modifiche successive. Aggiornate le verifiche interessate quando cambiano proprietari o rappresentanti del contraente; applicate i controlli sui destinatari richiesti dalle procedure assicurative quando le prestazioni diventano esigibili.