
Taiwan: aprire un conto bancario aziendale
Documenti societari, partecipazioni di controllo e poteri sul conto secondo le norme AML taiwanesi per gli istituti finanziari.
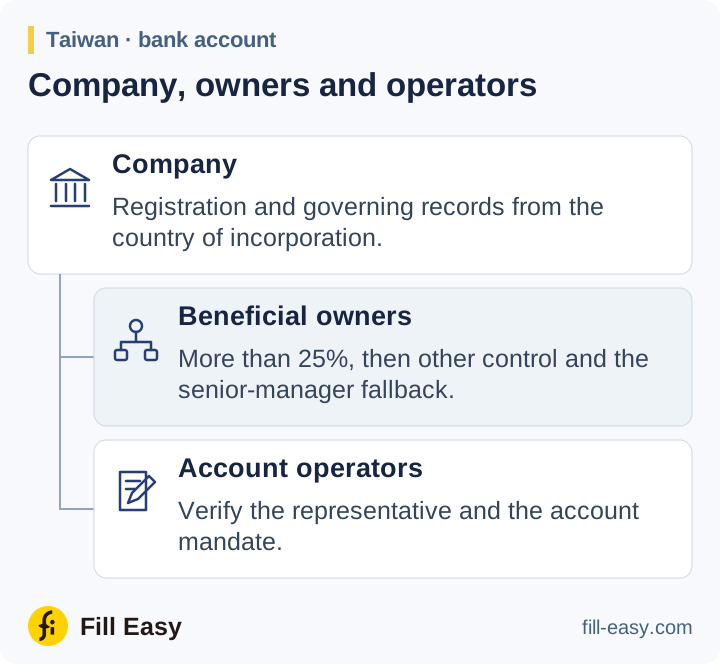
Ottenete dati registrati, statuto, nomi degli alti dirigenti, sede legale e indirizzo dell’attività principale. La guida al registro di Taiwan distingue dati societari da registrazioni commerciali. Richiedete l’elenco degli azionisti se il registro pubblico non fornisce i dati di proprietà necessari.
Identificare chi esercita il controllo
L’articolo 3 delle norme AML per gli istituti finanziari usa oltre il 25 % di azioni o capitale per la proprietà di controllo. Se nessuno è identificato o restano dubbi, esaminate il controllo con altri mezzi. Identificate un alto dirigente solo se nessuno emerge dai primi due passi. Applicate eccezioni per società quotate o istituti regolamentati alle condizioni indicate.
oltre il 25 per cento delle azioni o del capitale della persona giuridica
FSC AML Regulations — Article 3, subparagraph 7(1)(A) (opens in a new tab)
Verificate chi agisce per il cliente e i suoi poteri. Ottenete mandato del conto, delibera del consiglio o procura e una prova d’identità accettata del rappresentante.
Apertura e controllo continuo
Registrate finalità del conto, operazioni previste e fondi. Richiedete contratti o prove di pagamento se occorre sostenere l’attività proposta. L’articolo 4 elenca motivi per rifiutare il rapporto, tra cui poteri non verificabili, rifiuto di fornire documenti d’identità e circostanze insolite senza spiegazione.
Completate la CDD prima dell’apertura salvo quando valgono le condizioni per la verifica rinviata. Risolvete risultati PEP e sanzioni e applicate misure rafforzate ai clienti a rischio maggiore.
Revisioni annuali dei clienti a rischio maggiore
L’articolo 5 richiede controllo continuo e almeno annuale dei clienti a rischio maggiore. Rivedete il fascicolo dopo cambi rilevanti o dubbi sulle prove precedenti; conservate documenti aggiornati sulla proprietà e sul mandato.
Un istituto finanziario deve svolgere adeguata verifica continua del rapporto d’affari