
Tajwan: otwarcie firmowego rachunku bankowego
Dokumenty spółki, udziały kontrolujące i uprawnienia do rachunku według tajwańskich przepisów AML dla instytucji finansowych.
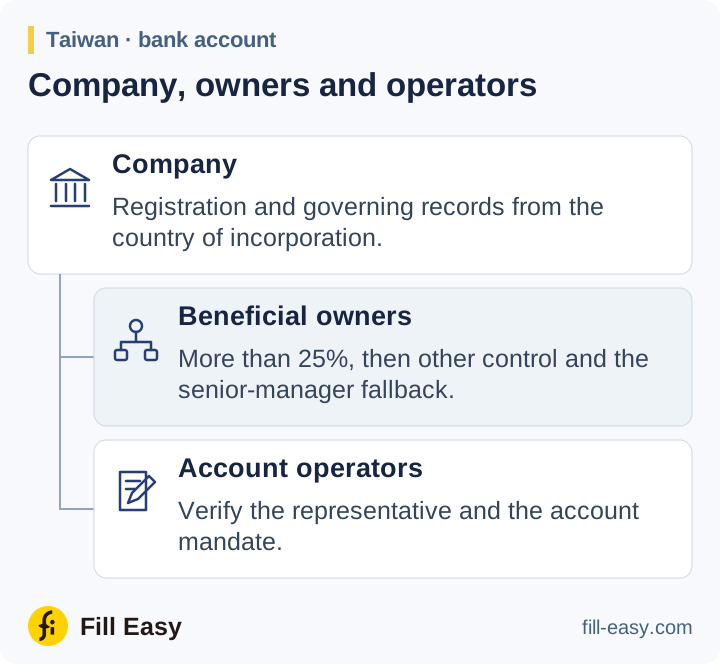
Uzyskaj dane rejestracyjne, statut, nazwiska członków najwyższego kierownictwa, siedzibę i główny adres działalności klienta. Przewodnik po rejestrze Tajwanu odróżnia wpis spółki od rejestracji działalności. Poproś o listę wspólników, gdy publiczny rejestr nie zawiera potrzebnych danych własnościowych.
Zidentyfikuj osoby sprawujące kontrolę
Art. 3 przepisów AML dla instytucji finansowych stosuje ponad 25% akcji lub kapitału jako próg własności kontrolującej. Jeśli nikogo nie wskaże lub pozostaną wątpliwości, sprawdź kontrolę innymi środkami. Osobę z najwyższego kierownictwa wskaż dopiero, gdy oba etapy nie wskażą osoby fizycznej. Stosuj wyjątki dla spółek giełdowych lub instytucji regulowanych wyłącznie na ich warunkach.
ponad 25 procent akcji lub kapitału osoby prawnej
FSC AML Regulations — Article 3, subparagraph 7(1)(A) (opens in a new tab)
Zweryfikuj osobę działającą za klienta i jej uprawnienia. Uzyskaj pełnomocnictwo do rachunku, uchwałę zarządu lub inny dokument upoważnienia oraz akceptowany dowód tożsamości przedstawiciela.
Otwarcie i bieżący przegląd
Zapisz cel rachunku, spodziewane transakcje i finansowanie. Poproś o umowy lub dowody płatności, gdy planowaną działalność trzeba potwierdzić. Art. 4 określa podstawy odmowy relacji, m.in. niemożliwe do sprawdzenia uprawnienia, odmowę okazania dokumentu tożsamości i niewyjaśnione nietypowe okoliczności.
Zakończ CDD przed otwarciem, chyba że spełnione są warunki odroczonej weryfikacji. Wyjaśnij trafienia PEP i sankcyjne i zastosuj środki wzmożone wobec klientów podwyższonego ryzyka.
Coroczne przeglądy klientów wyższego ryzyka
Art. 5 wymaga bieżącej kontroli i co najmniej corocznego przeglądu klientów wyższego ryzyka. Wróć do akt po istotnych zmianach lub wątpliwościach co do wcześniejszych dowodów; zachowaj aktualne dokumenty własności i pełnomocnictw.
Instytucja finansowa powinna prowadzić bieżącą należytą staranność wobec relacji gospodarczej