
台湾で法人口座を開設する方法
台湾の金融機関向けAML規則に基づき、会社記録、支配的持分、口座権限を確認します。
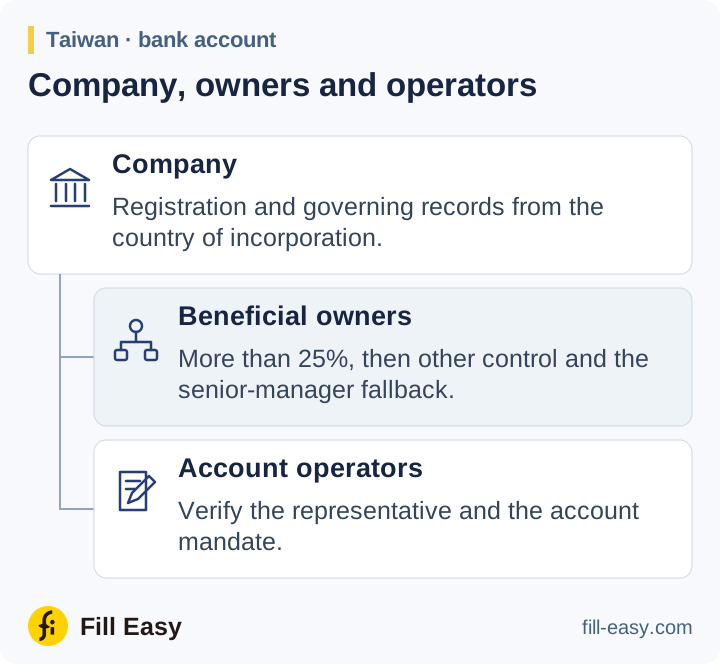
法人顧客の登録事項、定款、上級管理者名、登記上の事務所、主たる事業所住所を取得します。台湾の登記ガイドは会社登録情報と事業登録記録を区別します。公開記録に必要な所有情報がない場合は、会社の株主名簿を請求してください。
支配者を特定する
金融機関向けAML規則の第3条は、株式または資本の25%超を支配的所有の基準とします。個人を特定できない場合、または所有関係に疑義が残る場合は、他の手段による支配を調べます。どちらでも個人を特定できない場合に限り、上級経営者を特定します。上場会社や規制対象機関に関する例外は、明記された条件に従って適用します。
法人の株式または資本の25%超
FSC AML規則・第3条第7号(1)(A) (opens in a new tab)
顧客を代理する人の本人性と権限を確認します。口座委任状、取締役会決議または代理権授与書と、代理人について受け入れられる本人確認資料を取得します。
開設と継続審査
口座の目的、見込み取引、資金源を記録します。予定する活動の裏付けが必要なら契約書や支払記録を請求します。第4条は、権限を確認できない、本人確認資料を拒む、異例の状況を説明できないなど、取引関係を断る根拠を規定します。
確認を延期できる条件が適用される場合を除き、口座開設前にCDDを完了します。PEPや制裁に関する所見を解決し、高リスク顧客には強化措置を適用します。
高リスク顧客の年次審査
第5条は継続的な審査と、高リスク顧客について少なくとも年1回の審査を求めます。重要な変更や以前の証拠への疑義が生じたらファイルを再確認し、更新された所有関係と委任書類を保存します。
金融機関は取引関係について継続的なデューデリジェンスを実施しなければならない