
Taiwan: ein Geschäftskonto eröffnen
Unternehmensunterlagen, beherrschende Beteiligungen und Kontobefugnisse nach Taiwans AML-Regeln für Finanzinstitute.
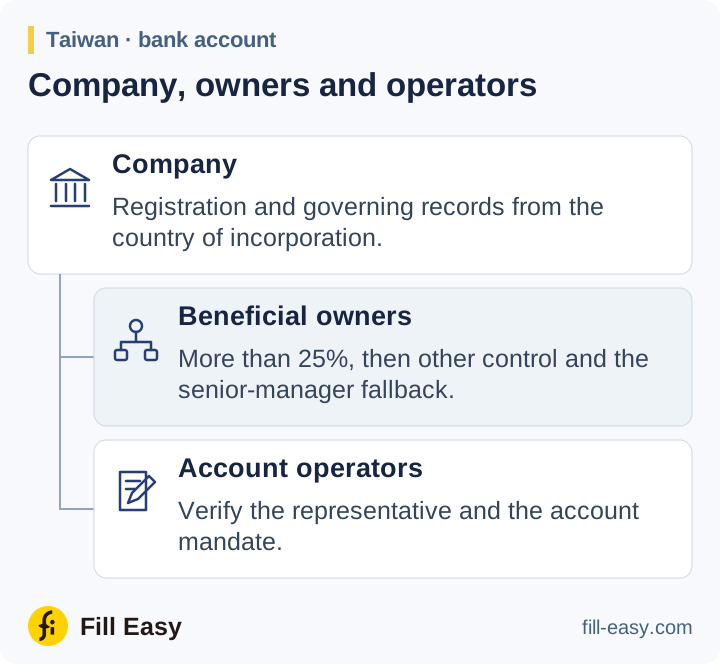
Beschaffen Sie Registerangaben, Satzung, Namen der oberen Führungsebene, eingetragenen Sitz und Hauptgeschäftsadresse des Unternehmenskunden. Der Registerleitfaden für Taiwan unterscheidet Unternehmensregisterdaten von Gewerberegistrierungen. Fordern Sie die Gesellschafterliste an, wenn öffentliche Unterlagen die benötigten Eigentumsangaben nicht enthalten.
Kontrollierende Personen identifizieren
Artikel 3 der AML-Verordnung für Finanzinstitute verwendet mehr als 25 % der Anteile oder des Kapitals als Test für beherrschendes Eigentum. Wird keine natürliche Person gefunden oder bleiben Zweifel, prüfen Sie Kontrolle auf andere Weise. Identifizieren Sie eine leitende Führungskraft erst, wenn beide Schritte keine Person ergeben. Wenden Sie Ausnahmen für börsennotierte Unternehmen oder regulierte Institute nur unter ihren genannten Voraussetzungen an.
mehr als 25 Prozent der Anteile oder des Kapitals der juristischen Person
FSC AML Regulations — Article 3, subparagraph 7(1)(A) (opens in a new tab)
Überprüfen Sie die für den Kunden handelnde Person und ihre Befugnis. Beschaffen Sie Kontovollmacht, Vorstandsbeschluss oder Vollmacht und anerkannte Identitätsnachweise der Vertretung.
Eröffnung und laufende Prüfung
Erfassen Sie Kontozweck, erwartete Transaktionen und Finanzierung. Fordern Sie Verträge oder Zahlungsbelege an, wenn die geplante Tätigkeit zu belegen ist. Artikel 4 nennt Gründe für die Ablehnung einer Beziehung, darunter nicht überprüfbare Befugnis, verweigerte Identitätsnachweise und ungeklärte ungewöhnliche Umstände.
Schließen Sie die CDD vor Eröffnung ab, sofern die Bedingungen für verzögerte Überprüfung nicht gelten. Klären Sie PEP- und Sanktionsbefunde und wenden Sie bei Kunden mit höherem Risiko verstärkte Maßnahmen an.
Jährliche Überprüfung von Kunden mit höherem Risiko
Artikel 5 verlangt laufende und mindestens jährliche Überprüfung von Kunden mit höherem Risiko. Prüfen Sie die Akte nach wesentlichen Änderungen oder Zweifeln an früheren Belegen erneut und bewahren Sie aktualisierte Eigentums- und Vollmachtsunterlagen auf.
Ein Finanzinstitut muss die Geschäftsbeziehung fortlaufend mit der gebotenen Sorgfalt prüfen