
Japan: ein Geschäftskonto eröffnen
Unternehmensregistrierung, Transaktionszweck und Eigentumsnachweise bei der Aufnahme von Firmenkunden durch japanische Banken.
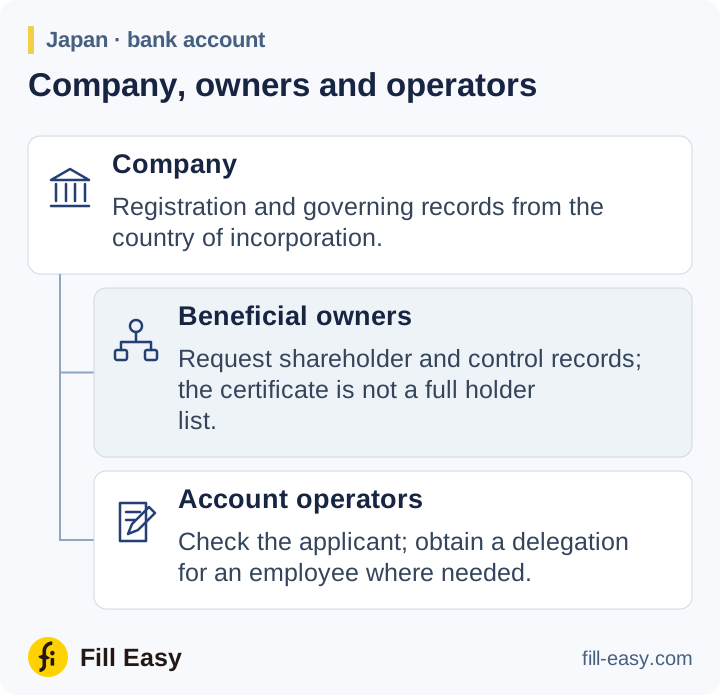
Beschaffen Sie eingetragenen Namen, Hauptsitzadresse, Tätigkeiten und Transaktionszweck. Für ein japanisches Unternehmen prüfen Sie mit dem Handelsregisterauszug die eingetragenen Daten und Vertretungen. Für ausländische Unternehmen fordern Sie Heimatregisterunterlagen und gegebenenfalls Unterlagen der japanischen Zweigstelle an.
Vertretung und wirtschaftlich Berechtigte prüfen
Stellen Sie Identität und Handlungsbefugnis des Antragstellers fest. Das Handelsregister kann einen vertretungsberechtigten Geschäftsführer nennen; ein angestellter Antragsteller braucht dennoch eine passende Vollmacht.
Informationen über Kunden sowie ihre Tätigkeiten und Transaktionen sammeln und überprüfen
FSA AML/CFT Guidelines (2026) — II-2(3)(i), required action i (opens in a new tab)
Ermitteln Sie wirtschaftlich Berechtigte aus Eigentums- und Kontrollangaben. Ein Registerauszug enthält keine vollständige aktuelle Gesellschafterliste. Fordern Sie Gesellschafterverzeichnis und Nachweise für gesellschaftliche Anteilseigner direkt vom Unternehmen an, ebenso Vereinbarungen zu Kontrolle unabhängig von Beteiligungsquoten.
Erforderliche Nachweise bestimmen
Die FSA-Leitlinien vom März 2026 verlangen eine Risikobewertung anhand von Tätigkeit, Transaktionszweck, Eigentum, geografischen Bezügen und weiteren Faktoren. Erfassen Sie erwartete Einnahmen, Zahlungsempfänger und Finanzierung. Bei einer neuen Handelsfirma ohne Transaktionshistorie können unterzeichnete Bestellungen oder Verträge helfen; bestehende Firmen können Abschlüsse und jüngste Transaktionen belegen.
Ein Finanzinstitut muss für alle Kunden Risikobewertungen durchführen,
FSA AML/CFT Guidelines (2026) — II-2(3)(i): Customer Due Diligence (opens in a new tab)
Klären Sie Sanktionen und PEP-Treffer und holen Sie Genehmigungen für Beziehungen mit höherem Risiko vor Annahme ein. Dokumentieren Sie ausstehende Prüfungen und die Rechtsgrundlage für ein weiteres Vorgehen.
Änderungen nach Kontoeröffnung
Prüfen Sie ungewöhnliche Aktivitäten und wesentliche Änderungen nach Eröffnung. Aktualisieren Sie Identität, Eigentum oder Transaktionszweck, statt den ersten Registerauszug als dauerhafte Kundenakte anzusehen.