
Japão: abertura de conta bancária empresarial
Registo empresarial, finalidade das operações e provas de propriedade na adesão de empresas aos bancos japoneses.
Obtenha nome registado, morada da sede, atividades e finalidade das transações. Para uma empresa japonesa, use a certidão do registo comercial para verificar dados e representantes inscritos. Peça documentos do país de origem para empresa estrangeira e da sucursal japonesa quando aplicável.
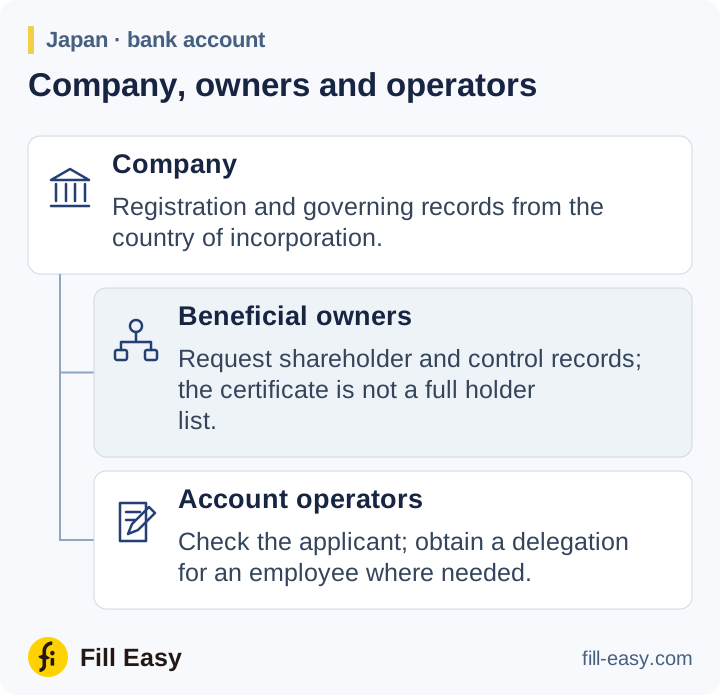
Confirmar representante e beneficiários efetivos
Estabeleça identidade e poder de agir do requerente. O registo pode identificar um administrador representante; um funcionário que pede a conta precisa ainda de delegação ou mandato adequados.
Recolher e verificar informações sobre clientes e respetivas atividades e operações
FSA AML/CFT Guidelines (2026) — II-2(3)(i), required action i (opens in a new tab)
Identifique beneficiários efetivos a partir de dados de propriedade e controlo. Uma certidão do registo não apresenta uma lista completa e atual de acionistas. Peça diretamente à empresa o livro de acionistas e documentos dos acionistas empresariais, além de acordos que expliquem controlo não refletido nas percentagens.
Decidir quais provas são necessárias
As diretrizes FSA de março de 2026 exigem avaliar o risco segundo atividade, finalidade das transações, propriedade, geografia e outros fatores. Obtenha receitas esperadas, destinos dos pagamentos e financiamento. Uma nova empresa comercial sem histórico pode apresentar encomendas ou contratos assinados; empresas estabelecidas podem dar contas e transações recentes.
Uma instituição financeira deve avaliar o risco de todos os clientes,
FSA AML/CFT Guidelines (2026) — II-2(3)(i): Customer Due Diligence (opens in a new tab)
Resolva alertas de sanções e PEP e obtenha aprovações exigidas para relações de maior risco antes da aceitação. Registe verificações pendentes e base legal para prosseguir.
Alterações após abertura
Reveja atividades invulgares e alterações materiais após abertura. Atualize identidade, propriedade ou finalidade das operações em vez de tratar a primeira certidão como processo permanente.