
韓国:法人向け生命保険の審査
韓国の保険CDD制度に基づく法人契約者、実質的所有者、保険料の確認を説明します。
KoFIUは、保険契約の締結を顧客確認上の口座開設に相当する事象として扱います。法人契約者の登録情報、事業の詳細、代理人の情報を取得します。登録事項には法人登記証明書を、所有関係には会社の株主記録を使います。
所有者と保険を購入する人
韓国の実質的所有者の確認順序を適用します。まず25%以上を保有する個人、次に所定の代替的な所有・支配の確認、前の段階で誰も見つからない場合に限り最後に代表者への代替確認を行います。法人株主は関連する中間会社を通じてたどります。
発行済み株式の少なくとも25%を所有する者を特定すべきである。
KoFIU CDD指針・法人の実質的所有者確認 (opens in a new tab)
保険を申し込む人の本人性と権限を確認します。保険加入を対象とする会社の決議または委任状を取得し、誰が保険上の権利を変更し、解約を請求できるかを記録します。
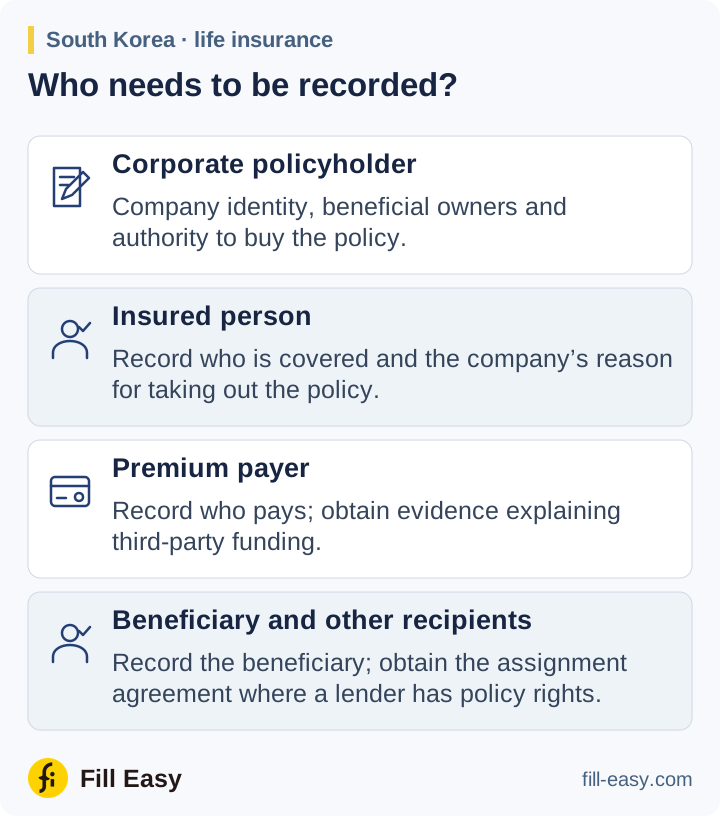
保険関係者と支払いを確認する
申込書には被保険者、受取人、保険料負担者を明記します。従業員や取締役の保障については会社の説明を、保険金請求権を貸付人に譲渡する場合はその契約書を取得します。無関係な第三者が保険料を負担する場合は支払いの裏付けを求めます。
KoFIUのCDD制度では、高リスク案件に取引目的と資金源に関する追加情報が必要です。説明のつかない第三者による支払い、迅速な解約請求、保険金受領者の変更は、指示を処理する前に審査に回します。
マネーロンダリングのリスクが高い場合には、金融取引の目的、資金源などをさらに特定する。
KoFIU CDD指針・強化されたデューデリジェンス(EDD) (opens in a new tab)
保険の変更と受領者の確認
申込書、所有関係の証拠、権限書類、その後の変更書類を保存します。契約者の所有者や代理人が変われば該当する確認を更新し、保険金の支払時には保険会社の手続きで求められる受領者確認を行います。