
Corea del Sur: incorporar a una empresa a un seguro de vida
Comprobaciones de sociedad tomadora, beneficiarios efectivos y primas en el marco CDD surcoreano de seguros.
KoFIU considera la celebración de un contrato de seguro un evento de apertura de cuenta a efectos de diligencia debida. Obtenga datos registrales, comerciales y del representante de la sociedad tomadora. Use el certificado registral empresarial para datos inscritos y los registros de accionistas para propiedad.
Propietarios y persona que contrata la póliza
Aplique la secuencia coreana: personas con al menos el 25 %, luego pruebas alternativas prescritas de propiedad o control y finalmente el representante si antes no se identificó a nadie. Siga a los accionistas empresariales a través de las sociedades intermedias.
Debe identificarse a la persona que posea al menos el 25 por ciento de las acciones emitidas.
KoFIU CDD guidance — CDD: beneficial-owner verification for legal persons (opens in a new tab)
Verifique a la persona que solicita la póliza y sus facultades. Obtenga una resolución o delegación empresarial que cubra la contratación e indique quién puede cambiar derechos de la póliza o pedir su rescate.
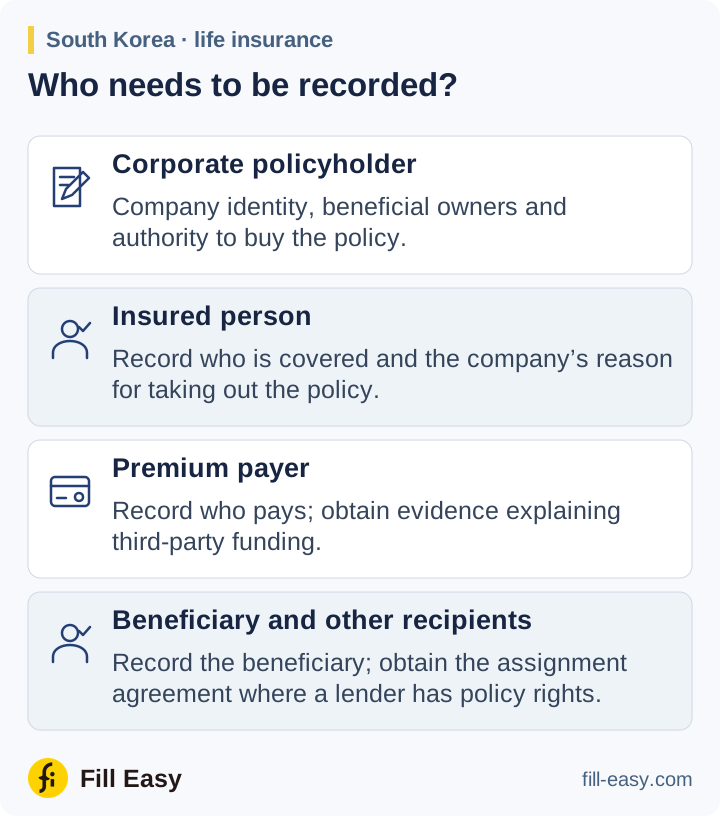
Revisar partes y pagos de la póliza
La propuesta debe identificar a la persona asegurada, beneficiario y pagador de primas. Pida la explicación empresarial de la cobertura de un empleado o director y cualquier acuerdo que ceda prestaciones a un prestamista. Obtenga justificantes de pago si un tercero no relacionado financia las primas.
Los casos de mayor riesgo requieren información reforzada de finalidad y origen de fondos según el marco CDD KoFIU. Remita a revisión los pagos inexplicados de terceros, rescates rápidos y cambios de perceptores antes de ejecutar la instrucción.
identificar además la finalidad de la transacción financiera, el origen de fondos, etc., cuando exista mayor riesgo de blanqueo
KoFIU CDD guidance — Enhanced Due Diligence (EDD) (opens in a new tab)
Cambios de póliza y comprobaciones de perceptores
Conserve propuesta, pruebas de propiedad, documentos de facultades y modificaciones posteriores. Actualice las comprobaciones afectadas cuando cambien propietarios o representantes de la tomadora; aplique las verificaciones de perceptores requeridas por la aseguradora cuando venzan las prestaciones.