
Luxembourg: pagbubukas ng corporate bank account
Corporate account sa Luxembourg: RCS records, ownership inquiries at awtorisadong tao sa ilalim ng AML law.
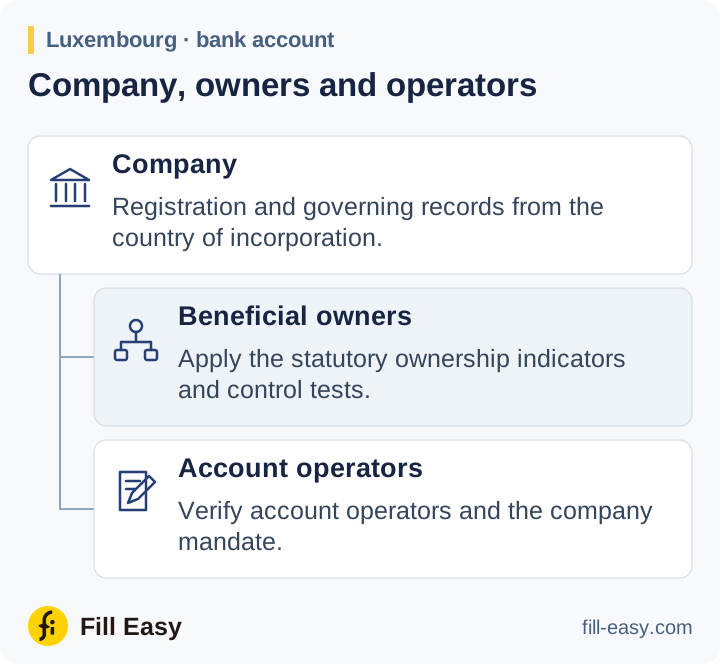
Kunin ang registered particulars, konstitusyon, mga manager o director at detalye ng negosyo. Ipinaliliwanag ng Luxembourg registry guide ang RCS extracts at RESA filings. Gamitin ang home-country records para sa overseas customer at lokal na branch records kung naaangkop.
Pagmamay-ari at pagkontrol
Inaatas ng Article 3 ng AML law ang pagtukoy sa beneficial owners, makatwirang verification measures at pag-unawa sa ownership at control structure. Para sa kompanya, ang 25% at isang share o ownership interest na lampas 25% ay palatandaan ng pagmamay-ari; suriin din ang ibang paraan ng pagkontrol.
identifying the customer and verifying the customer's identity
AML Law of 12 November 2004, Article 3(2)(a) (opens in a new tab)
Kunin ang kaugnay na shareholder at control records. Gamitin ang senior-managing-official fallback lamang matapos ubusin ang ibang paraan ayon sa kondisyon ng batas at itala ang inquiries at mga hirap. Hindi kapalit ng pagtunton sa kilalang corporate owner ang pangalan ng professional director.
I-verify ang kumikilos para sa kompanya at ang awtoridad niya. Kunin ang account mandate at delegasyon; suriin ang konstitusyon at rehistradong representation rules para sa joint signatures.
Aktibidad at pag-apruba
Itala ang planong gamit ng account, pangunahing transaksyon at pondo. Para sa holding company, hingin ang acquisition, distribution o intercompany-financing documents na kaugnay ng inaasahang bayad. Ilapat ang enhanced measures sa mas mapanganib na ugnayan, kabilang ang naaangkop na PEP approval at funding inquiries.
Pagkumpleto ng CDD at limang taong rekord
Kumpletuhin ang kinakailangang CDD bago tanggapin maliban kung may pinapayagang timing exception. Bantayan ang transaksyon at i-update ang pagmamay-ari at mandate kapag nagbago. Nagtatakda ang AML law ng limang taong retention baseline na may magkahiwalay na panimulang pangyayari para sa relationship at transaction records.
conducting ongoing due diligence of the business relationship including scrutiny of transactions undertaken throughout the course of that relationship
AML Law of 12 November 2004, Article 3(2)(d) (opens in a new tab)