
Corée du Sud : ouvrir un compte bancaire professionnel
Vérifications de l’identité, de la propriété et de l’objet du compte selon le cadre sud-coréen de vigilance clientèle.
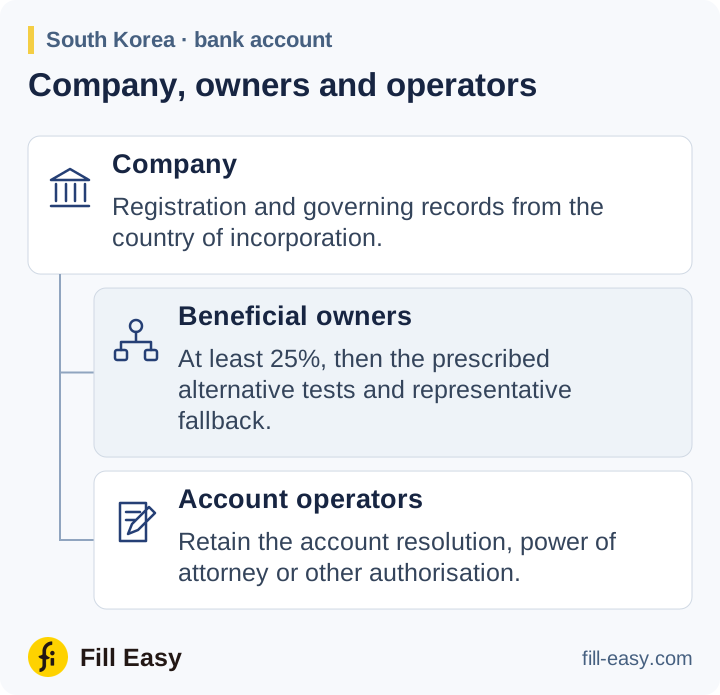
La KoFIU cite la dénomination, le type d’activité, les adresses du siège et des établissements, les coordonnées et les renseignements sur les représentants parmi les données d’identification. Pour une société étrangère, établissez sa nationalité et, le cas échéant, les données de son bureau coréen. Le guide du registre coréen explique les certificats d’immatriculation et documents d’enregistrement commercial.
Suivre la séquence de vérification des propriétaires
Identifiez les personnes détenant au moins 25 % de la société. Si aucun bénéficiaire effectif n’en ressort, appliquez les contrôles prescrits pour l’actionnaire principal, les droits de nomination ou tout autre contrôle effectif ; ne recourez au représentant qu’après l’échec des étapes précédentes. Obtenez la liste des actionnaires et les documents étayant les participations indirectes.
Une personne détenant au moins 25 pour cent des actions émises doit être identifiée.
KoFIU CDD guidance — CDD: beneficial-owner verification for legal persons (opens in a new tab)
Vérifiez l’identité et les pouvoirs du demandeur. Demandez la résolution d’ouverture de compte, la procuration ou une autre autorisation de la société nommant la personne qui agit pour elle.
Financement et acceptation
Consignez l’objet du compte et l’activité attendue. Pour les relations plus risquées, le cadre KoFIU exige des informations renforcées, notamment l’objet des transactions et l’origine des fonds. Si la société prévoit de recevoir des investissements, demandez les contrats de souscription ou de prêt et les données du payeur attendu.
déterminer en plus l’objet de la transaction financière, l’origine des fonds, etc., lorsque les risques de blanchiment sont plus élevés
KoFIU CDD guidance — Enhanced Due Diligence (EDD) (opens in a new tab)
Résolvez les alertes de sanctions et de PPE pertinentes et conservez la décision de risque. Si la CDD requise ne peut être achevée, refusez la nouvelle relation ou mettez fin à l’existante selon le cas et envisagez une déclaration d’opération suspecte.
Changements de propriétaires et de paiements
Après l’ouverture, réexaminez les données du client quand la propriété, les représentants ou les habitudes de transaction changent et enquêtez sur toute activité incompatible avec l’activité enregistrée.