
South Korea: pagbubukas ng corporate bank account
Mga pagsusuri sa corporate identity, pagmamay-ari, at layunin ng account sa ilalim ng customer due-diligence framework ng South Korea.
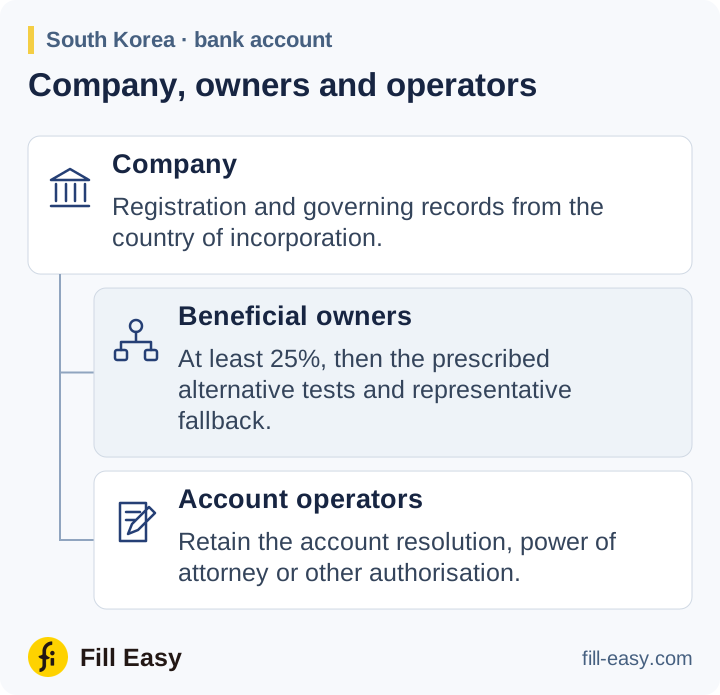
Inililista ng KoFIU ang pangalan ng kumpanya, uri ng negosyo, address ng head office at business site, contact details, at impormasyon ng kinatawan bilang mga detalye para kilalanin ang customer. Para sa foreign corporation, tukuyin ang nasyonalidad nito at impormasyon ng opisina sa Korea kung naaangkop. Ipinapaliwanag ng gabay sa registry ng Korea ang corporate registration certificates at business registration records.
Sundin ang pagkakasunod-sunod sa pagmamay-ari
Kilalanin ang mga indibidwal na may hindi bababa sa 25% ng kumpanya. Kung hindi nito matukoy ang beneficial owner, sundin ang itinakdang pagsusuri sa pinakamalaking shareholder, karapatang magtalaga, o iba pang aktuwal na kontrol; gamitin lamang ang kinatawan bilang huling paraan matapos mabigo ang mga naunang hakbang. Kunin ang shareholder list ng kumpanya at mga dokumentong nagpapatunay sa hindi direktang pagmamay-ari.
Dapat kilalanin ang taong nagmamay-ari ng hindi bababa sa 25 porsyento ng inisyung shares.
KoFIU CDD guidance — beripikasyon ng beneficial owner ng legal na entidad (opens in a new tab)
Beripikahin ang identidad at awtoridad ng aplikante. Hilingin ang resolusyon sa pagbubukas ng account, power of attorney, o iba pang corporate authorisation na nagngangalan sa taong kumikilos para sa kumpanya.
Pondo at pagtanggap
Itala ang layunin ng account at inaasahang aktibidad. Para sa mas mataas na panganib na relasyon, nangangailangan ang KoFIU ng mas malalim na impormasyon, kabilang ang layunin ng transaksyon at pinagmulan ng pondo. Kung plano ng kumpanya na tumanggap ng perang pamumuhunan, hingin ang subscription o loan documents at detalye ng inaasahang magpapadala.
tukuyin pa ang layunin ng pinansyal na transaksyon, pinagmulan ng pondo, at iba pa, kapag mas mataas ang panganib ng money laundering.
KoFIU CDD guidance — Enhanced Due Diligence (EDD) (opens in a new tab)
Lutasin ang kaugnay na sanctions at PEP findings at itabi ang desisyon sa panganib. Kung hindi makumpleto ang kinakailangang CDD, tanggihan ang bagong relasyon o wakasan ang dati ayon sa sitwasyon at isaalang-alang ang pag-uulat ng kahina-hinalang transaksyon.
Mga pagbabago sa may-ari at aktibidad ng pagbabayad
Pagkatapos magbukas, muling suriin ang impormasyon ng customer kapag nagbago ang pagmamay-ari, mga kinatawan, o padron ng transaksyon, at siyasatin ang gawaing hindi tumutugma sa nakatalang negosyo.