
দক্ষিণ কোরিয়ায় করপোরেট ব্যাংক অ্যাকাউন্ট খোলা
দক্ষিণ কোরিয়ার গ্রাহক যাচাই কাঠামোর অধীনে করপোরেট পরিচয়, মালিকানা ও অ্যাকাউন্টের উদ্দেশ্য যাচাই।
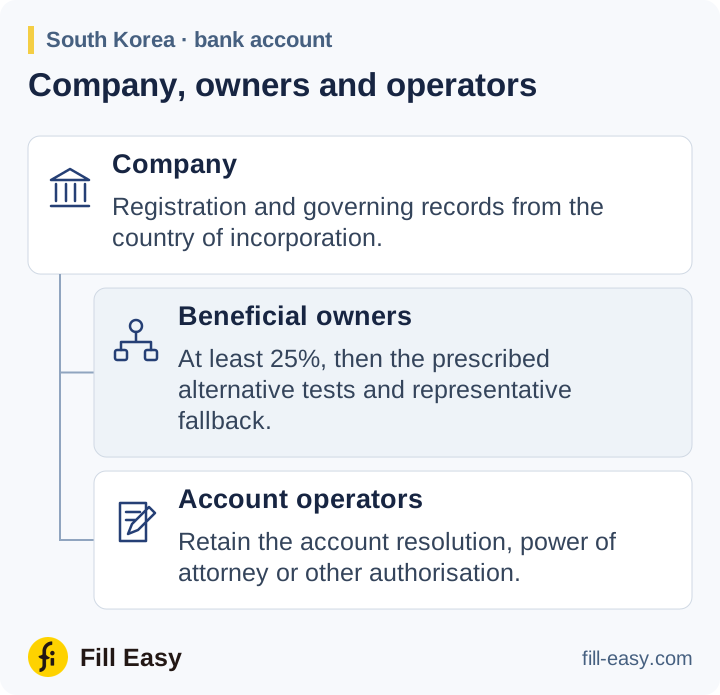
KoFIU গ্রাহক শনাক্তকরণের বিবরণে কোম্পানির নাম, ব্যবসার ধরন, প্রধান কার্যালয় ও ব্যবসা প্রতিষ্ঠানের ঠিকানা, যোগাযোগের তথ্য এবং প্রতিনিধির তথ্য তালিকাভুক্ত করে। বিদেশি কোম্পানির জন্য প্রযোজ্য ক্ষেত্রে তার জাতীয়তা এবং কোরিয়ার কার্যালয়ের তথ্য প্রতিষ্ঠা করুন। কোরীয় রেজিস্ট্রি নির্দেশিকা করপোরেট নিবন্ধন সনদ ও ব্যবসা নিবন্ধন নথি ব্যাখ্যা করে।
মালিকানার ধারাবাহিক পরীক্ষা করুন
কোম্পানির কমপক্ষে 25% মালিক ব্যক্তিদের শনাক্ত করুন। এতে প্রকৃত সুবিধাভোগী মালিক না পাওয়া গেলে বৃহত্তম শেয়ারহোল্ডার, নিয়োগের অধিকার বা অন্য কার্যকর নিয়ন্ত্রণের নির্ধারিত পরীক্ষা করুন; আগের ধাপগুলো ব্যর্থ হলে তবেই প্রতিনিধি বিকল্প ব্যবহার করুন। কোম্পানির শেয়ারহোল্ডার তালিকা ও পরোক্ষ মালিকানার সহায়ক নথি সংগ্রহ করুন।
ইস্যু করা শেয়ারের কমপক্ষে 25 শতাংশের মালিক একজন ব্যক্তিকে শনাক্ত করতে হবে।
KoFIU CDD নির্দেশনা — CDD: আইনগত প্রতিষ্ঠানের প্রকৃত সুবিধাভোগী মালিক যাচাই (opens in a new tab)
আবেদনকারীর পরিচয় ও ক্ষমতা যাচাই করুন। অ্যাকাউন্ট খোলার সিদ্ধান্তপত্র, পাওয়ার অব অ্যাটর্নি বা কোম্পানির পক্ষে কাজ করা ব্যক্তির নামযুক্ত অন্য করপোরেট অনুমতি চান।
অর্থায়ন ও গ্রহণ
অ্যাকাউন্টের উদ্দেশ্য ও প্রত্যাশিত কার্যক্রম লিখুন। বেশি ঝুঁকির সম্পর্কের জন্য KoFIU কাঠামো লেনদেনের উদ্দেশ্য ও অর্থের উৎসসহ অতিরিক্ত তথ্য চায়। কোম্পানি বিনিয়োগের অর্থ পেতে চাইলে শেয়ার সাবস্ক্রিপশন বা ঋণের নথি এবং প্রত্যাশিত প্রেরকের বিবরণ চান।
যেখানে ML ঝুঁকি বেশি, সেখানে আর্থিক লেনদেনের উদ্দেশ্য, অর্থের উৎস ইত্যাদি আরও শনাক্ত করতে।
KoFIU CDD নির্দেশনা — বর্ধিত যাচাই (EDD) (opens in a new tab)
প্রাসঙ্গিক নিষেধাজ্ঞা ও PEP সংক্রান্ত তথ্য সমাধান করে ঝুঁকির সিদ্ধান্ত সংরক্ষণ করুন। প্রয়োজনীয় CDD সম্পন্ন করা না গেলে প্রযোজ্য ক্ষেত্রে নতুন সম্পর্ক প্রত্যাখ্যান বা বিদ্যমান সম্পর্ক শেষ করুন এবং সন্দেহজনক লেনদেন রিপোর্টের বিষয়টি বিবেচনা করুন।
মালিক ও অর্থপ্রদানের কার্যক্রমে পরিবর্তন
অ্যাকাউন্ট খোলার পর মালিকানা, প্রতিনিধি বা লেনদেনের ধরন বদলালে গ্রাহকের তথ্য আবার দেখুন এবং নথিভুক্ত ব্যবসার সঙ্গে অসংগত কার্যক্রম তদন্ত করুন।