
DIFC: firmowe ubezpieczenie na życie
Kontrola polis firmowych u ubezpieczycieli DIFC licencjonowanych przez DFSA i granice lokalizacji ryzyka bezpośredniego.
Ubezpieczyciele licencjonowani przez DFSA mogą oferować ubezpieczenie bezpośrednie ryzyk w DIFC lub poza ZEA, w ramach uprawnienia. Sprawdź lokalizację ryzyka i licencję przed akceptacją; przepisy nie dają nieograniczonej ochrony bezpośredniej ryzyk w mainland ZEA.
Zweryfikuj ubezpieczającego
Uzyskaj rejestrację kraju macierzystego, działalność i strukturę własności. Przewodnik po rejestrach ZEA wskazuje właściwe organy. Stosuj DFSA AML 7.3 dla klienta i beneficjentów rzeczywistych, w tym badanie kontroli oparte na ryzyku obok federalnej własności kontrolującej.
zweryfikować, że A jest upoważniony do działania w imieniu klienta;
DFSA AML Rulebook — AML 7.3.1(2)(a) (opens in a new tab)
podjąć rozsądne kroki, aby zrozumieć działalność oraz strukturę własności i kontroli klienta;
DFSA AML Rulebook — AML 7.3.1(1)(c) (opens in a new tab)
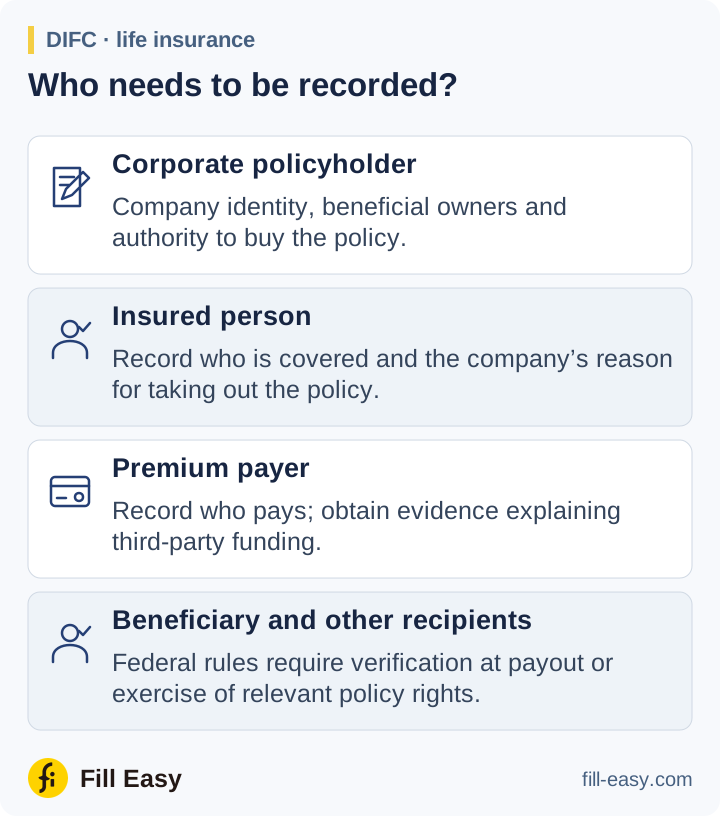
Sprawdź reprezentanta i prawo do zawarcia ochrony. Uzyskaj mandat spółki oraz cesję lub umowę finansową wpływającą na wykonywanie praw z polisy.
Składki i uprawnieni
Zapisz ubezpieczonego, płatnika i uprawnionego. Uzyskaj dowody składek osób trzecich lub cesji na kredytodawcę.
Przepisy federalne wymagają danych o uprawnionym przy wskazaniu i weryfikacji przy wypłacie lub wykonaniu istotnych praw. Stosuj dodatkowe badanie beneficjentów rzeczywistych firmowego uprawnionego o wyższym ryzyku oraz właściwe środki PEP obok kontroli DFSA.
Nowi odbiorcy i prawa do wypłaty
Przed płatnością zbadaj cesje, wcześniejszy wykup i zmiany odbiorcy. Uzyskaj dowód aktualnego prawa odbiorcy i potwierdź umocowanie wydającego dyspozycję.