
DIFC: otwarcie rachunku firmowego
Należyta staranność banku DIFC według DFSA AML i federalnych wymogów własności ZEA.
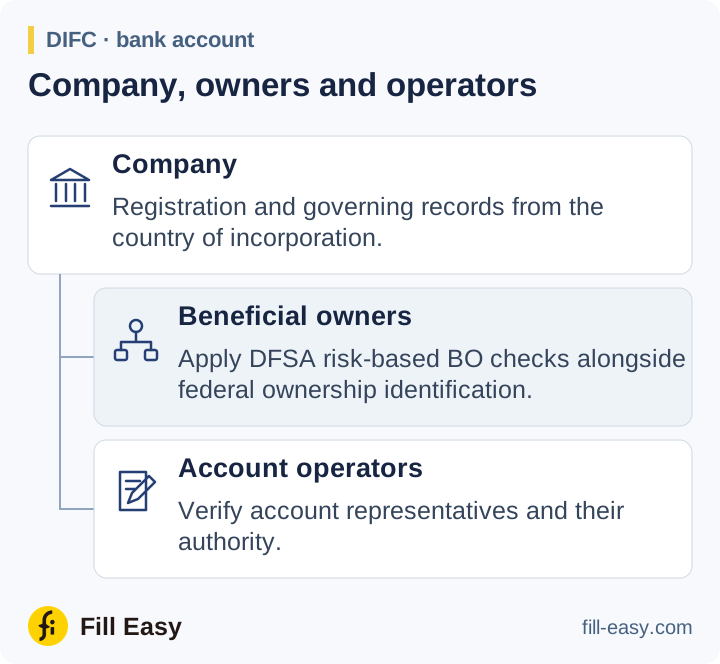
Uzyskaj rejestrację, dokumenty ustrojowe i dane działalności z kraju macierzystego klienta. Dla podmiotów ZEA przewodnik po rejestrach rozróżnia DIFC, inne wolne strefy i mainland.
Zastosuj oba wymogi własności
DFSA AML 7.3 wymaga identyfikacji i weryfikacji klientów oraz beneficjentów rzeczywistych. Definicja oparta na ryzyku nie narzuca jednego progu procentowego dla wszystkich. Wytyczne obejmują też federalną identyfikację własności kontrolującej na poziomie 25% lub więcej. Dokumentuj badanie progu i inne osoby kontrolujące ustalone w ocenie DFSA.
zidentyfikować klienta i zweryfikować jego tożsamość;
DFSA AML Rulebook — AML 7.3.1(1)(a) (opens in a new tab)
podjąć rozsądne kroki, aby zrozumieć działalność oraz strukturę własności i kontroli klienta;
DFSA AML Rulebook — AML 7.3.1(1)(c) (opens in a new tab)
Uzyskaj dokumenty udziałowe dla istotnych szczebli i umowy dające głos, nominację lub inną kontrolę. Zweryfikuj reprezentantów i uprawnienia; zachowaj mandat rachunku oraz uchwałę lub delegację wymaganą zasadami spółki.
Zakończ decyzję o otwarciu
Ustal cel rachunku, oczekiwane płatności i finansowanie. W razie potrzeby uzyskaj umowy finansowe lub handlowe wyjaśniające płatności za inną spółkę grupy lub osobę trzecią.
Stosuj wzmożoną kontrolę przy wyższym ryzyku, w tym odpowiednie badanie źródła środków i majątku oraz środki na szczeblu kierownictwa. Weryfikacja poprzedza relację, chyba że moduł AML dopuszcza odroczenie; dokumentuj środki i termin zakończenia dopuszczonego odroczenia.
Sankcje i zmiany po otwarciu
Wyjaśnij trafienia sankcyjne przed aktywnością. W bieżącej kontroli ponownie sprawdź istotne dowody po zmianie właścicieli, operatorów lub płatności.