
DIFC: aprire un conto aziendale
Adeguata verifica bancaria DIFC secondo il modulo AML DFSA e i requisiti federali emiratini sulla proprietà.
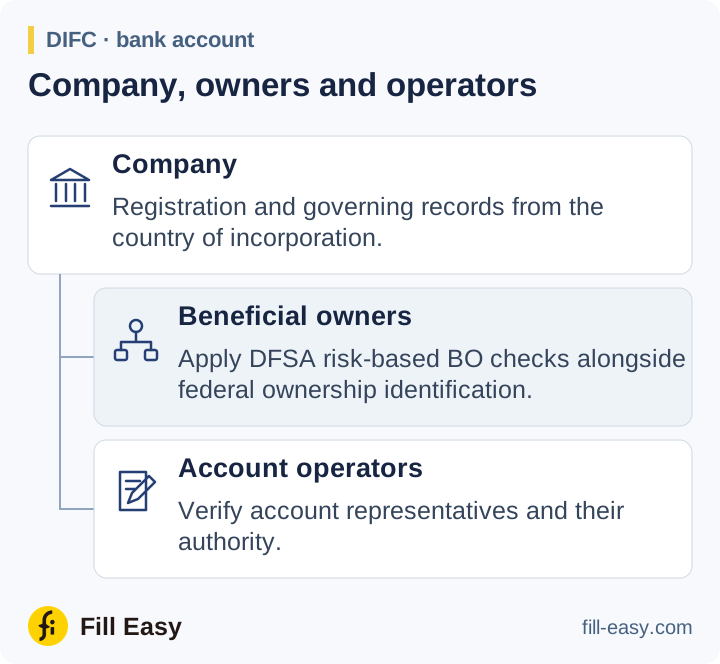
Ottenete iscrizione, atti costitutivi e attività dalla giurisdizione d’origine. Per società EAU, la guida ai registri distingue DIFC, altre zone franche e territorio continentale.
Applicare entrambi i requisiti proprietari
DFSA AML 7.3 richiede identificazione e verifica di cliente e titolari effettivi. La definizione basata sul rischio non impone una soglia percentuale unica. Le linee guida trattano anche il requisito federale di identificare proprietà di controllo pari almeno al 25%. Documentate tale verifica e gli altri controllanti individuati dalla valutazione DFSA.
identificare il cliente e verificarne l’identità;
Regolamento AML DFSA — AML 7.3.1(1)(a) (opens in a new tab)
adottare misure ragionevoli per capire attività e struttura di proprietà e controllo del cliente;
Regolamento AML DFSA — AML 7.3.1(1)(c) (opens in a new tab)
Acquisite documenti sui soci nei livelli pertinenti e accordi che attribuiscono voto, nomina o altro controllo. Verificate rappresentanti e poteri, conservando mandato bancario e delibera o delega richiesta dalle regole societarie.
Concludere l’apertura
Definite scopo del conto, pagamenti previsti e finanziamento. Acquisite contratti commerciali o finanziari necessari a spiegare pagamenti per un’altra società del gruppo o terzi.
Applicate verifica rafforzata ai clienti più rischiosi, comprese misure pertinenti su origine dei fondi, patrimonio e alta direzione. La verifica precede il rapporto salvo che il modulo AML consenta il rinvio; documentate controlli e termine di completamento del rinvio ammesso.
Sanzioni e cambiamenti successivi
Risolvete gli esiti sulle sanzioni prima dell’attività. Nella verifica continua, riesaminate prove pertinenti dopo cambi di proprietari, operatori o pagamenti.