
Seguro de vida en Hong Kong: incorporación de clientes empresariales
Proceso AML/CDD de aseguradoras de vida de Hong Kong: sociedades tomadoras, beneficiarios efectivos, pagadores de primas y beneficiarios de pólizas.
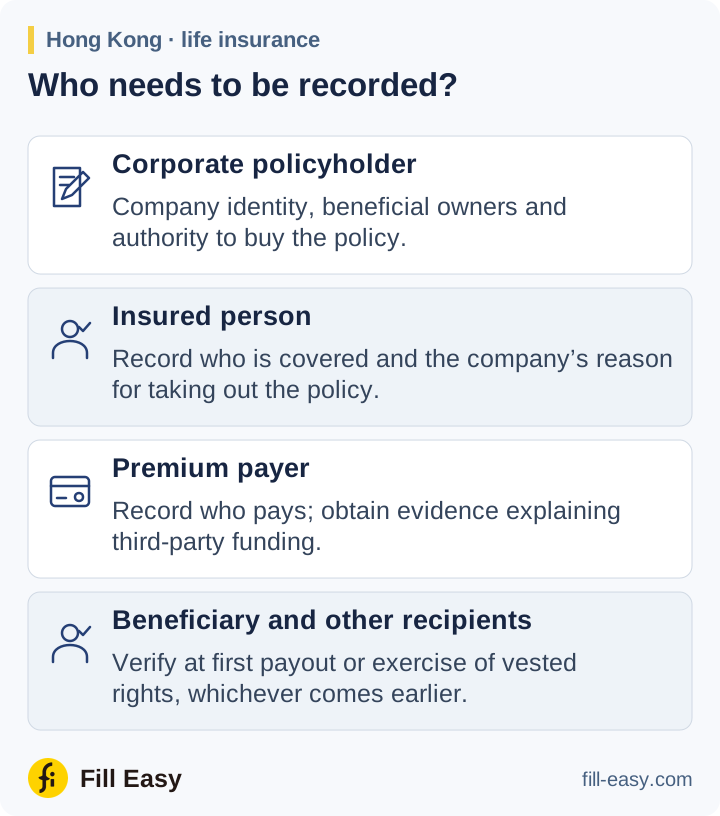
Para una sociedad tomadora, las aseguradoras de vida de Hong Kong aplican la AMLO y la GL3 de la Insurance Authority. Registre por separado tomador, persona asegurada, pagador de primas y beneficiario, incluidos cambios posteriores.
Verificar al tomador y sus propietarios
Identifique la empresa que contrata la póliza y verifíquela con pruebas fiables e independientes. Documento de constitución, extracto actual y estatutos ayudan a identificar la entidad legal. La guía de documentos de Hong Kong explica los registros locales; una empresa extranjera necesita documentos apropiados de su registro.

La investigación de propiedad sigue a la sociedad tomadora. Los párrafos 4.4.6–4.4.9 de GL3 abarcan a personas con más del 25 % de acciones o votos y a quienes controlan en última instancia la gestión. Identifíquelas y tome medidas razonables para verificarlas; si nadie cumple la definición, aplique la regla sobre altos directivos. El beneficiario de la póliza se registra por separado.
El representante que gestiona el seguro también necesita verificación de identidad y facultades según el párrafo 4.5. El mandato de la empresa puede indicar quién puede contratar la cobertura y qué instrucciones posteriores, como cesión o rescate, requieren otra autorización.
Una aseguradora debe verificar las facultades de cada persona que actúe para el cliente (PPTA) con documentos adecuados (por ejemplo, resolución del consejo o autorización escrita similar).
Insurance Authority GL3 (May 2025) — GL3 paragraph 4.5.4 (opens in a new tab)
Explicar la cobertura y los fondos
Pregunte por qué la empresa contrata la póliza, quién está asegurado, quién pagará las primas y quién recibirá la prestación. Registre los importes previstos y las formas de pago en la propuesta.
Identifique pronto al pagador. La circular de abril de 2024 de la IA pide controles para detectar pagos de terceros, establecer su relación con el tomador y entender por qué pagan. En general, las aseguradoras no deben aceptar pagos de terceros no relacionados. Un cheque de caja necesita por tanto un comprador rastreable y una explicación de los fondos, no solo el número de póliza.
Evalúe conjuntamente riesgos del cliente, producto, geografía y pagos. Resuelva coincidencias de cribado y aplique controles y aprobaciones reforzados cuando proceda. Para clientes o beneficiarios efectivos PEP no hongkoneses, el párrafo 4.11.11 de GL3 exige aprobación de la alta dirección y medidas razonables para establecer origen de patrimonio y fondos.
Registrar ahora al beneficiario y programar comprobaciones posteriores
Cuando se designe beneficiario, registre su nombre o datos suficientes de la clase designada. Según los párrafos 4.6.1–4.6.4 de GL3, la verificación vence cuando ejerce derechos adquiridos o recibe el primer pago, lo que ocurra antes. Identifique a los beneficiarios efectivos de un beneficiario empresarial y, si se cumple la condición específica de alto riesgo, tome medidas razonables para verificarlos.
cuando el beneficiario ejerce un derecho adquirido en virtud de la póliza de seguro
Anote ese desencadenante en el expediente. Un cambio posterior de beneficiario debe actualizar la designación y las comprobaciones pendientes para que el equipo de siniestros sepa a quién verificar cuando toque pagar.
Completar la revisión y mantenerla actualizada
La verificación del cliente y beneficiarios efectivos suele hacerse antes o durante el establecimiento de la relación. El párrafo 4.9 de GL3 solo permite el aplazamiento excepcional con gestión eficaz del riesgo, necesidad de evitar interrumpir la actividad normal y rápida finalización. Registre decisión, aprobaciones y verificaciones pendientes permitidas antes de entregar el expediente. Si no se completa la CDD exigida, el párrafo 4.15.1 de GL3 exige rechazo o terminación según corresponda y un informe a la JFIU ante conocimiento o sospecha pertinente.
Actualice el expediente por cambios de propiedad, mandato, primas o beneficiarios. Los párrafos 8.4 y 8.6 de GL3 exigen conservar datos del cliente al menos cinco años desde el fin de la relación y registros de transacciones al menos cinco años desde su realización.