
Assicurazione vita a Hong Kong: acquisizione di clienti societari
Processo AML/CDD degli assicuratori vita di Hong Kong: società contraenti, titolari effettivi, pagatori dei premi e beneficiari.
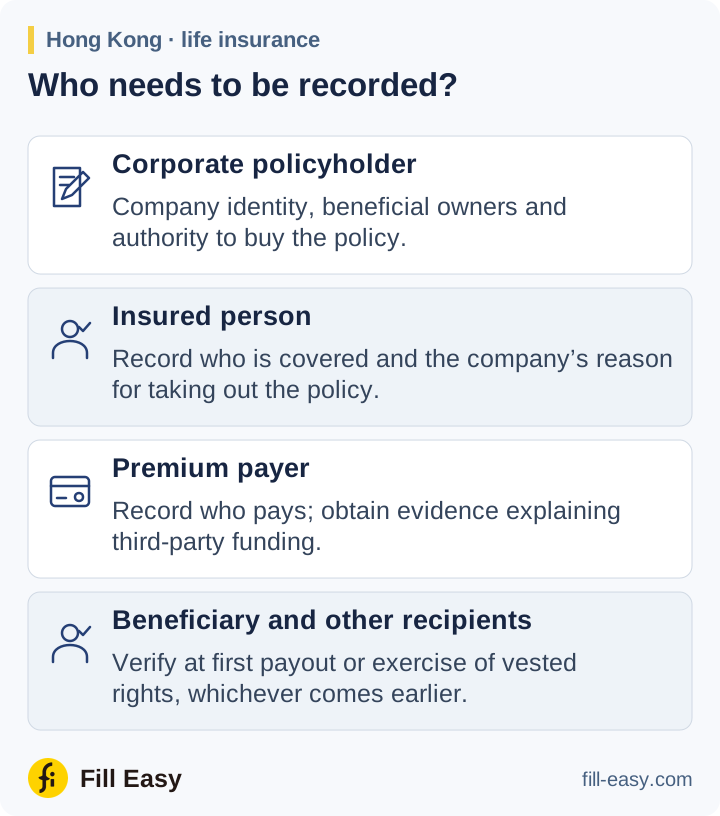
Per una società contraente, gli assicuratori vita di Hong Kong applicano AMLO e GL3 dell’Insurance Authority. Registrate separatamente contraente, persona assicurata, pagatore dei premi e beneficiario, comprese modifiche successive.
Verificare il contraente e i suoi titolari
Identificate la società che stipula la polizza e verificatela con prove affidabili e indipendenti. Atto costitutivo, estratto aggiornato e statuto aiutano a stabilire la persona giuridica. La guida ai documenti di Hong Kong spiega i registri locali; una società estera richiede documenti appropriati dal proprio registro.

L’indagine sulla proprietà riguarda la società contraente. I paragrafi GL3 4.4.6–4.4.9 comprendono persone con oltre il 25% di azioni o voti e quelle con controllo ultimo della gestione. Identificatele e adottate misure ragionevoli per verificarle; se nessuno soddisfa la definizione, applicate la disposizione sugli alti dirigenti. Il beneficiario della polizza è registrato separatamente.
Il rappresentante che organizza l’assicurazione richiede anche verifiche di identità e poteri secondo il paragrafo 4.5. Un mandato societario può indicare chi può stipulare la copertura e quali istruzioni successive, come cessione o riscatto, richiedono altra approvazione.
Un assicuratore deve verificare i poteri di ogni persona che agisce per il cliente (PPTA) con documenti appropriati (ad esempio, delibera del consiglio o analoga autorizzazione scritta).
Insurance Authority GL3 (May 2025) — GL3 paragraph 4.5.4 (opens in a new tab)
Spiegare copertura e fondi
Chiedete perché la società stipula la polizza, di chi è assicurata la vita, chi finanzierà i premi e chi riceverà la prestazione. Registrate importi previsti e modalità di pagamento nella proposta.
Identificate presto il pagatore. La circolare IA di aprile 2024 richiede controlli per individuare pagamenti di terzi, stabilire il loro rapporto con il contraente e capire perché pagano. In generale, gli assicuratori non dovrebbero accettare pagamenti di terzi non collegati. Un assegno circolare richiede quindi un acquirente tracciabile e una spiegazione dei fondi, non solo il numero di polizza.
Valutate insieme rischi di cliente, prodotto, geografia e pagamenti. Risolvete le corrispondenze dello screening e applicate controlli rafforzati e approvazioni attivati dai risultati. Per clienti o titolari effettivi PEP non hongkonghesi, il paragrafo GL3 4.11.11 richiede approvazione dell’alta direzione e misure ragionevoli per stabilire origine del patrimonio e dei fondi.
Registrare ora il beneficiario; programmare i controlli successivi
Alla designazione del beneficiario, registratene il nome o informazioni sufficienti sulla categoria. Secondo i paragrafi GL3 4.6.1–4.6.4, la verifica è dovuta quando esercita diritti acquisiti o riceve il primo pagamento, a seconda di quale avviene prima. Identificate i titolari effettivi di un beneficiario societario e, quando ricorre la specifica condizione di alto rischio, adottate misure ragionevoli per verificarli.
al momento in cui il beneficiario esercita un diritto acquisito in virtù della polizza assicurativa
Registrate questo evento nella polizza. Una successiva modifica del beneficiario deve aggiornare designazione e controlli in sospeso, affinché il team sinistri sappia chi verificare al momento del pagamento.
Completare la verifica e mantenerla aggiornata
La verifica di cliente e titolari effettivi avviene normalmente prima o durante l’instaurazione del rapporto. Il paragrafo GL3 4.9 consente il rinvio eccezionale solo con gestione efficace del rischio, necessità di evitare interruzioni dell’attività ordinaria e rapido completamento. Registrate decisione, approvazioni e verifiche in sospeso consentite prima di trasmettere il fascicolo. Se la CDD richiesta non può essere completata, GL3 4.15.1 richiede rifiuto o cessazione secondo il caso e segnalazione alla JFIU in presenza di conoscenza o sospetto pertinente.
Aggiornate il fascicolo per cambi di proprietà, mandato, premi e beneficiari. I paragrafi GL3 8.4 e 8.6 richiedono di conservare i dati cliente almeno cinque anni dopo la fine del rapporto e i dati delle operazioni almeno cinque anni dopo il completamento dell’operazione.