
ہانگ کانگ لائف انشورنس: کارپوریٹ آن بورڈنگ عمل
ہانگ کانگ کے لائف انشورنس اداروں کا AML/CDD عمل: کارپوریٹ پالیسی ہولڈرز، فائدہ مند مالکان، پریمیم ادا کرنے والے اور پالیسی مستحقین۔
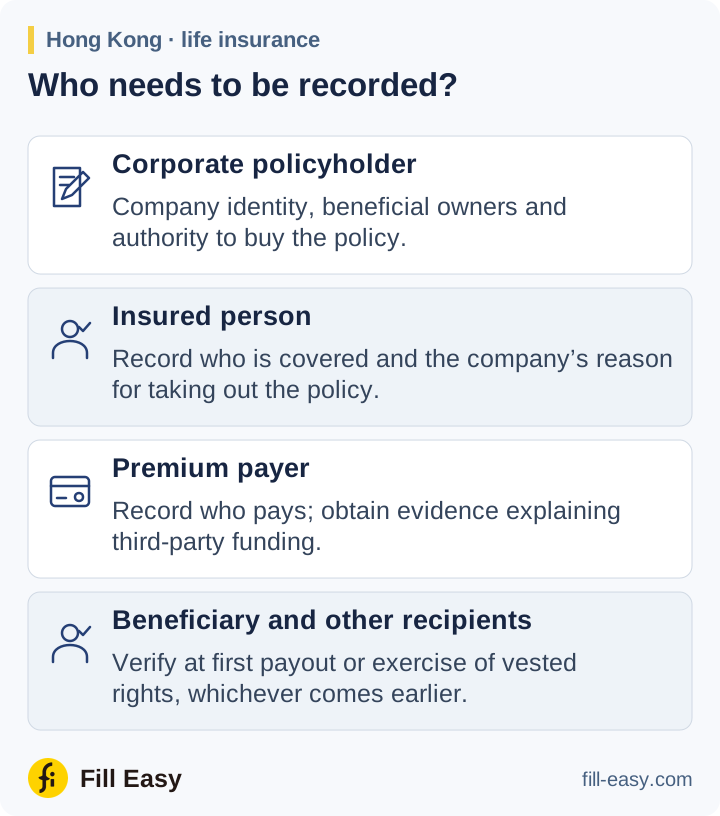
کارپوریٹ پالیسی ہولڈر کے لیے ہانگ کانگ کے لائف انشورنس ادارے AMLO اور انشورنس اتھارٹی کا GL3 لاگو کرتے ہیں۔ پالیسی ہولڈر، بیمہ شدہ شخص، پریمیم ادا کرنے والا اور مستحق الگ الگ درج کریں، بعد کی تبدیلیاں بھی۔
پالیسی ہولڈر اور اس کے مالکان کی تصدیق کریں
پالیسی لینے والی کمپنی کی شناخت کریں اور قابلِ اعتماد، آزاد ثبوت سے تصدیق کریں۔ اس کا قیام ریکارڈ، موجودہ رجسٹری اقتباس اور کمپنی کا آئین قانونی ادارہ قائم کرنے میں مدد دیتے ہیں۔ ہانگ کانگ دستاویزات گائیڈ مقامی ریکارڈ سمجھاتی ہے؛ غیر ملکی کمپنی کو اپنی رجسٹری کے مناسب ریکارڈ درکار ہیں۔

ملکیت کی جانچ کارپوریٹ پالیسی ہولڈر کے سلسلے کو دیکھتی ہے۔ GL3 پیراگراف 4.4.6–4.4.9 میں 25% سے زیادہ حصص یا ووٹنگ حقوق والے اور انتظامیہ پر حتمی کنٹرول رکھنے والے افراد شامل ہیں۔ ان کی شناخت اور تصدیق کے لیے معقول اقدامات کریں؛ اگر کوئی تعریف پر پورا نہ اترے تو سینئر انتظامی عہدیدار کی شق لاگو کریں۔ پالیسی کے مستحق کو الگ درج کریں۔
انشورنس کا انتظام کرنے والے نمائندے کی شناخت اور اختیار بھی پیراگراف 4.5 کے تحت جانچنا ضروری ہے۔ کمپنی کا اختیار نامہ واضح کر سکتا ہے کہ کون کور لے سکتا ہے اور بعد کی کون سی ہدایات، جیسے پالیسی کی تفویض یا دستبرداری، کے لیے دوسری منظوری چاہیے۔
ایک انشورنس ادارے کو مناسب دستاویزی ثبوت (مثلاً بورڈ قرارداد یا اسی نوعیت کی تحریری اجازت) سے ہر PPTA کا اختیار تصدیق کرنا چاہیے۔
انشورنس اتھارٹی GL3 (مئی 2025) — GL3 پیراگراف 4.5.4 (opens in a new tab)
انشورنس کور اور رقم کی وضاحت کریں
پوچھیں کمپنی پالیسی کیوں لے رہی ہے، کس کی زندگی بیمہ ہے، پریمیم کون دے گا اور فائدہ کس کو ملے گا۔ تجویز میں متوقع پریمیم رقم اور ادائیگی کے انتظامات درج کریں۔
پریمیم ادا کرنے والے کی شناخت شروع میں کریں۔ IA کے اپریل 2024 سرکلر میں تیسرے فریق کی ادائیگیاں پکڑنے، ادا کرنے والے اور پالیسی ہولڈر کا تعلق قائم کرنے اور ادائیگی کی وجہ سمجھنے کے کنٹرول کا کہا گیا ہے۔ انشورنس اداروں کو عموماً غیر متعلقہ تیسرے فریق سے ادائیگیاں قبول نہیں کرنی چاہییں۔ اس لیے کیشیئر آرڈر کے لیے قابلِ شناخت خریدار اور فنڈنگ کی وضاحت ضروری ہے، صرف اس پر لکھا پالیسی نمبر کافی نہیں۔
صارف، پروڈکٹ، ملک اور ادائیگی کے خطرات کا ایک ساتھ جائزہ لیں۔ اسکریننگ کی مماثلتیں حل کریں اور نتائج کے مطابق مزید سخت جانچ اور منظوری لاگو کریں۔ غیر ہانگ کانگ PEP صارفین یا فائدہ مند مالکان کے لیے GL3 پیراگراف 4.11.11 سینئر انتظامیہ کی منظوری اور دولت و فنڈز کے ذرائع قائم کرنے کے معقول اقدامات کا تقاضا کرتا ہے۔
مستحق ابھی درج کریں؛ بعد کی جانچ کا وقت طے کریں
مستحق نامزد ہونے پر اس کا نام یا نامزد گروہ کے بارے میں کافی معلومات درج کریں۔ GL3 پیراگراف 4.6.1–4.6.4 کے تحت تصدیق اس وقت لازم ہوتی ہے جب مستحق اپنا حاصل شدہ حق استعمال کرے یا پہلی ادائیگی وصول کرے، جو پہلے ہو۔ کارپوریٹ مستحق کے فائدہ مند مالکان کی شناخت کریں اور مخصوص زیادہ خطرے کی شرط لاگو ہو تو ان کی تصدیق کے معقول اقدامات کریں۔
جب مستحق انشورنس پالیسی کے تحت اپنے حاصل شدہ حق کا استعمال کرے
انشورنس اتھارٹی GL3 (مئی 2025) — GL3 پیراگراف 4.6.3(a)(i)؛ نگران رہنمائی (opens in a new tab)
اس موقع کو پالیسی ریکارڈ میں مقرر کریں۔ بعد میں مستحق بدلے تو نامزدگی اور باقی جانچ تازہ کریں، تاکہ دعووں کی ٹیم جان سکے کہ ادائیگی واجب ہونے پر کس کی تصدیق کرنی ہے۔
جائزہ مکمل کرکے تازہ رکھیں
صارف اور فائدہ مند مالک کی تصدیق عام طور پر تعلق قائم ہونے سے پہلے یا اس کے دوران ہوتی ہے۔ GL3 پیراگراف 4.9 صرف مؤثر خطرہ انتظام، معمول کے کاروبار میں خلل سے بچنے کی ضرورت اور جلد تکمیل کی صورت میں غیر معمولی تاخیر کی اجازت دیتا ہے۔ پالیسی فائل حوالے کرنے سے پہلے فیصلہ، ضروری منظوریاں اور اجازت یافتہ باقی تصدیق درج کریں۔ ضروری CDD مکمل نہ ہو تو GL3 پیراگراف 4.15.1 کے تحت حالات کے مطابق انکار یا خاتمہ، اور متعلقہ علم یا شبہ ہو تو JFIU کو رپورٹ درکار ہے۔
ملکیت، اختیار نامے، پریمیم اور مستحق میں تبدیلی پر پالیسی فائل تازہ کریں۔ GL3 پیراگراف 8.4 اور 8.6 کے تحت تعلق ختم ہونے کے بعد صارف ریکارڈ کم از کم پانچ سال اور لین دین مکمل ہونے کے بعد لین دین کا ریکارڈ کم از کم پانچ سال محفوظ رکھنا لازم ہے۔