
Assurance vie à Hong Kong : accueil d’une entreprise cliente
Le processus AML/CDD des assureurs-vie à Hong Kong : sociétés souscriptrices, bénéficiaires effectifs, payeurs de primes et bénéficiaires de police.
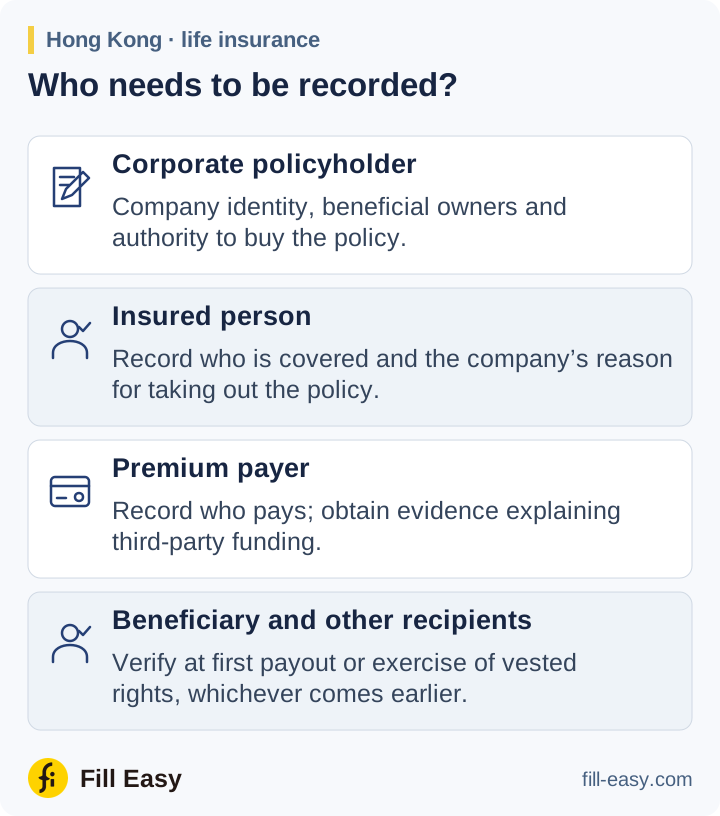
Pour une société souscriptrice, les assureurs-vie de Hong Kong appliquent l’AMLO et la GL3 de l’Insurance Authority. Consignez séparément la société souscriptrice, la personne assurée, le payeur de primes et le bénéficiaire, y compris les changements ultérieurs.
Vérifier la société souscriptrice et ses propriétaires
Identifiez la société qui souscrit la police et vérifiez-la avec des preuves fiables et indépendantes. Document de constitution, extrait récent et statuts établissent la personne morale. Le guide des documents de Hong Kong explique les documents locaux ; une société étrangère nécessite ceux de son propre registre.

L’examen de propriété suit la société souscriptrice. Les paragraphes 4.4.6–4.4.9 de GL3 couvrent les personnes ayant plus de 25 % des actions ou voix et celles qui contrôlent ultimement la gestion. Identifiez-les et prenez des mesures raisonnables pour les vérifier ; si personne ne répond à la définition, appliquez la règle relative aux dirigeants principaux. Le bénéficiaire de la police est consigné séparément.
Une personne qui organise l’assurance pour la société doit aussi faire l’objet d’une vérification d’identité et de pouvoirs selon le paragraphe 4.5. Un mandat peut préciser qui peut souscrire et quelles instructions ultérieures, comme une cession ou un rachat, nécessitent une nouvelle approbation.
Un assureur doit vérifier les pouvoirs de chaque personne agissant pour le client (PPTA) au moyen de documents appropriés (par exemple, une résolution du conseil ou une autorisation écrite similaire).
Insurance Authority GL3 (May 2025) — GL3 paragraph 4.5.4 (opens in a new tab)
Expliquer la couverture et les fonds
Demandez pourquoi la société souscrit, sur quelle vie porte la police, qui paiera les primes et qui recevra la prestation. Inscrivez les montants attendus et les modalités de paiement dans la proposition.
Identifiez tôt le payeur des primes. La circulaire d’avril 2024 de l’IA demande des contrôles pour repérer les paiements de tiers, établir leur lien avec la société souscriptrice et comprendre pourquoi ils paient. Les assureurs ne devraient généralement pas accepter les paiements de tiers sans lien. Un chèque de banque exige donc un acheteur identifiable et une explication du financement, au-delà du seul numéro de police.
Évaluez ensemble les risques liés au client, au produit, à la géographie et au paiement. Résolvez les alertes de filtrage et appliquez les contrôles renforcés et approbations requis. Pour un client ou bénéficiaire effectif PPE non hongkongais, le paragraphe 4.11.11 de GL3 exige l’accord de la direction et des mesures raisonnables pour établir l’origine du patrimoine et des fonds.
Consigner le bénéficiaire maintenant ; prévoir les contrôles futurs
À la désignation d’un bénéficiaire, consignez son nom ou des informations suffisantes sur la catégorie désignée. Selon les paragraphes 4.6.1–4.6.4 de GL3, la vérification est due lorsque le bénéficiaire exerce des droits acquis ou reçoit le premier versement, selon la première échéance. Identifiez les bénéficiaires effectifs d’une société bénéficiaire et, si la condition spécifique de haut risque s’applique, prenez des mesures raisonnables pour les vérifier.
au moment où le bénéficiaire exerce un droit qui lui est acquis au titre de la police d’assurance
Inscrivez ce déclencheur au dossier de police. Un changement ultérieur de bénéficiaire doit mettre à jour la désignation et les contrôles en attente afin que l’équipe des sinistres sache qui vérifier lors du paiement.
Terminer la revue et la tenir à jour
La vérification du client et des bénéficiaires effectifs a normalement lieu avant ou pendant l’établissement de la relation. Le paragraphe 4.9 de GL3 n’autorise un report exceptionnel qu’avec une gestion efficace des risques, le besoin d’éviter une interruption normale et un achèvement rapide. Consignez décision, approbations et toute vérification restant légalement en attente avant la transmission du dossier. Si la CDD requise ne peut être achevée, le paragraphe 4.15.1 de GL3 impose refus ou rupture selon le cas, et un signalement à la JFIU en cas de connaissance ou de soupçon pertinent.
Mettez à jour le dossier pour tout changement de propriété, mandat, primes ou bénéficiaire. Les paragraphes 8.4 et 8.6 de GL3 exigent la conservation des données clients au moins cinq ans après la fin de la relation et des données de transaction au moins cinq ans après la transaction.