
ประกันชีวิตฮ่องกง: ขั้นตอนรับลูกค้านิติบุคคล
ขั้นตอน AML/CDD ของบริษัทประกันชีวิตฮ่องกงสำหรับผู้ถือกรมธรรม์นิติบุคคล ผู้รับประโยชน์ที่แท้จริง ผู้จ่ายเบี้ย และผู้รับผลประโยชน์
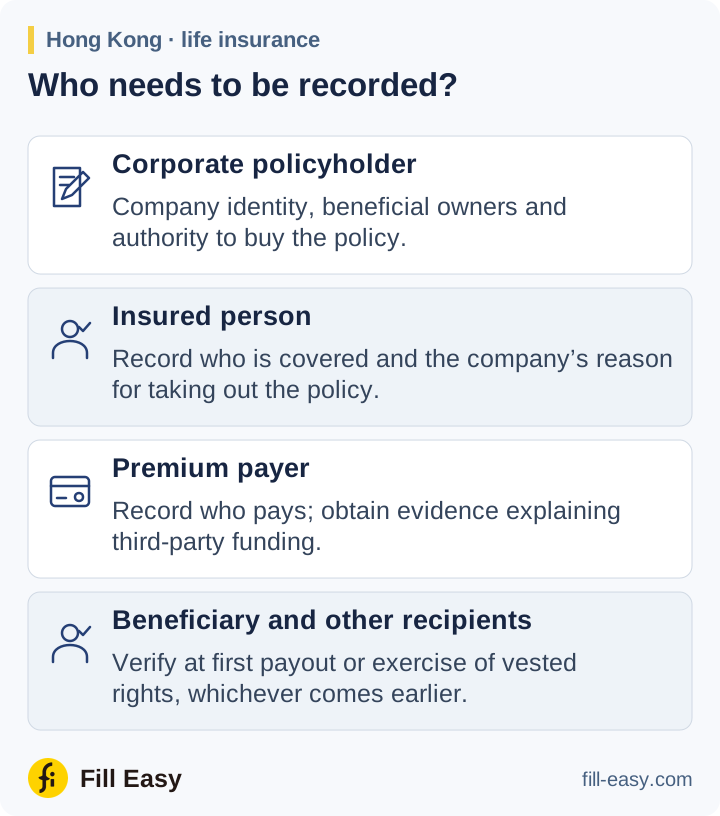
สำหรับผู้ถือกรมธรรม์นิติบุคคล บริษัทประกันชีวิตฮ่องกงใช้ AMLO และ GL3 ของ Insurance Authority บันทึกผู้ถือกรมธรรม์ ผู้เอาประกัน ผู้จ่ายเบี้ย และผู้รับผลประโยชน์แยกกัน รวมถึงการเปลี่ยนแปลงภายหลัง
ตรวจสอบผู้ถือกรมธรรม์และเจ้าของ
ระบุบริษัทที่ซื้อกรมธรรม์และยืนยันด้วยหลักฐานจากแหล่งอิสระที่เชื่อถือได้ เอกสารจดทะเบียน หนังสือคัดทะเบียนปัจจุบัน และข้อบังคับช่วยยืนยันนิติบุคคล คู่มือเอกสารฮ่องกง อธิบายเอกสารท้องถิ่น ส่วนบริษัทต่างประเทศต้องใช้เอกสารที่เหมาะสมจากทะเบียนของตน

การตรวจผู้ถือหุ้นติดตามผู้ถือกรมธรรม์นิติบุคคล GL3 วรรค 4.4.6–4.4.9 ครอบคลุมบุคคลที่มีหุ้นหรือสิทธิออกเสียงมากกว่า 25% และผู้ควบคุมการบริหารในที่สุด ระบุและใช้มาตรการที่สมเหตุสมผลเพื่อยืนยันบุคคลเหล่านั้น หากไม่มีใครเข้าเกณฑ์ให้ใช้ข้อกำหนดเกี่ยวกับผู้บริหารระดับสูง ผู้รับผลประโยชน์กรมธรรม์บันทึกแยกต่างหาก
ผู้แทนที่จัดการประกันต้องตรวจตัวตนและอำนาจตามวรรค 4.5 ด้วย หนังสือมอบอำนาจของบริษัทอธิบายว่าใครซื้อความคุ้มครองได้ และคำสั่งภายหลัง เช่น การโอนสิทธิหรือเวนคืน ต้องอนุมัติเพิ่มหรือไม่
ผู้รับประกันควรยืนยันอำนาจของ PPTA แต่ละรายด้วยหลักฐานเอกสารที่เหมาะสม เช่น มติคณะกรรมการหรือหนังสืออนุญาตที่คล้ายกัน
Insurance Authority GL3 (พฤษภาคม 2025) — วรรค 4.5.4 (opens in a new tab)
อธิบายความคุ้มครองและเงิน
ถามว่าบริษัทซื้อกรมธรรม์เพราะอะไร ประกันชีวิตใคร ใครจ่ายเบี้ย และใครจะรับผลประโยชน์ บันทึกจำนวนเบี้ยที่คาดไว้และวิธีจ่ายในข้อเสนอ
ระบุผู้จ่ายเบี้ยตั้งแต่ต้น หนังสือเวียน IA เมษายน 2024 เรียกร้องการควบคุมเพื่อตรวจพบการจ่ายโดยบุคคลที่สาม ระบุความสัมพันธ์กับผู้ถือกรมธรรม์ และเข้าใจเหตุที่จ่าย โดยทั่วไปบริษัทประกันไม่ควรรับเงินจากบุคคลที่สามที่ไม่เกี่ยวข้อง ดังนั้น cashier order ต้องระบุผู้ซื้อที่ติดตามได้และคำอธิบายที่มาของเงิน ไม่ใช่มีเพียงเลขกรมธรรม์เขียนไว้
ประเมินความเสี่ยงของลูกค้า ผลิตภัณฑ์ พื้นที่ และการจ่ายเงินร่วมกัน แก้ผลคัดกรองที่ตรงและใช้การตรวจเพิ่มกับการอนุมัติตามข้อค้นพบ สำหรับลูกค้าหรือเจ้าของที่แท้จริงที่เป็น PEP นอกฮ่องกง GL3 วรรค 4.11.11 ต้องอนุมัติโดยผู้บริหารระดับสูงและใช้มาตรการที่สมเหตุสมผลเพื่อระบุที่มาทรัพย์สินและเงินทุน
บันทึกผู้รับผลประโยชน์ตอนนี้ กำหนดตรวจภายหลัง
เมื่อระบุผู้รับผลประโยชน์ ให้บันทึกชื่อหรือข้อมูลเพียงพอเกี่ยวกับกลุ่มที่กำหนด ตาม GL3 วรรค 4.6.1–4.6.4 ต้องยืนยันเมื่อผู้รับผลประโยชน์ใช้สิทธิที่เกิดขึ้นแล้วหรือได้รับเงินครั้งแรก แล้วแต่สิ่งใดเกิดก่อน ระบุผู้รับประโยชน์ที่แท้จริงของผู้รับผลประโยชน์นิติบุคคล และใช้มาตรการที่สมเหตุสมผลยืนยันเมื่อเข้าเงื่อนไขความเสี่ยงสูงที่กำหนด
ณ เวลาที่ผู้รับผลประโยชน์ใช้สิทธิที่เกิดขึ้นตามกรมธรรม์
Insurance Authority GL3 (พฤษภาคม 2025) — วรรค 4.6.3(a)(i); คำแนะนำหน่วยงาน (opens in a new tab)
ตั้งจุดกระตุ้นนั้นไว้ในเอกสารกรมธรรม์ หากเปลี่ยนผู้รับผลประโยชน์ภายหลัง ให้ปรับการระบุชื่อและรายการตรวจค้าง เพื่อให้ฝ่ายสินไหมทราบว่าต้องยืนยันใครเมื่อถึงกำหนดจ่าย
ปิดการตรวจและทำให้เป็นปัจจุบัน
โดยปกติยืนยันลูกค้าและเจ้าของที่แท้จริงก่อนหรือระหว่างเริ่มความสัมพันธ์ GL3 วรรค 4.9 อนุญาตเลื่อนเป็นข้อยกเว้นเฉพาะเมื่อบริหารความเสี่ยงอย่างมีประสิทธิผล ต้องหลีกเลี่ยงการขัดจังหวะธุรกิจปกติ และเสร็จโดยเร็ว ก่อนส่งต่อแฟ้มกรมธรรม์ ให้บันทึกคำตัดสิน การอนุมัติที่ต้องมี และการตรวจค้างที่อนุญาต หากทำ CDD ที่จำเป็นไม่สำเร็จ GL3 วรรค 4.15.1 ให้ปฏิเสธหรือยุติตามกรณี และรายงาน JFIU เมื่อมีความรู้หรือความสงสัยที่เกี่ยวข้อง
อัปเดตแฟ้มกรมธรรม์เมื่อเปลี่ยนเจ้าของ หนังสือมอบอำนาจ เบี้ย และผู้รับผลประโยชน์ GL3 วรรค 8.4 และ 8.6 ให้เก็บข้อมูลลูกค้าอย่างน้อยห้าปีหลังความสัมพันธ์สิ้นสุด และข้อมูลธุรกรรมอย่างน้อยห้าปีหลังธุรกรรมเสร็จ