
香港の生命保険:法人契約者の審査手順
香港の生命保険会社によるAML/CDD審査。法人契約者、実質的所有者、保険料負担者、受取人を確認します。
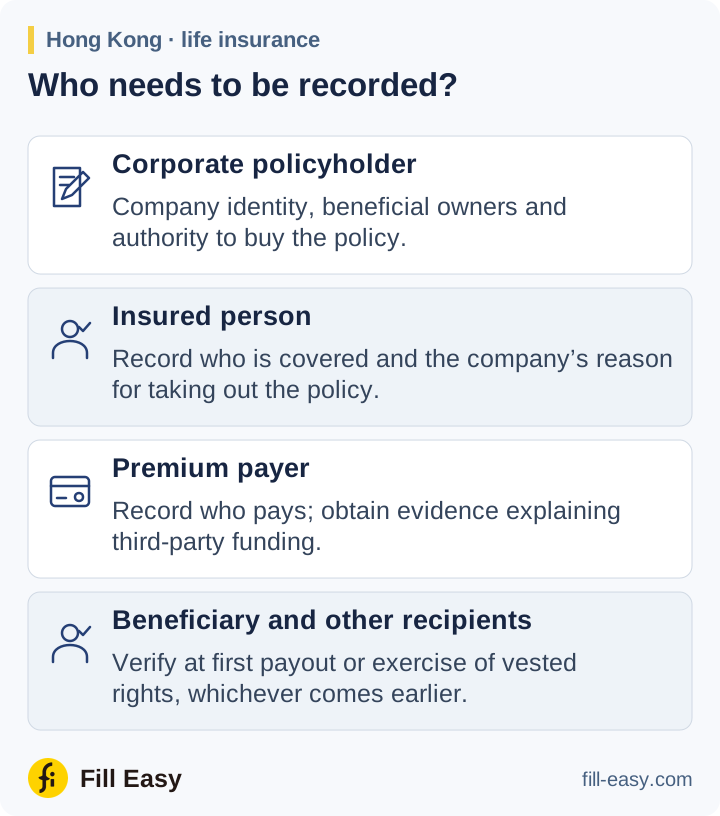
法人契約者について、香港の生命保険会社はAMLOと保険業監管局のGL3を適用します。契約者、被保険者、保険料負担者、受取人を、後の変更も含めて別々に記録します。
契約者と所有者を確認する
保険を契約する会社を特定し、信頼できる独立した証拠で確認します。設立記録、最新の登記抄本、定款が法人の確認に役立ちます。香港の書類ガイドは現地の記録を説明し、海外企業にはその登記所の適切な記録が必要です。

所有関係の調査は法人契約者をたどります。GL3の4.4.6~4.4.9項は、株式または議決権の25%超を持つ個人と、経営を最終的に支配する個人を対象とします。これらの個人を特定し、合理的な措置を講じて確認します。誰も定義に該当しない場合は、上級経営者に関する規定を適用します。保険金受取人は別途記録します。
保険を手配する代理人にも4.5項に基づく本人性と権限の確認が必要です。会社の委任状は、誰が保険を契約できるか、譲渡や解約など後の指示に追加承認が必要かを説明できます。
保険会社は、適切な書面の証拠(例:取締役会決議または同様の書面による授権)で、各PPTAの権限を確認すべきである。
保険業監管局GL3(2025年5月)4.5.4項 (opens in a new tab)
保障と資金を説明する
会社が保険を契約する理由、誰の生命を保障するか、誰が保険料を支払うか、誰が保険金を受け取るかを確認します。予定保険料と支払方法を申込書に記録します。
保険料負担者を早い段階で特定します。IAの2024年4月の通達は、第三者からの支払いを検知し、負担者と契約者の関係および支払う理由を把握する管理策を求めます。保険会社は原則として無関係な第三者からの支払いを受けるべきではありません。そのため銀行小切手には、単に保険証券番号を記すだけでなく、追跡可能な購入者と資金源の説明が必要です。
顧客、商品、地域、支払いのリスクを合わせて評価します。スクリーニングでの一致を解決し、結果に応じた強化確認と承認を行います。香港以外のPEPである顧客または実質的所有者について、GL3の4.11.11項は上級管理職の承認と資産・資金の出所を確認する合理的な措置を求めます。
受取人を今記録し、後の確認を予定する
受取人を指定したら、その氏名または指定された区分を特定できる十分な情報を記録します。GL3の4.6.1~4.6.4項では、受取人が確定した権利を行使する時点か最初の保険金を受け取る時点のうち、早い方で確認します。法人受取人の実質的所有者を特定し、規定された高リスク条件に該当する場合は合理的な措置で確認します。
受取人が保険契約に基づき確定した権利を行使する時点
保険業監管局GL3(2025年5月)4.6.3(a)(i)項・当局指針 (opens in a new tab)
その時点を保険記録に設定します。その後受取人が変われば、指定と未完了の確認を更新し、保険金請求担当者が支払時に確認すべき相手を分かるようにします。
審査を完了し、最新の状態に保つ
顧客と実質的所有者の確認は通常、取引関係の開始前または開始時に行います。GL3の4.9項は、効果的なリスク管理、通常業務の中断を避ける必要性、迅速な完了がある場合にのみ例外的な延期を認めます。保険ファイルを引き継ぐ前に、判断、必要な承認、許容された未完了の確認を記録します。必要なCDDを完了できない場合は、GL3の4.15.1項に従い状況に応じて拒否または終了し、関連する認識や疑いがあればJFIUに報告します。
所有者、委任、保険料、受取人の変更に応じて保険ファイルを更新します。GL3の8.4項と8.6項は、顧客記録を取引関係終了後少なくとも5年間、取引記録を取引完了後少なくとも5年間保存するよう求めます。