
香港人寿保险:公司客户审核流程
香港人寿保险公司的反洗钱及客户尽职调查流程,涵盖公司保单持有人、实际受益所有人、保费支付人及保单受益人。
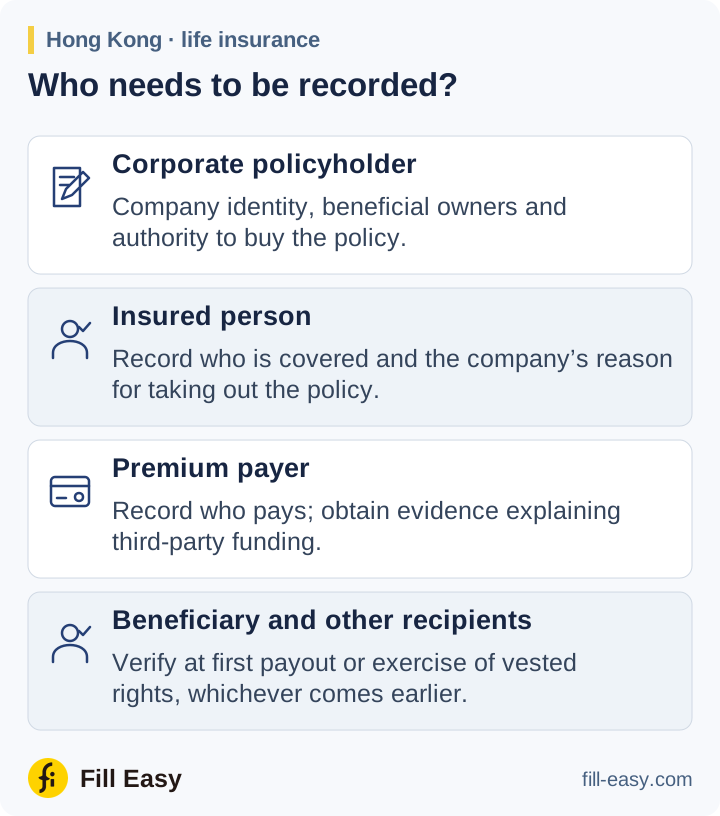
对于公司保单持有人,香港人寿保险公司适用《打击洗钱条例》及保险业监管局(保监局)的 GL3 指引。应分别记录保单持有人、被保险人、保费支付人和受益人,包括日后的变更。
核实保单持有人及其所有人
识别投保公司,并用可靠、独立的证据核实其身份。注册成立记录、当前摘录及公司章程有助确认法律实体。香港文件指南介绍本地记录;海外公司则需要其登记机构提供的适当记录。

所有权调查以公司保单持有人为起点。GL3 第 4.4.6–4.4.9 段涵盖持有超过 25% 股份或投票权,以及对管理拥有最终控制权的个人。应识别他们并采取合理措施核实其身份;如果无人符合定义,则适用高级管理人员条款。保单受益人应另行记录。
安排保险的代表也须根据第 4.5 段核实身份及权限。公司授权文件可以说明谁能投保,以及后续哪些指示(例如转让保单或退保)须另行批准。
保险机构应使用适当书面证据(例如董事会决议或类似书面授权)核实每名获授权代表客户行事人士(PPTA)的权限。
保监局 GL3(2025 年 5 月)第 4.5.4 段 (opens in a new tab)
说明保障及资金
询问公司为何投保、保障谁的生命、谁将支付保费,以及谁将获得保险利益。在投保申请书中记录预计保费金额和付款安排。
尽早识别保费支付人。保监局 2024 年 4 月的通函要求建立控制措施,发现第三方付款、确定支付人与保单持有人的关系,并了解付款原因。保险公司一般不应接受无关第三方的付款。因此,银行本票需要可追查的购买人及资金来源解释,不能只写上保单号码。
一并评估客户、产品、地区和付款风险。查清筛查命中结果,并执行调查结果所触发的强化核查和审批。对于非香港政治公众人物(PEP)客户或实际受益所有人,GL3 第 4.11.11 段要求高级管理层批准,并采取合理措施确定财富及资金来源。
现在记录受益人,安排后续核查
指定受益人时,应记录其姓名,或足以描述指定类别的信息。根据 GL3 第 4.6.1–4.6.4 段,须在受益人行使既得权利或收到首笔付款时核实身份,以较早者为准。如果受益人是公司,应识别其实际受益所有人;如符合指定高风险条件,还须采取合理措施核实其身份。
当受益人行使保单赋予的既得权利时
保监局 GL3(2025 年 5 月)第 4.6.3(a)(i) 段;监管指引 (opens in a new tab)
应在保单记录中设置这一触发点。日后变更受益人时,须更新指定信息和尚未完成的核查,让理赔团队在付款到期时知道需要核实谁。
完成审核并保持信息更新
客户及实际受益所有人的身份核实通常在建立业务关系之前或期间完成。GL3 第 4.9 段仅在有效管理风险、有必要避免妨碍正常业务,并且会迅速完成核实的特殊情况下允许延后。移交保单档案前,应记录决定、所需批准及任何获准尚未完成的核实。如果无法完成所需的客户尽职调查,GL3 第 4.15.1 段规定视情况拒绝或终止业务关系;如有相关知悉或怀疑,须向联合财富情报组(JFIU)报告。
所有权、授权、保费或受益人发生变化时,须更新保单档案。GL3 第 8.4 及 8.6 段规定,客户记录须在业务关系结束后保留至少五年;交易记录须在交易完成后保留至少五年。