
香港银行公司开户:客户审核流程
香港银行在开立公司账户前,如何审核公司、实际受益所有人、账户操作人及预期交易活动。
香港银行根据《打击洗钱条例》及香港金融管理局(HKMA)的要求,核实公司客户、其实际受益所有人及账户操作人。对于海外公司,应从注册成立地取得公司记录;银行适用的客户尽职调查(CDD)要求仍以香港规定为准。
确认客户及拟开立的账户
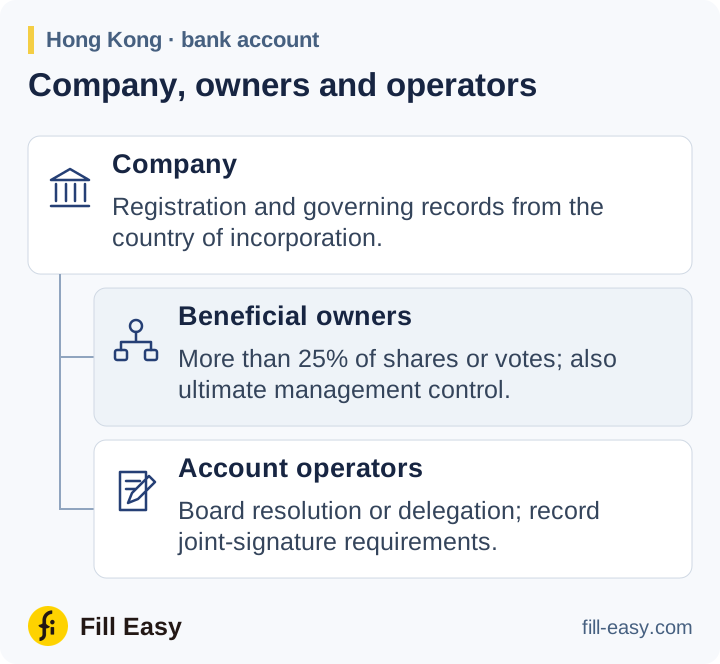
申请文件提供法定名称、注册信息、地址和业务描述。独立公司记录支持核实身份、法律形式、当前存续状态及治理权限。HKMA 指引第 4.3.6–4.3.7 段说明这些调查。
使用可靠且独立来源提供的文件、数据或信息,识别客户并核实其身份
HKMA《打击洗钱及恐怖分子资金筹集指引》(2023 年 5 月)第 4.1.3(a) 段 (opens in a new tab)
香港公司登记指南介绍公司资料报告及申报文件;肯尼亚指南介绍 BRS 记录。如客户为分支机构,应同时取得当地登记记录及总公司注册成立地的公司记录。

询问公司预计收取和支付哪些款项,包括交易对手、金额、频率和涉及国家。对需要核对的信息索取合同或发票,例如另一家公司代其收取客户款项的安排。
识别所有人及账户操作人
根据 HKMA 指引第 4.4.6 及 4.4.9 段,公司实际受益所有人的判定标准涵盖持有超过 25% 股份或投票权,以及对管理拥有最终控制权的人。银行须识别相关个人,并采取合理措施核实其身份。如果无人符合定义,则须识别相关高级管理人员,并采取合理措施核实其身份。
对公司的管理行使最终控制权
HKMA《打击洗钱及恐怖分子资金筹集指引》(2023 年 5 月)第 4.4.6(a)(iii) 段 (opens in a new tab)
如果股东是公司,应索取每家中间公司的所有权记录,直至识别相关个人。使用注明日期的所有权结构图记录整条链;代名或投票协议则可以证明股东记录未显示的权利。
根据第 4.5 段,须核实账户操作人的身份及权限。应索取董事会决议或转授权文件,列明谁可以发出指示及任何联合签署要求。
认可机构应使用适当书面证据(例如董事会决议或类似书面授权)核实每名获授权代表客户行事人士(PPTA)的权限。
HKMA《打击洗钱及恐怖分子资金筹集指引》(2023 年 5 月)第 4.5.4 段 (opens in a new tab)
批准前解决风险发现
筛查结果须有足够信息区分申请人与同名人士。可能命中制裁名单、政治公众人物(PEP)及负面报道各自带来不同问题。应记录每项重大结果如何解决,以及所需的上报处理。
高风险业务关系须进行强化尽职调查。对于非香港政治公众人物客户或实际受益所有人,第 4.9.10 段要求高级管理层批准,并采取合理措施确定财富及资金来源。其他政治公众人物类别及已卸任人士各有其基于风险的规定。
核实通常应在建立业务关系之前或期间完成。第 4.7 段仅在指定条件下允许延后核实:有效管理风险、避免妨碍正常业务,以及在合理可行的情况下尽快完成。审批档案应列出任何获准例外及相关控制措施。如果无法完成所需的客户尽职调查,第 4.13.1 段规定视情况拒绝或终止业务关系;如有相关知悉或怀疑,须向联合财富情报组(JFIU)报告。
持续审核与记录
应一并保存证据、风险评估、授权文件及审批决定。预期交易活动概况是交易监测的参考;所有权或账户操作人变更时,须更新档案的相关部分。根据第 5.3 段,高风险客户至少每年接受一次客户尽职调查审核。第 8 章规定记录保留要求。
所有洗钱/恐怖分子资金筹集风险高的客户,应至少每年审核一次;如认可机构认为有必要,可更频繁审核,以确保保留的客户尽职调查信息仍为最新且相关。
HKMA《打击洗钱及恐怖分子资金筹集指引》(2023 年 5 月)第 5.3 段 (opens in a new tab)
银行申请也包括产品条款及税务声明。HKMA 的开户常见问题 (opens in a new tab)解释为何各银行可能提出不同问题,并收集 FATCA 或税务居民身份信息。