
Pembukaan rekening bank perusahaan Hong Kong: proses penerimaan nasabah
Bagaimana bank Hong Kong meninjau perusahaan, pemilik, pengelola rekening, dan kegiatan yang diharapkan sebelum membuka rekening korporasi.
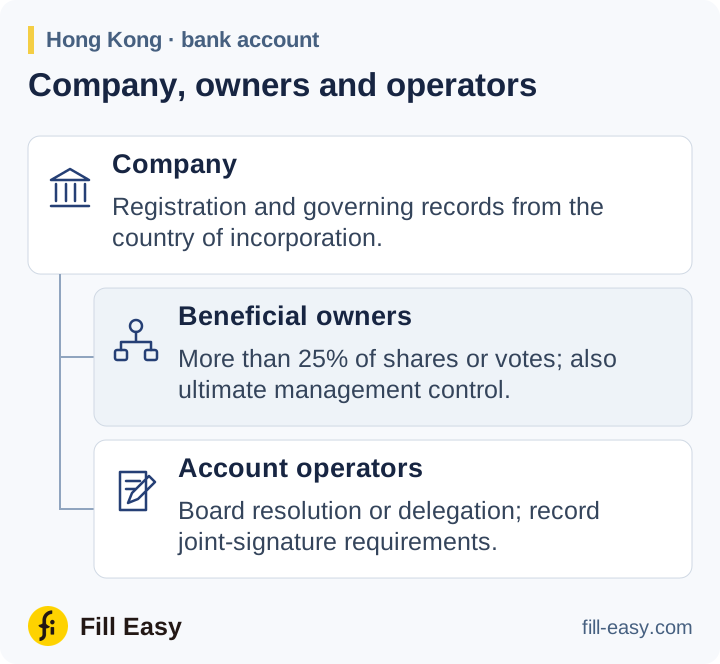
Bank Hong Kong memverifikasi nasabah korporasi, pemilik manfaat, dan pengelola rekening menurut AMLO dan persyaratan HKMA. Untuk perusahaan luar negeri, peroleh dokumen perusahaan dari negara pendiriannya. Persyaratan CDD bank tetap persyaratan Hong Kong.
Tetapkan nasabah dan rekening yang diajukan
Permohonan memuat nama resmi, rincian pendaftaran, alamat, dan uraian usaha. Dokumen perusahaan yang independen mendukung verifikasi identitas, bentuk hukum, keberadaan saat ini, dan kewenangan pengelolaan. Paragraf HKMA 4.3.6–4.3.7 menjelaskan pemeriksaan ini.
mengidentifikasi nasabah dan memverifikasi identitasnya dengan dokumen, data, atau informasi dari sumber yang andal dan independen
Pedoman HKMA AML/CFT (Mei 2023) — paragraf 4.1.3(a) (opens in a new tab)
Panduan register Hong Kong menjelaskan Company Particulars dan pengajuan; panduan Kenya menjelaskan catatan BRS. Untuk cabang, peroleh pendaftaran setempat dan catatan perusahaan induk dari negara asal.

Tanyakan pembayaran yang diharapkan diterima dan dilakukan perusahaan: pihak lawan, jumlah, frekuensi, dan negara. Minta kontrak atau faktur untuk mendukung rincian yang perlu diperiksa, misalnya perusahaan lain yang menerima pembayaran nasabah atas namanya.
Identifikasi pemilik dan pengelola rekening
Menurut paragraf HKMA 4.4.6 dan 4.4.9, kriteria pemilik manfaat korporasi mencakup lebih dari 25% saham atau hak suara serta pengendalian akhir atas manajemen. Bank mengidentifikasi individu terkait dan mengambil langkah wajar untuk memverifikasinya. Jika tidak ada yang memenuhi definisi, bank mengidentifikasi dan mengambil langkah wajar untuk memverifikasi pejabat manajemen senior terkait.
memiliki kendali akhir atas manajemen korporasi
Pedoman HKMA AML/CFT (Mei 2023) — paragraf 4.4.6(a)(iii) (opens in a new tab)
Untuk pemegang saham korporasi, peroleh dokumen kepemilikan tiap perusahaan perantara sampai individu terkait teridentifikasi. Gunakan bagan kepemilikan bertanggal untuk mencatat rantai, serta perjanjian nominee atau hak suara untuk membuktikan hak yang tidak ada pada catatan pemegang saham.
Menurut paragraf 4.5, verifikasi identitas dan kewenangan pengelola rekening. Minta keputusan dewan atau pendelegasian yang menyebut siapa yang dapat memberikan instruksi dan syarat tanda tangan bersama.
Lembaga berwenang harus memverifikasi kewenangan setiap PPTA dengan bukti dokumen yang sesuai (misalnya keputusan dewan atau otorisasi tertulis serupa).
Pedoman HKMA AML/CFT (Mei 2023) — paragraf 4.5.4 (opens in a new tab)
Selesaikan temuan risiko sebelum persetujuan
Hasil penapisan perlu cukup rinci untuk membedakan pemohon dari orang bernama sama. Kemungkinan kecocokan sanksi, orang berpengaruh secara politik (PEP), dan berita buruk menimbulkan pertanyaan berbeda. Catat cara setiap temuan penting diselesaikan dan eskalasi yang diperlukan.
Hubungan berisiko tinggi memerlukan uji tuntas yang diperketat. Untuk nasabah atau pemilik manfaat PEP non-Hong Kong, paragraf 4.9.10 mensyaratkan persetujuan manajemen senior serta langkah wajar untuk menetapkan sumber kekayaan dan dana. Kategori PEP lain dan mantan pejabat memiliki ketentuan berbasis risiko masing-masing.
Verifikasi biasanya dilakukan sebelum atau selama pembentukan hubungan. Paragraf 4.7 mengizinkan penundaan hanya dengan syarat tertentu: manajemen risiko yang efektif, menghindari gangguan usaha normal, dan penyelesaian sesegera mungkin secara wajar. Berkas persetujuan harus mencatat pengecualian yang diizinkan dan pengendaliannya. Jika CDD wajib tidak dapat diselesaikan, paragraf 4.13.1 mewajibkan penolakan atau pengakhiran sesuai keadaan, dengan laporan kepada JFIU bila ada pengetahuan atau kecurigaan yang relevan.
Peninjauan berkelanjutan dan catatan
Simpan bukti, penilaian risiko, mandat, dan keputusan persetujuan bersama. Profil kegiatan yang diharapkan menjadi acuan pemantauan transaksi; perubahan pemilik atau pengelola memicu pembaruan bagian berkas terkait. Nasabah berisiko tinggi mendapat tinjauan CDD minimal setahun sekali menurut paragraf 5.3. Bab 8 menetapkan persyaratan penyimpanan.
Semua nasabah dengan risiko tinggi pencucian uang atau pendanaan terorisme harus ditinjau sedikitnya setiap tahun, atau lebih sering jika lembaga berwenang menilai perlu, agar informasi CDD tetap mutakhir dan relevan.
Pedoman HKMA AML/CFT (Mei 2023) — paragraf 5.3 (opens in a new tab)
Permohonan bank juga mencakup ketentuan produk dan pernyataan pajak. FAQ pembukaan rekening (opens in a new tab) HKMA menjelaskan mengapa bank dapat mengajukan pertanyaan berbeda dan mengumpulkan informasi FATCA atau domisili pajak.