
香港銀行公司開戶:客戶審查流程
香港銀行在開立公司帳戶前,如何審查公司、實質受益所有人、帳戶操作人及預期交易活動。
香港銀行依《打擊洗錢條例》及香港金融管理局(HKMA)的規定,查證公司客戶、其實質受益所有人與帳戶操作人。對海外公司,應從設立地取得公司紀錄;銀行適用的客戶盡職審查(CDD)要求仍以香港規定為準。
確認客戶與擬開立的帳戶
申請文件提供法定名稱、登記資料、地址及業務說明。獨立公司紀錄支持查證身分、法律形式、目前存續狀態及治理權限。HKMA 指引第 4.3.6–4.3.7 段說明這些查核。
使用可靠且獨立來源提供的文件、資料或資訊,識別客戶並查證其身分
HKMA《打擊洗錢及恐怖分子資金籌集指引》(2023 年 5 月)第 4.1.3(a) 段 (opens in a new tab)
香港公司登記指南說明公司資料報告及申報文件;肯亞指南說明 BRS 紀錄。如果客戶是分公司,應同時取得當地登記紀錄及總公司設立地的公司紀錄。

詢問公司預計收取及支付哪些款項,包括交易對象、金額、頻率及涉及國家。對需要核對的資訊索取契約或發票,例如另一間公司代其收取客戶款項的安排。
識別所有人與帳戶操作人
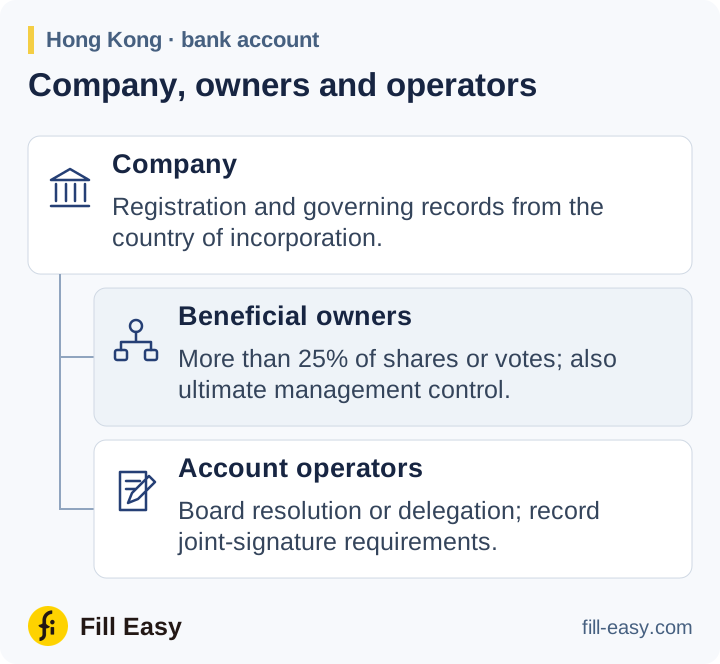
依 HKMA 指引第 4.4.6 及 4.4.9 段,公司實質受益所有人的判定標準涵蓋持有超過 25% 股份或表決權,以及對管理擁有最終控制權的人。銀行須識別相關個人,並採取合理措施查證其身分。如果沒有人符合定義,則須識別相關高階管理人員,並採取合理措施查證其身分。
對公司的管理行使最終控制權
HKMA《打擊洗錢及恐怖分子資金籌集指引》(2023 年 5 月)第 4.4.6(a)(iii) 段 (opens in a new tab)
如果股東是公司,應取得每間中間公司的所有權紀錄,直到識別相關個人。使用標明日期的所有權結構圖記錄整條鏈;借名或表決權協議則可證明股東紀錄未顯示的權利。
依第 4.5 段,須查證帳戶操作人的身分及權限。應取得董事會決議或轉授權文件,載明誰可發出指示及任何共同簽署要求。
認可機構應以適當書面證據(例如董事會決議或類似書面授權)查證每名獲授權代表客戶行事人士(PPTA)的權限。
HKMA《打擊洗錢及恐怖分子資金籌集指引》(2023 年 5 月)第 4.5.4 段 (opens in a new tab)
核准前釐清風險發現
篩查結果須有足夠資訊區分申請人與同名人士。可能命中制裁名單、政治公眾人物(PEP)及負面報導,各自帶來不同問題。應記錄每項重大發現如何解決,以及所需的呈報處理。
高風險業務關係須進行加強盡職審查。對非香港政治公眾人物客戶或實質受益所有人,第 4.9.10 段要求高階管理層核准,並採取合理措施確認財富與資金來源。其他政治公眾人物類別及已卸任者各有其依風險訂定的規定。
查證通常應在建立業務關係之前或期間完成。第 4.7 段僅在指定條件下允許延後查證:有效管理風險、避免妨礙正常業務,並在合理可行的情況下盡快完成。審批檔案應列出任何獲准例外及相關控制措施。如果無法完成所需的客戶盡職審查,第 4.13.1 段規定視情況拒絕或終止業務關係;如有相關知悉或懷疑,須向聯合財富情報組(JFIU)通報。
持續審查與紀錄
應一併保存證據、風險評估、授權文件及核准決定。預期交易活動概況是交易監控的參考;所有權或帳戶操作人變更時,須更新檔案的相關部分。依第 5.3 段,高風險客戶至少每年接受一次客戶盡職審查。第 8 章列出紀錄保存要求。
所有洗錢/恐怖分子資金籌集風險高的客戶,應至少每年審查一次;如認可機構認為有必要,可更頻繁審查,以確保所保存的客戶盡職審查資訊仍為最新且相關。
HKMA《打擊洗錢及恐怖分子資金籌集指引》(2023 年 5 月)第 5.3 段 (opens in a new tab)
銀行申請也包含產品條款及稅務聲明。HKMA 的開戶常見問題 (opens in a new tab)解釋各銀行為何可能提出不同問題,並蒐集 FATCA 或稅務居民身分資訊。