
Otwarcie firmowego rachunku bankowego w Hongkongu: proces weryfikacji
Jak banki w Hongkongu oceniają spółkę, jej właścicieli, użytkowników rachunku i planowaną działalność przed otwarciem konta.
Banki w Hongkongu weryfikują klientów korporacyjnych, ich beneficjentów rzeczywistych i użytkowników rachunków na podstawie AMLO oraz wymogów HKMA. W przypadku spółek zagranicznych uzyskaj dokumenty z kraju założenia. Obowiązki CDD banku pozostają hongkońskie.
Ustal klienta i planowany rachunek
Wniosek zawiera nazwę prawną, dane rejestracyjne, adresy i opis działalności. Niezależne dokumenty spółki potwierdzają tożsamość, formę prawną, aktualne istnienie i uprawnienia organów. Ustępy 4.3.6–4.3.7 HKMA opisują te czynności.
zidentyfikować klienta i zweryfikować jego tożsamość na podstawie dokumentów, danych lub informacji z wiarygodnego i niezależnego źródła
HKMA AML/CFT Guideline (May 2023) — paragraph 4.1.3(a) (opens in a new tab)
Przewodnik po rejestrze Hongkongu wyjaśnia Company Particulars i zgłoszenia; przewodnik po Kenii omawia dokumenty BRS. Dla oddziału uzyskaj lokalną rejestrację i dokumenty spółki macierzystej.

Zapytaj, jakie płatności spółka planuje wykonywać i otrzymywać: kontrahenci, kwoty, częstotliwość i kraje. Poproś o umowy lub faktury potwierdzające kwestie wymagające sprawdzenia, np. pobieranie płatności od klientów przez inną spółkę w jej imieniu.
Zidentyfikuj właścicieli i użytkowników rachunku
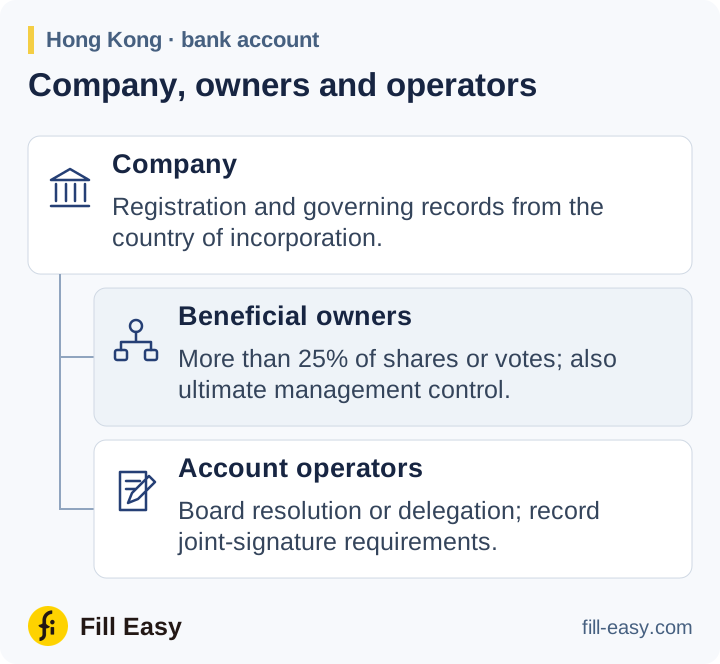
Według ustępów 4.4.6 i 4.4.9 HKMA kryterium beneficjenta rzeczywistego spółki obejmuje ponad 25% akcji lub głosów oraz ostateczną kontrolę nad zarządzaniem. Bank identyfikuje odpowiednie osoby i podejmuje rozsądne działania w celu ich weryfikacji. Jeśli nikt nie spełnia definicji, identyfikuje i weryfikuje właściwych członków najwyższego kierownictwa.
sprawuje ostateczną kontrolę nad zarządzaniem spółką
HKMA AML/CFT Guideline (May 2023) — paragraph 4.4.6(a)(iii) (opens in a new tab)
Gdy wspólnikami są spółki, uzyskaj dokumenty własności każdej spółki pośredniej aż do identyfikacji odpowiednich osób fizycznych. Użyj schematu własności z datą; umowy powiernicze lub dotyczące głosowania potwierdzają prawa niewidoczne w rejestrach wspólników.
Zgodnie z ustępem 4.5 zweryfikuj tożsamość i uprawnienia użytkowników rachunku. Poproś o uchwałę zarządu lub pełnomocnictwo wskazujące, kto może wydawać dyspozycje i jakie są wymogi wspólnego podpisu.
Autoryzowana instytucja powinna zweryfikować uprawnienie każdej osoby działającej w imieniu klienta (PPTA) odpowiednimi dokumentami (np. uchwałą zarządu lub podobnym pisemnym upoważnieniem).
HKMA AML/CFT Guideline (May 2023) — paragraph 4.5.4 (opens in a new tab)
Wyjaśnij ryzyka przed zatwierdzeniem
Wyniki sprawdzeń muszą pozwalać odróżnić wnioskodawcę od osoby o tym samym nazwisku. Możliwe trafienie sankcyjne, osoba zajmująca eksponowane stanowisko polityczne i negatywne doniesienia wymagają różnych pytań. Zapisz, jak rozstrzygnięto każde istotne ustalenie i czy potrzebna była eskalacja.
Relacje wysokiego ryzyka wymagają wzmożonej staranności. W przypadku klienta lub beneficjenta rzeczywistego będącego PEP spoza Hongkongu ustęp 4.9.10 wymaga zgody wyższego kierownictwa i rozsądnych działań ustalających źródło majątku oraz środków. Inne kategorie PEP i byli urzędnicy podlegają osobnym zasadom opartym na ryzyku.
Weryfikacja zwykle odbywa się przed lub w trakcie nawiązania relacji. Ustęp 4.7 pozwala ją odroczyć tylko pod określonymi warunkami: skuteczne zarządzanie ryzykiem, uniknięcie zakłócenia zwykłej działalności oraz zakończenie jak najszybciej, gdy jest to rozsądnie możliwe. Akta decyzji muszą wskazać dozwolony wyjątek i zabezpieczenia. Jeśli wymaganej CDD nie da się ukończyć, ustęp 4.13.1 wymaga odmowy lub zakończenia relacji, a przy właściwej wiedzy lub podejrzeniu zgłoszenia do JFIU.
Bieżący przegląd i dokumenty
Przechowuj razem dowody, ocenę ryzyka, pełnomocnictwo i decyzję. Profil oczekiwanej działalności służy jako punkt odniesienia przy monitorowaniu transakcji; zmiany właścicieli lub użytkowników wymagają aktualizacji akt. Klienci wysokiego ryzyka podlegają CDD co najmniej raz w roku według ustępu 5.3. Rozdział 8 określa przechowywanie dokumentów.
Wszyscy klienci o wysokim ryzyku prania pieniędzy lub finansowania terroryzmu powinni być sprawdzani co najmniej raz w roku albo częściej, jeśli instytucja uzna to za konieczne, by przechowywane dane CDD pozostały aktualne i właściwe.
HKMA AML/CFT Guideline (May 2023) — paragraph 5.3 (opens in a new tab)
Wniosek bankowy obejmuje też warunki produktu i oświadczenia podatkowe. FAQ HKMA o otwieraniu kont (opens in a new tab) wyjaśnia, dlaczego banki zadają różne pytania i zbierają dane FATCA lub o rezydencji podatkowej.