
홍콩 은행 법인 계좌 개설 심사 절차
홍콩 은행이 법인 계좌 개설 전에 회사, 소유자, 계좌 운영자, 예상 활동을 어떻게 심사하는지 설명합니다.
홍콩 은행은 AMLO와 HKMA 요건에 따라 법인 고객, 실소유자, 계좌 운영자를 확인합니다. 해외 기업은 설립국의 회사 기록을 받습니다. 은행의 CDD 요건은 계속 홍콩 기준을 따릅니다.
고객과 예정 계좌 확인하기
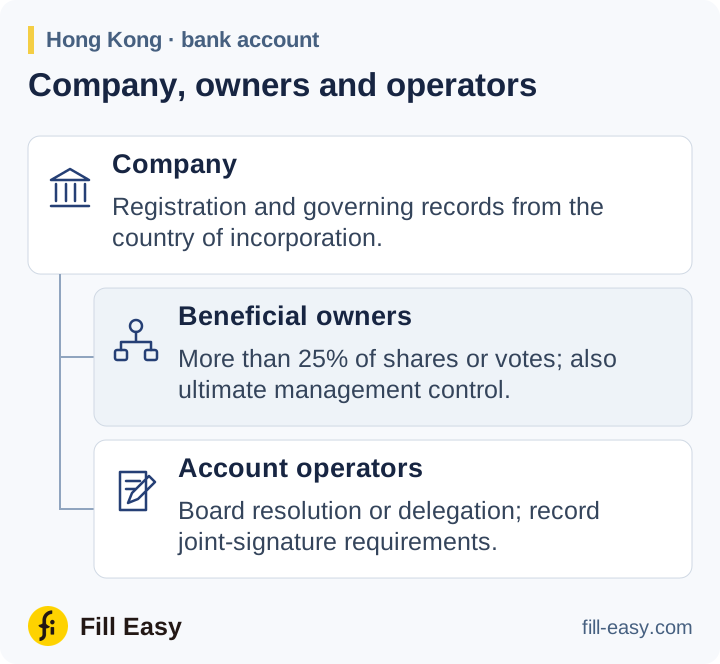
신청서에는 법적 명칭, 등록 정보, 주소, 사업 설명을 기재합니다. 독립적인 기업 기록은 신원, 법적 형태, 현재 존속 여부 및 지배 권한의 확인을 뒷받침합니다. HKMA 4.3.6~4.3.7항이 이러한 확인을 설명합니다.
신뢰할 수 있는 독립적인 출처의 문서, 데이터 또는 정보를 이용해 고객을 식별하고 신원을 확인한다
HKMA AML/CFT 지침(2023년 5월) 4.1.3(a)항 (opens in a new tab)
홍콩 등기 가이드는 Company Particulars와 신고 문서를, 케냐 가이드는 BRS 기록을 설명합니다. 지점은 현지 등록과 본사 회사 기록을 확보합니다.

회사가 예상하는 지급과 수취의 상대방, 금액, 빈도, 국가를 물으세요. 다른 회사가 대신 고객 대금을 수금하는 경우처럼 확인이 필요한 사항에는 계약서나 송장을 요청하세요.
소유자와 계좌 운영자 식별하기
HKMA 4.4.6항과 4.4.9항의 법인 실소유자 기준에는 주식이나 의결권 25% 초과와 경영의 최종 지배가 포함됩니다. 은행은 해당 개인을 식별하고 합리적인 조치로 확인합니다. 정의에 맞는 사람이 없다면 관련 최고 경영진을 식별하고 합리적인 조치로 확인합니다.
법인의 경영을 최종적으로 지배한다
HKMA AML/CFT 지침(2023년 5월) 4.4.6(a)(iii)항 (opens in a new tab)
법인 주주에 대해서는 해당 개인을 찾을 때까지 각 중간 회사의 소유권 기록을 확보합니다. 날짜가 있는 소유 구조도로 연결 관계를 기록하고, 명의인 또는 의결권 계약으로 주주 기록에 없는 권리를 확인합니다.
4.5항에 따라 계좌 운영자의 신원과 권한을 확인합니다. 누가 지시할 수 있는지, 공동 서명 요건이 있는지를 명시한 이사회 결의나 위임장을 요청하세요.
인가 기관은 적절한 문서 증빙(예: 이사회 결의 또는 유사한 서면 승인)으로 각 PPTA의 권한을 확인해야 합니다.
HKMA AML/CFT 지침(2023년 5월) 4.5.4항 (opens in a new tab)
승인 전에 위험 관련 발견사항 해결하기
검색 결과에는 신청자와 동명이인을 구별할 충분한 세부 정보가 필요합니다. 제재 대상 가능성, 정치적 주요 인물(PEP), 불리한 보도는 서로 다른 질문을 낳습니다. 중요한 발견사항의 해결 방법과 필요한 상급 보고를 기록합니다.
고위험 거래 관계에는 강화된 실사가 필요합니다. 홍콩 외 지역 PEP인 고객 또는 실소유자에 대해 4.9.10항은 고위 경영진 승인과 부 및 자금 출처를 확인할 합리적 조치를 요구합니다. 다른 PEP 범주와 전직 공직자에는 별도의 위험 기반 규정이 있습니다.
확인은 일반적으로 거래 관계를 시작하기 전이나 시작하는 동안 수행합니다. 4.7항은 효과적인 위험 관리, 정상 업무의 중단 방지, 합리적으로 가능한 한 빠른 완료라는 조건 아래에서만 확인 연기를 허용합니다. 승인 파일에는 허용된 예외와 관련 통제를 명시해야 합니다. 필요한 CDD를 완료할 수 없다면 4.13.1항은 상황에 따라 거절 또는 종료를 요구하며, 관련 사실을 알거나 의심하면 JFIU에 보고합니다.
지속적인 검토와 기록
증빙, 위험 평가, 위임장, 승인 결정을 함께 보관합니다. 예상 활동 프로필은 거래 모니터링 기준이 되며 소유자나 운영자가 바뀌면 관련 파일을 갱신합니다. 5.3항에 따라 고위험 고객의 CDD는 최소 매년 검토합니다. 8장은 보존 요건을 정합니다.
자금세탁 또는 테러자금조달 위험이 높은 모든 고객은 보관된 CDD 정보가 최신이고 관련성을 유지하도록 최소 연 1회, 또는 인가 기관이 필요하다고 판단하면 더 자주 검토해야 합니다.
HKMA AML/CFT 지침(2023년 5월) 5.3항 (opens in a new tab)
은행 신청서에는 상품 조건과 세금 신고도 포함됩니다. HKMA의 계좌 개설 FAQ (opens in a new tab)는 은행마다 질문이 다른 이유와 FATCA 또는 세법상 거주지 정보를 수집하는 이유를 설명합니다.