
การเปิดบัญชีธนาคารบริษัทในฮ่องกง: ขั้นตอนรับลูกค้า
วิธีที่ธนาคารฮ่องกงตรวจสอบบริษัท เจ้าของ ผู้ใช้บัญชี และกิจกรรมที่คาดไว้ก่อนเปิดบัญชีบริษัท
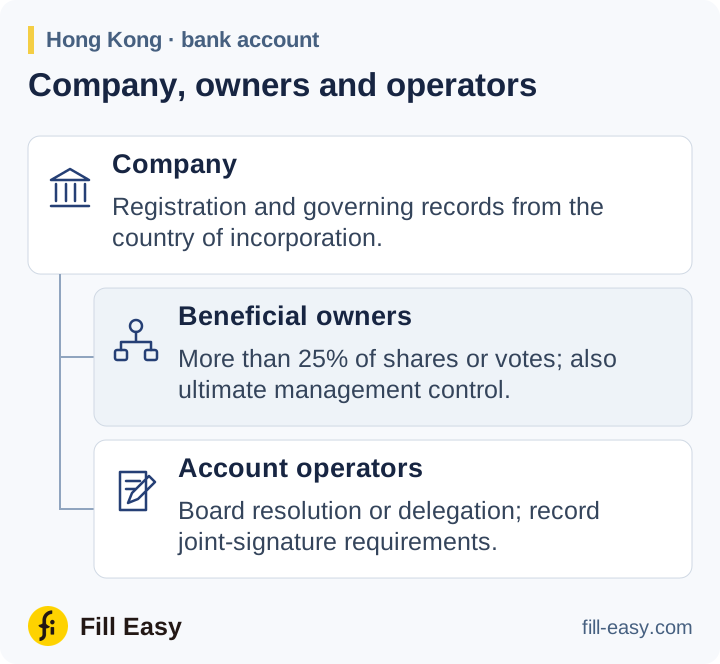
ธนาคารฮ่องกงตรวจสอบลูกค้านิติบุคคล ผู้รับประโยชน์ที่แท้จริง และผู้ใช้บัญชีตาม AMLO และข้อกำหนด HKMA สำหรับบริษัทต่างประเทศ ให้ขอเอกสารบริษัทจากประเทศที่จดทะเบียนจัดตั้ง ข้อกำหนด CDD ของธนาคารยังคงเป็นของฮ่องกง
ระบุลูกค้าและบัญชีที่เสนอ
ใบสมัครให้ชื่อทางกฎหมาย รายละเอียดทะเบียน ที่อยู่ และคำอธิบายธุรกิจ เอกสารบริษัทจากแหล่งอิสระรองรับการยืนยันตัวตน รูปแบบนิติบุคคล การยังคงดำรงอยู่ และอำนาจกำกับดูแล HKMA วรรค 4.3.6–4.3.7 อธิบายการตรวจสอบเหล่านี้
ระบุลูกค้าและยืนยันตัวตนโดยใช้เอกสาร ข้อมูล หรือสารสนเทศจากแหล่งที่เชื่อถือได้และเป็นอิสระ
แนวทาง HKMA AML/CFT (พฤษภาคม 2023) — วรรค 4.1.3(a) (opens in a new tab)
คู่มือทะเบียนฮ่องกง อธิบาย Company Particulars และเอกสารยื่น ส่วนคู่มือเคนยา อธิบายเอกสาร BRS สำหรับสาขา ให้ขอทะเบียนในพื้นที่และเอกสารบริษัทแม่ในประเทศต้นทาง

ถามว่าบริษัทคาดว่าจะจ่ายและรับเงินแบบใด โดยระบุคู่ค้า จำนวน ความถี่ และประเทศ ขอหลักฐานสัญญาหรือใบแจ้งหนี้สำหรับรายละเอียดที่ต้องตรวจ เช่น บริษัทอื่นเก็บเงินจากลูกค้าแทน
ระบุเจ้าของและผู้ใช้บัญชี
ตาม HKMA วรรค 4.4.6 และ 4.4.9 เกณฑ์ผู้รับประโยชน์ที่แท้จริงของบริษัทครอบคลุมหุ้นหรือสิทธิออกเสียงมากกว่า 25% และอำนาจควบคุมการบริหารในที่สุด ธนาคารระบุตัวบุคคลที่เกี่ยวข้องและใช้มาตรการที่สมเหตุสมผลในการยืนยัน หากไม่มีใครเข้าเกณฑ์ ให้ระบุและใช้มาตรการที่สมเหตุสมผลยืนยันผู้บริหารระดับสูงที่เกี่ยวข้อง
ใช้อำนาจควบคุมการบริหารของบริษัทในที่สุด
แนวทาง HKMA AML/CFT (พฤษภาคม 2023) — วรรค 4.4.6(a)(iii) (opens in a new tab)
สำหรับผู้ถือหุ้นนิติบุคคล ให้ขอเอกสารผู้ถือหุ้นของบริษัทชั้นกลางทุกแห่งจนระบุบุคคลที่เกี่ยวข้องได้ ใช้แผนภาพการถือหุ้นที่มีวันที่บันทึกสายการถือหุ้น และข้อตกลงผู้ถือหุ้นแทนหรือสิทธิออกเสียงเพื่อพิสูจน์สิทธิที่ไม่ปรากฏในเอกสารผู้ถือหุ้น
ตามวรรค 4.5 ให้ยืนยันตัวตนและอำนาจของผู้ใช้บัญชี ขอ มติคณะกรรมการหรือหนังสือมอบอำนาจที่ระบุผู้สั่งการได้และเงื่อนไขลงนามร่วม
สถาบันที่ได้รับอนุญาตควรตรวจสอบอำนาจของ PPTA แต่ละรายด้วยหลักฐานเอกสารที่เหมาะสม เช่น มติคณะกรรมการหรือหนังสืออนุญาตที่คล้ายกัน
แนวทาง HKMA AML/CFT (พฤษภาคม 2023) — วรรค 4.5.4 (opens in a new tab)
แก้ข้อค้นพบความเสี่ยงก่อนอนุมัติ
ผลคัดกรองต้องมีรายละเอียดพอแยกผู้สมัครจากคนชื่อเดียวกัน ความเป็นไปได้ว่าอยู่ในบัญชีคว่ำบาตร บุคคลที่มีสถานะทางการเมือง (PEP) และข่าวเชิงลบทำให้ต้องตอบคำถามต่างกัน บันทึกการแก้ข้อค้นพบสำคัญและการยกระดับที่ต้องทำ
ความสัมพันธ์ที่มีความเสี่ยงสูงต้องตรวจสอบเข้มข้นขึ้น สำหรับลูกค้าหรือผู้รับประโยชน์ที่แท้จริงที่เป็น PEP นอกฮ่องกง วรรค 4.9.10 ต้องได้รับอนุมัติจากผู้บริหารระดับสูงและใช้มาตรการที่สมเหตุสมผลเพื่อระบุที่มาความมั่งคั่งและเงินทุน PEP ประเภทอื่นและอดีตผู้ดำรงตำแหน่งมีข้อกำหนดตามความเสี่ยงของตน
โดยปกติการยืนยันต้องเกิดก่อนหรือระหว่างเริ่มความสัมพันธ์ วรรค 4.7 อนุญาตให้เลื่อนเฉพาะเมื่อมีการจัดการความเสี่ยงที่มีประสิทธิผล หลีกเลี่ยงการหยุดชะงักของธุรกิจปกติ และดำเนินการให้เสร็จเร็วที่สุดเท่าที่สมเหตุสมผล แฟ้มอนุมัติควรระบุข้อยกเว้นที่อนุญาตและมาตรการควบคุม หากทำ CDD ที่จำเป็นไม่สำเร็จ วรรค 4.13.1 ให้ปฏิเสธหรือยุติตามกรณี และรายงานต่อ JFIU เมื่อมีความรู้หรือความสงสัยที่เกี่ยวข้อง
การทบทวนต่อเนื่องและเอกสาร
เก็บหลักฐาน การประเมินความเสี่ยง หนังสือมอบอำนาจ และผลอนุมัติไว้ด้วยกัน ข้อมูลกิจกรรมที่คาดไว้เป็นฐานติดตามธุรกรรม การเปลี่ยนเจ้าของหรือผู้ใช้บัญชีต้องอัปเดตส่วนที่เกี่ยวข้องของแฟ้ม ลูกค้าความเสี่ยงสูงต้องทบทวน CDD อย่างน้อยปีละครั้งตามวรรค 5.3 บท 8 กำหนดการเก็บรักษา
ลูกค้าทุกรายที่มีความเสี่ยงสูงด้านฟอกเงินหรือการสนับสนุนการก่อการร้ายควรได้รับการทบทวนอย่างน้อยปีละครั้ง หรือบ่อยกว่านั้นหากสถาบันเห็นว่าจำเป็น เพื่อให้ข้อมูล CDD ที่เก็บไว้ทันสมัยและเกี่ยวข้อง
แนวทาง HKMA AML/CFT (พฤษภาคม 2023) — วรรค 5.3 (opens in a new tab)
ใบสมัครธนาคารยังครอบคลุมเงื่อนไขผลิตภัณฑ์และคำแถลงภาษี คำถามที่พบบ่อยเรื่องเปิดบัญชี (opens in a new tab) ของ HKMA อธิบายเหตุที่ธนาคารอาจถามต่างกันและเก็บข้อมูล FATCA หรือถิ่นที่อยู่ทางภาษี