
Abrir una cuenta bancaria de empresa en Hong Kong: proceso de incorporación
Cómo revisan los bancos de Hong Kong a la empresa, sus propietarios, los usuarios de la cuenta y la actividad prevista antes de abrirla.
Los bancos de Hong Kong verifican a sus clientes empresariales, beneficiarios efectivos y usuarios de cuentas según la AMLO y los requisitos de la HKMA. Para empresas extranjeras, obtenga documentos del país de constitución. Los requisitos de diligencia debida del banco siguen siendo los de Hong Kong.
Determinar el cliente y la cuenta propuesta
La solicitud incluye nombre legal, datos registrales, direcciones y descripción del negocio. Los documentos empresariales independientes respaldan la verificación de identidad, forma jurídica, existencia actual y facultades rectoras. Los párrafos 4.3.6–4.3.7 de la HKMA describen estas comprobaciones.
identificar al cliente y verificar su identidad mediante documentos, datos o información de una fuente fiable e independiente
HKMA AML/CFT Guideline (May 2023) — paragraph 4.1.3(a) (opens in a new tab)
La guía del registro de Hong Kong explica los Company Particulars y las declaraciones; la guía de Kenia explica los documentos BRS. Para una sucursal, obtenga su registro local y los documentos de la sociedad matriz.

Pregunte qué pagos espera hacer y recibir la empresa: contrapartes, importes, frecuencia y países. Pida contratos o facturas para respaldar datos que deban comprobarse, como el cobro de clientes por otra empresa en su nombre.
Identificar propietarios y usuarios de la cuenta
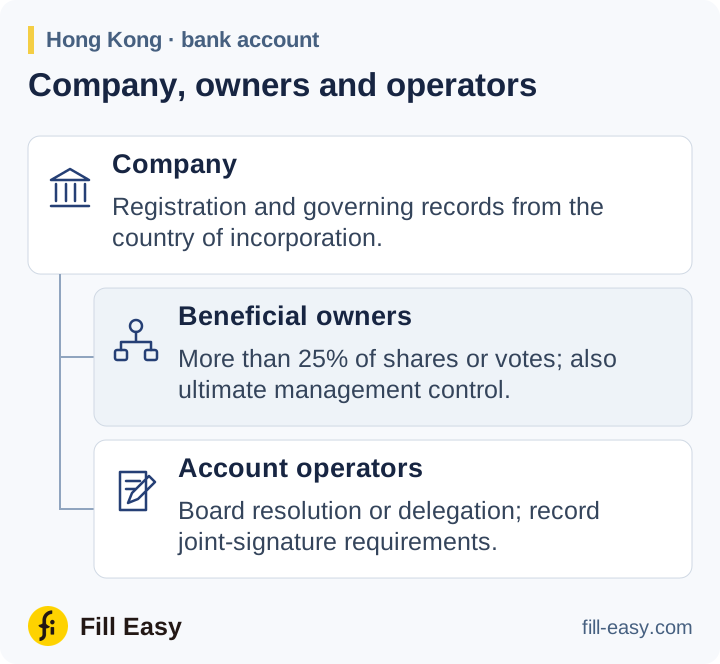
Según los párrafos 4.4.6 y 4.4.9 de la HKMA, la prueba de beneficiario efectivo empresarial abarca más del 25 % de acciones o votos y el control último de la gestión. El banco identifica a las personas pertinentes y toma medidas razonables para verificarlas. Si nadie cumple la definición, identifica y verifica razonablemente a los altos directivos pertinentes.
ejerce el control último sobre la gestión de la empresa
HKMA AML/CFT Guideline (May 2023) — paragraph 4.4.6(a)(iii) (opens in a new tab)
Si los accionistas son empresas, obtenga los documentos de propiedad de cada sociedad intermedia hasta identificar a las personas físicas pertinentes. Use un organigrama fechado para registrar la cadena y acuerdos de testaferros o voto para establecer derechos que no consten en los registros de accionistas.
Según el párrafo 4.5, verifique identidad y facultades de los usuarios de la cuenta. Solicite la resolución del consejo o delegación que nombre a quienes pueden dar instrucciones y cualquier requisito de firma conjunta.
Una entidad autorizada debe verificar las facultades de cada persona que actúe para el cliente (PPTA) con documentos adecuados (por ejemplo, resolución del consejo o autorización escrita similar).
HKMA AML/CFT Guideline (May 2023) — paragraph 4.5.4 (opens in a new tab)
Resolver riesgos antes de aprobar
Los resultados de cribado deben permitir distinguir al solicitante de un homónimo. Una posible coincidencia con sanciones, una persona políticamente expuesta y noticias adversas plantean preguntas distintas. Registre cómo se resolvió cada hallazgo importante y las escaladas necesarias.
Las relaciones de alto riesgo requieren diligencia reforzada. Para un cliente o beneficiario efectivo PEP no hongkonés, el párrafo 4.9.10 exige aprobación de la alta dirección y medidas razonables para establecer el origen del patrimonio y los fondos. Otras categorías PEP y antiguos cargos tienen sus propias reglas basadas en riesgo.
La verificación suele realizarse antes o durante el establecimiento de la relación. El párrafo 4.7 solo permite aplazarla bajo condiciones específicas: gestión eficaz del riesgo, evitar interrumpir la actividad normal y completarla tan pronto como sea razonablemente posible. El expediente de aprobación debe señalar toda excepción permitida y sus controles. Si no puede completarse la CDD exigida, el párrafo 4.13.1 obliga a rechazar o terminar la relación según proceda y a informar a la JFIU cuando exista conocimiento o sospecha pertinente.
Revisión continua y conservación
Mantenga juntos las pruebas, la evaluación de riesgos, el mandato y la decisión de aprobación. El perfil de actividad prevista sirve de referencia para supervisar transacciones; cambios de propietarios o usuarios exigen actualizar el expediente. Los clientes de alto riesgo reciben revisiones CDD al menos anuales según el párrafo 5.3. El capítulo 8 fija los requisitos de conservación.
Todos los clientes con alto riesgo de blanqueo o financiación del terrorismo deben revisarse al menos anualmente, o con mayor frecuencia si la entidad lo considera necesario, para asegurar que la información CDD conservada siga actualizada y pertinente.
HKMA AML/CFT Guideline (May 2023) — paragraph 5.3 (opens in a new tab)
La solicitud bancaria también contempla condiciones de productos y declaraciones fiscales. Las preguntas frecuentes de la HKMA sobre apertura de cuentas (opens in a new tab) explican por qué los bancos pueden plantear distintas preguntas y recabar datos FATCA o de residencia fiscal.