
Mở tài khoản ngân hàng doanh nghiệp tại Hồng Kông: quy trình tiếp nhận
Cách ngân hàng Hồng Kông thẩm tra doanh nghiệp, chủ sở hữu, người vận hành tài khoản và hoạt động dự kiến trước khi mở tài khoản.
Ngân hàng Hồng Kông xác minh khách hàng doanh nghiệp, chủ sở hữu hưởng lợi và người vận hành tài khoản theo AMLO và yêu cầu HKMA. Với doanh nghiệp nước ngoài, lấy hồ sơ doanh nghiệp từ nước thành lập. Yêu cầu CDD của ngân hàng vẫn là yêu cầu của Hồng Kông.
Xác lập khách hàng và tài khoản dự kiến
Đơn đăng ký cung cấp tên pháp lý, thông tin đăng ký, địa chỉ và mô tả kinh doanh. Hồ sơ doanh nghiệp độc lập hỗ trợ xác minh danh tính, hình thức pháp lý, tình trạng còn hoạt động và quyền quản trị. Các đoạn 4.3.6–4.3.7 của HKMA mô tả việc này.
xác định khách hàng và xác minh danh tính bằng tài liệu, dữ liệu hoặc thông tin do nguồn đáng tin cậy và độc lập cung cấp
Hướng dẫn HKMA AML/CFT (tháng 5 năm 2023) — đoạn 4.1.3(a) (opens in a new tab)
Hướng dẫn đăng ký Hồng Kông giải thích Company Particulars và hồ sơ đã nộp; hướng dẫn Kenya giải thích hồ sơ BRS. Với chi nhánh, lấy hồ sơ đăng ký địa phương và hồ sơ công ty mẹ ở nước gốc.

Hỏi doanh nghiệp dự kiến chi và nhận những khoản nào: đối tác, số tiền, tần suất và quốc gia. Yêu cầu hợp đồng hoặc hóa đơn để hỗ trợ các chi tiết cần xác minh, ví dụ một công ty khác thu tiền của khách hàng thay mặt doanh nghiệp.
Xác định chủ sở hữu và người vận hành tài khoản
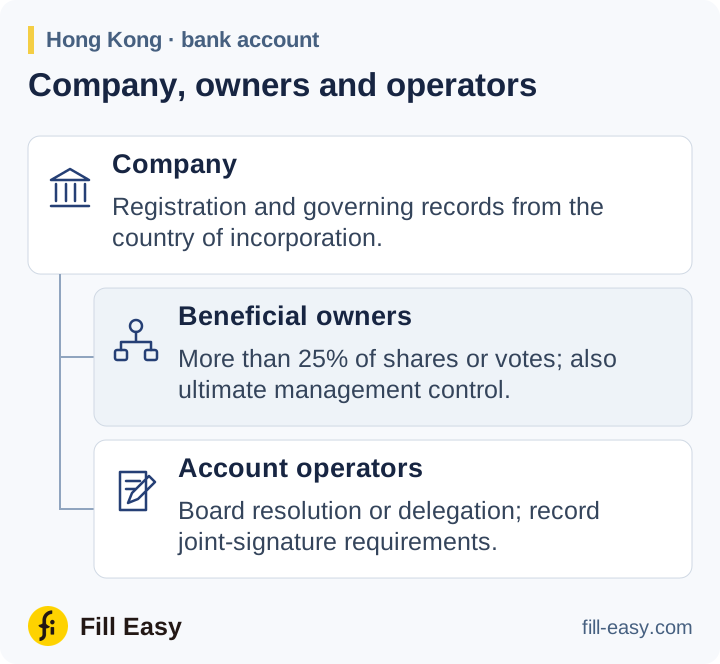
Theo các đoạn 4.4.6 và 4.4.9 của HKMA, tiêu chí chủ sở hữu hưởng lợi của pháp nhân bao gồm trên 25% cổ phần hoặc quyền biểu quyết và quyền kiểm soát cuối cùng đối với quản lý. Ngân hàng xác định những cá nhân liên quan và áp dụng biện pháp hợp lý để xác minh. Nếu không ai đáp ứng định nghĩa, ngân hàng xác định và áp dụng biện pháp hợp lý để xác minh các lãnh đạo cấp cao liên quan.
thực hiện quyền kiểm soát cuối cùng đối với việc quản lý pháp nhân
Hướng dẫn HKMA AML/CFT (tháng 5 năm 2023) — đoạn 4.4.6(a)(iii) (opens in a new tab)
Với cổ đông là pháp nhân, lấy hồ sơ sở hữu của từng công ty trung gian cho tới khi xác định được các cá nhân liên quan. Dùng sơ đồ sở hữu có ngày để ghi chuỗi; dùng thỏa thuận đứng tên hộ hoặc biểu quyết để xác lập quyền không có trong hồ sơ cổ đông.
Theo đoạn 4.5, xác minh danh tính và thẩm quyền của người vận hành tài khoản. Yêu cầu nghị quyết hội đồng quản trị hoặc văn bản ủy quyền nêu ai được ra chỉ thị và mọi điều kiện đồng ký tên.
Tổ chức được cấp phép nên xác minh thẩm quyền của từng PPTA bằng bằng chứng tài liệu phù hợp (ví dụ nghị quyết hội đồng quản trị hoặc văn bản ủy quyền tương tự).
Hướng dẫn HKMA AML/CFT (tháng 5 năm 2023) — đoạn 4.5.4 (opens in a new tab)
Giải quyết phát hiện rủi ro trước khi phê duyệt
Kết quả sàng lọc phải đủ chi tiết để phân biệt người nộp đơn với người trùng tên. Khả năng trùng danh sách trừng phạt, người có ảnh hưởng chính trị (PEP) và tin bất lợi tạo ra các câu hỏi khác nhau. Ghi cách giải quyết mỗi phát hiện đáng kể và mọi bước chuyển cấp cần thiết.
Quan hệ rủi ro cao cần thẩm định tăng cường. Với khách hàng hoặc chủ sở hữu hưởng lợi là PEP ngoài Hồng Kông, đoạn 4.9.10 yêu cầu lãnh đạo cấp cao phê duyệt và biện pháp hợp lý để xác lập nguồn tài sản và tiền. Các nhóm PEP khác và người từng giữ chức vụ có quy định theo rủi ro riêng.
Việc xác minh thường diễn ra trước hoặc trong khi thiết lập quan hệ. Đoạn 4.7 chỉ cho phép hoãn khi đáp ứng các điều kiện: quản trị rủi ro hiệu quả, tránh gián đoạn kinh doanh bình thường và hoàn thành sớm nhất có thể một cách hợp lý. Hồ sơ phê duyệt cần nêu ngoại lệ được phép và biện pháp kiểm soát. Nếu không thể hoàn thành CDD bắt buộc, đoạn 4.13.1 yêu cầu từ chối hoặc chấm dứt tùy trường hợp, đồng thời báo JFIU khi có hiểu biết hoặc nghi ngờ liên quan.
Rà soát liên tục và lưu hồ sơ
Giữ bằng chứng, đánh giá rủi ro, văn bản ủy quyền và quyết định phê duyệt cùng nhau. Hồ sơ hoạt động dự kiến là chuẩn để giám sát giao dịch; thay đổi chủ sở hữu hoặc người vận hành đòi hỏi cập nhật phần liên quan. Khách hàng rủi ro cao được rà soát CDD ít nhất hằng năm theo đoạn 5.3. Chương 8 đặt ra yêu cầu lưu giữ.
Mọi khách hàng có rủi ro rửa tiền hoặc tài trợ khủng bố cao cần được rà soát tối thiểu hằng năm, hoặc thường xuyên hơn nếu tổ chức được cấp phép thấy cần, để thông tin CDD lưu giữ luôn cập nhật và phù hợp.
Hướng dẫn HKMA AML/CFT (tháng 5 năm 2023) — đoạn 5.3 (opens in a new tab)
Đơn đăng ký ngân hàng cũng xử lý điều khoản sản phẩm và khai báo thuế. FAQ mở tài khoản (opens in a new tab) của HKMA giải thích vì sao các ngân hàng có thể đặt câu hỏi khác nhau và thu thập FATCA hoặc thông tin cư trú thuế.