
Bảo hiểm nhân thọ Hồng Kông: quy trình tiếp nhận doanh nghiệp
Quy trình AML/CDD của công ty bảo hiểm nhân thọ Hồng Kông cho bên mua bảo hiểm là pháp nhân, chủ sở hữu hưởng lợi, người đóng phí và người thụ hưởng.
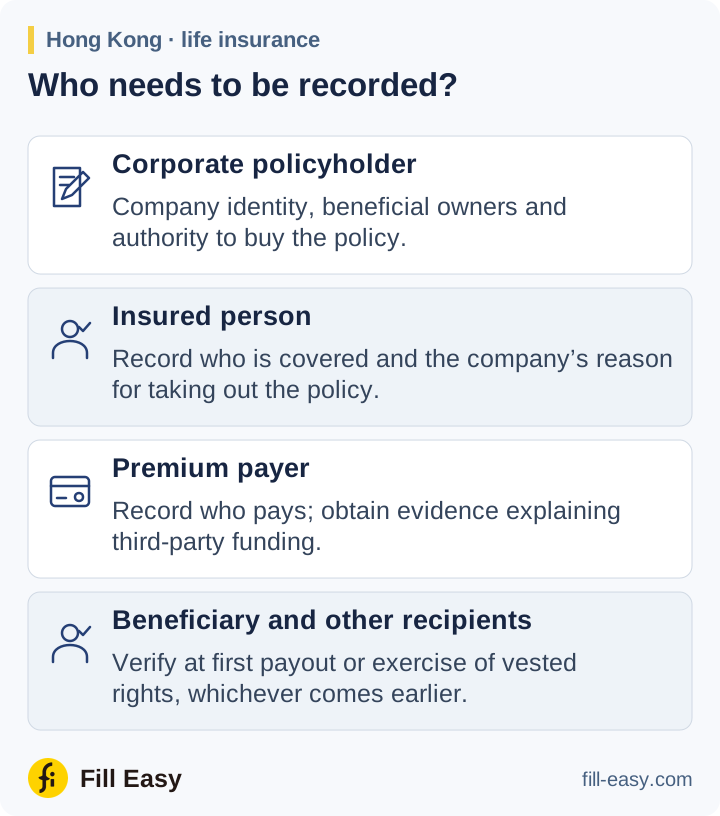
Với bên mua bảo hiểm là pháp nhân, công ty bảo hiểm nhân thọ Hồng Kông áp dụng AMLO và GL3 của Insurance Authority. Ghi riêng bên mua, người được bảo hiểm, người đóng phí và người thụ hưởng, kể cả thay đổi sau này.
Xác minh bên mua bảo hiểm và chủ sở hữu
Xác định doanh nghiệp mua hợp đồng và xác minh bằng bằng chứng độc lập đáng tin cậy. Hồ sơ thành lập, trích lục hiện tại và điều lệ giúp xác lập pháp nhân. Hướng dẫn tài liệu Hồng Kông giải thích hồ sơ trong nước; doanh nghiệp nước ngoài cần hồ sơ phù hợp từ cơ quan đăng ký của họ.

Việc tìm hiểu sở hữu đi theo bên mua bảo hiểm là pháp nhân. GL3 đoạn 4.4.6–4.4.9 bao gồm người có trên 25% cổ phần hoặc phiếu bầu và người kiểm soát cuối cùng việc quản lý. Xác định và áp dụng biện pháp hợp lý để xác minh họ; nếu không ai đáp ứng định nghĩa, áp dụng quy định về lãnh đạo cấp cao. Người thụ hưởng bảo hiểm được ghi riêng.
Người đại diện thu xếp bảo hiểm cũng cần được xác minh danh tính và thẩm quyền theo đoạn 4.5. Văn bản ủy quyền của doanh nghiệp có thể giải thích ai được mua bảo hiểm và chỉ thị sau đó, như chuyển nhượng hoặc hủy nhận giá trị, có cần phê duyệt khác không.
Doanh nghiệp bảo hiểm nên xác minh thẩm quyền của từng PPTA bằng bằng chứng tài liệu phù hợp (ví dụ nghị quyết hội đồng quản trị hoặc văn bản ủy quyền tương tự).
Insurance Authority GL3 (tháng 5 năm 2025) — đoạn 4.5.4 (opens in a new tab)
Giải thích bảo hiểm và dòng tiền
Hỏi vì sao doanh nghiệp mua hợp đồng, tính mạng ai được bảo hiểm, ai sẽ trả phí và ai nhận quyền lợi. Ghi mức phí dự kiến và cách thanh toán trong đề xuất.
Xác định người đóng phí sớm. Thông tư IA tháng 4 năm 2024 yêu cầu kiểm soát để phát hiện thanh toán bên thứ ba, xác lập quan hệ giữa người trả và bên mua, và hiểu lý do trả. Doanh nghiệp bảo hiểm nhìn chung không nên nhận tiền từ bên thứ ba không liên quan. Vì vậy cashier order cần người mua có thể truy vết và giải thích nguồn tiền, không chỉ số hợp đồng ghi trên đó.
Đánh giá cùng nhau rủi ro khách hàng, sản phẩm, địa lý và thanh toán. Giải quyết kết quả sàng lọc trùng khớp và áp dụng kiểm tra tăng cường cùng phê duyệt theo phát hiện. Với khách hàng hoặc chủ sở hữu hưởng lợi là PEP ngoài Hồng Kông, GL3 đoạn 4.11.11 yêu cầu lãnh đạo cấp cao phê duyệt và biện pháp hợp lý để xác lập nguồn tài sản và tiền.
Ghi người thụ hưởng hiện nay; lên lịch kiểm tra sau
Khi chỉ định người thụ hưởng, ghi tên hoặc đủ thông tin về nhóm được chỉ định. Theo GL3 đoạn 4.6.1–4.6.4, phải xác minh khi người thụ hưởng thực hiện quyền đã phát sinh hoặc nhận lần chi trả đầu, tùy điều gì xảy ra sớm hơn. Xác định chủ sở hữu hưởng lợi của người thụ hưởng là pháp nhân và, khi điều kiện rủi ro cao được chỉ định áp dụng, dùng biện pháp hợp lý để xác minh.
vào thời điểm người thụ hưởng thực hiện quyền đã phát sinh theo hợp đồng bảo hiểm
Đặt mốc đó trong hồ sơ hợp đồng. Nếu đổi người thụ hưởng sau này, hãy cập nhật chỉ định và các bước kiểm tra còn chờ để nhóm giải quyết quyền lợi biết cần xác minh ai khi đến hạn trả.
Hoàn tất thẩm tra và giữ cập nhật
Việc xác minh khách hàng và chủ sở hữu hưởng lợi thường diễn ra trước hoặc khi thiết lập quan hệ. GL3 đoạn 4.9 chỉ cho phép hoãn ngoại lệ khi có quản trị rủi ro hiệu quả, nhu cầu tránh gián đoạn kinh doanh bình thường và hoàn thành nhanh chóng. Ghi quyết định, phê duyệt cần thiết và xác minh còn chờ được phép trước khi chuyển hồ sơ hợp đồng. Nếu không thể hoàn thành CDD bắt buộc, GL3 đoạn 4.15.1 yêu cầu từ chối hoặc chấm dứt tùy trường hợp, và báo JFIU khi có hiểu biết hoặc nghi ngờ liên quan.
Cập nhật hồ sơ hợp đồng khi thay đổi sở hữu, ủy quyền, phí và người thụ hưởng. GL3 đoạn 8.4 và 8.6 yêu cầu giữ hồ sơ khách hàng ít nhất năm năm sau khi quan hệ kết thúc và hồ sơ giao dịch ít nhất năm năm sau khi giao dịch hoàn thành.