
Life insurance sa Hong Kong: corporate onboarding
Proseso ng AML/CDD ng life insurer sa Hong Kong para sa corporate policyholder, beneficial owner, nagbabayad ng premium, at beneficiary.
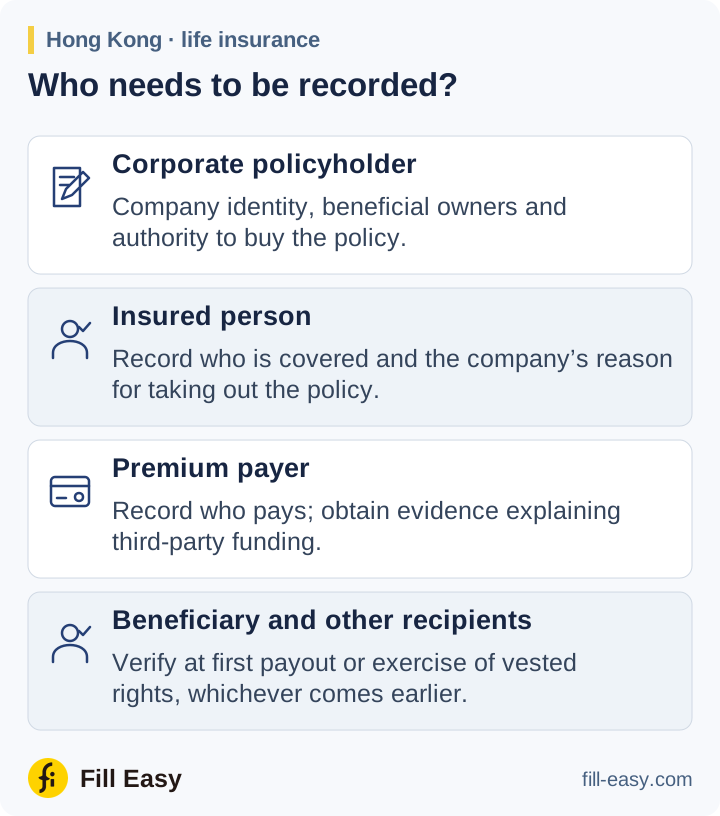
Para sa corporate policyholder, inilalapat ng life insurer sa Hong Kong ang AMLO at GL3 ng Insurance Authority. Hiwalay na itala ang policyholder, insured person, nagbabayad ng premium, at beneficiary, pati ang anumang pagbabago sa kalaunan.
Beripikahin ang policyholder at mga may-ari nito
Kilalanin ang kumpanyang kukuha ng polisya at beripikahin ito sa mapagkakatiwalaan at independiyenteng ebidensya. Ang rekord ng pagkakatatag, kasalukuyang extract, at konstitusyon nito ay tumutulong magtatag ng legal na entidad. Ipinapaliwanag ng gabay sa dokumento ng Hong Kong ang lokal na talaan; kailangan ng angkop na talaan mula sa registry ng kumpanyang nasa ibang bansa.

Sinusundan ng pagsusuri sa pagmamay-ari ang corporate policyholder. Saklaw ng GL3 talata 4.4.6–4.4.9 ang mga indibidwal na may higit sa 25% ng shares o karapatang bumoto at ang may panghuling kontrol sa pamamahala. Kilalanin at gumawa ng makatuwirang hakbang upang beripikahin sila; kung walang pumapasa sa depinisyon, ilapat ang probisyon sa senior managing official. Hiwalay na itinatala ang beneficiary ng polisya.
Kailangan ding suriin ang identidad at awtoridad ng kinatawang nag-aayos ng insurance sa ilalim ng talata 4.5. Maipapaliwanag ng mandato ng kumpanya kung sino ang maaaring kumuha ng cover at kung aling tagubilin sa kalaunan, tulad ng assignment o surrender, ang nangangailangan ng isa pang pahintulot.
Dapat beripikahin ng insurer ang awtoridad ng bawat PPTA sa angkop na dokumentong ebidensya (halimbawa, board resolution o katulad na nakasulat na pahintulot).
Insurance Authority GL3 (Mayo 2025) — talata 4.5.4 (opens in a new tab)
Ipaliwanag ang cover at pera
Itanong kung bakit kumukuha ng polisya ang kumpanya, kaninong buhay ang insured, sino ang magbabayad ng premiums, at sino ang makikinabang. Itala sa proposal ang inaasahang halaga ng premium at paraan ng pagbabayad.
Kilalanin nang maaga ang premium payer. Ang circular ng IA noong Abril 2024 ay humihingi ng kontrol upang matukoy ang third-party payments, matiyak ang relasyon ng nagbabayad sa policyholder, at maunawaan kung bakit siya nagbabayad. Sa pangkalahatan, hindi dapat tumanggap ang insurer ng bayad mula sa walang-kaugnayang third party. Kaya kailangan sa cashier order ng matutunton na bumili at paliwanag sa pinagmulan ng pondo, hindi lamang numero ng polisya na nakasulat dito.
Suriin nang magkasama ang panganib ng customer, produkto, lokasyon, at pagbabayad. Lutasin ang screening matches at ilapat ang enhanced checks at approvals na kailangan batay sa natuklasan. Para sa non-Hong Kong PEP na customer o beneficial owner, inaatas ng GL3 talata 4.11.11 ang pahintulot ng senior management at makatuwirang hakbang upang matukoy ang pinagmulan ng yaman at pondo.
Itala ang beneficiary ngayon; itakda ang susunod na checks
Kapag nagtalaga ng beneficiary, itala ang pangalan o sapat na impormasyon tungkol sa itinalagang grupo. Sa ilalim ng GL3 talata 4.6.1–4.6.4, kailangang beripikahin kapag ginamit ng beneficiary ang nakatakdang karapatan o natanggap ang unang payout, alinman ang mauna. Kilalanin ang beneficial owners ng corporate beneficiary at, kung naaangkop ang itinakdang high-risk na kundisyon, gumawa ng makatuwirang hakbang upang beripikahin sila.
sa oras na gamitin ng beneficiary ang karapatang ipinagkaloob sa kanya sa ilalim ng insurance policy
Insurance Authority GL3 (Mayo 2025) — talata 4.6.3(a)(i); gabay ng regulator (opens in a new tab)
Itakda ang trigger na iyon sa talaan ng polisya. Kapag nagbago ang beneficiary sa kalaunan, i-update ang pagtatalaga at nakabinbing checks upang alam ng claims team kung sino ang ibeberipika kapag dapat nang magbayad.
Kumpletuhin ang pagsusuri at panatilihing napapanahon
Karaniwang ginagawa ang beripikasyon ng customer at beneficial owner bago o habang itinatatag ang relasyon. Pinapayagan ng GL3 talata 4.9 ang pambihirang pagkaantala lamang kung may mabisang pamamahala sa panganib, kailangang iwasan ang pagkaantala ng normal na negosyo, at agad na makukumpleto. Itala ang desisyon, kailangang pahintulot, at anumang pinayagang natitirang beripikasyon bago ipasa ang file ng polisya. Kung hindi makumpleto ang kinakailangang CDD, inaatas ng GL3 talata 4.15.1 ang pagtanggi o pagwawakas ayon sa sitwasyon, at pag-uulat sa JFIU kung may kaugnay na kaalaman o hinala.
I-update ang file ng polisya para sa mga pagbabago sa pagmamay-ari, mandato, premium, at beneficiary. Inaatas ng GL3 talata 8.4 at 8.6 na itago ang talaan ng customer nang hindi bababa sa limang taon pagkatapos matapos ang relasyon at ang talaan ng transaksyon nang hindi bababa sa limang taon matapos makumpleto ang transaksyon.