
Pagbubukas ng corporate bank account sa Hong Kong: proseso ng onboarding
Paano sinusuri ng bangko sa Hong Kong ang kumpanya, mga may-ari, operator ng account, at inaasahang gawain bago magbukas ng corporate account.
Bineberipika ng mga bangko sa Hong Kong ang corporate customers, beneficial owners, at account operators sa ilalim ng AMLO at mga kinakailangan ng HKMA. Para sa kumpanyang nasa ibang bansa, kunin ang mga talaan mula sa bansang pinagkatatag nito. Nananatiling mga kinakailangan ng Hong Kong ang CDD ng bangko.
Tukuyin ang customer at iminungkahing account
Nasa aplikasyon ang legal na pangalan, detalye ng rehistro, mga address, at paglalarawan ng negosyo. Sinusuportahan ng independiyenteng corporate records ang beripikasyon ng identidad, legal na anyo, kasalukuyang pag-iral, at mga kapangyarihan sa pamamahala. Inilalarawan ng HKMA talata 4.3.6–4.3.7 ang mga pagsusuring ito.
kilalanin ang customer at beripikahin ang identidad gamit ang mga dokumento, datos, o impormasyon mula sa mapagkakatiwalaan at independiyenteng pinagmulan
HKMA AML/CFT Guideline (Mayo 2023) — talata 4.1.3(a) (opens in a new tab)
Ipinapaliwanag ng gabay sa rehistro ng Hong Kong ang Company Particulars at mga filing; ang gabay sa Kenya naman ang BRS records. Para sa branch, kunin ang lokal na rehistro at talaan ng kumpanyang nasa bansang pinagmulan.

Itanong kung anong mga bayad ang inaasahang gagawin at tatanggapin ng kumpanya: mga kabilang panig, halaga, dalas, at bansa. Humingi ng kontrata o invoice para patunayan ang detalyeng kailangang suriin, gaya ng ibang kumpanyang nangongolekta ng bayad ng customer para dito.
Kilalanin ang mga may-ari at operator ng account
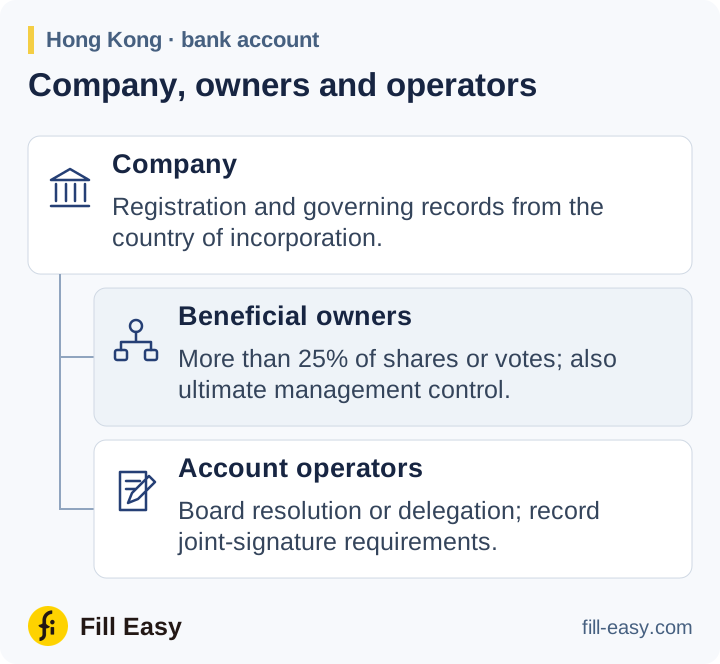
Sa ilalim ng HKMA talata 4.4.6 at 4.4.9, saklaw ng corporate beneficial-owner test ang higit sa 25% ng shares o boto at panghuling kontrol sa pamamahala. Kinikilala ng bangko ang mga kaugnay na indibidwal at gumagawa ng makatuwirang hakbang sa beripikasyon. Kung walang pumapasa sa depinisyon, kinikilala at makatwirang bineberipika ang mga kaugnay na senior managing official.
may panghuling kontrol sa pamamahala ng korporasyon
HKMA AML/CFT Guideline (Mayo 2023) — talata 4.4.6(a)(iii) (opens in a new tab)
Para sa corporate shareholders, kunin ang ownership records ng bawat kumpanyang nasa gitna hanggang makilala ang kaugnay na indibidwal. Gumamit ng dated ownership chart para itala ang hanay at ng nominee o voting agreement upang ipakita ang mga karapatang wala sa shareholder records.
Sa ilalim ng talata 4.5, beripikahin ang identidad at awtoridad ng mga account operator. Hilingin ang board resolution o delegasyon na nagsasaad kung sino ang maaaring magbigay ng tagubilin at anumang kondisyon sa magkasanib na pagpirma.
Dapat beripikahin ng isang awtorisadong institusyon ang awtoridad ng bawat PPTA sa angkop na dokumentong ebidensya (halimbawa, board resolution o katulad na nakasulat na pahintulot).
HKMA AML/CFT Guideline (Mayo 2023) — talata 4.5.4 (opens in a new tab)
Lutasin ang natuklasang panganib bago aprubahan
Kailangan ng sapat na detalye ang screening upang maibukod ang aplikante sa kapangalan. Magkakaibang tanong ang dulot ng posibleng sanctions match, politically exposed person (PEP), at negatibong balita. Itala kung paano nalutas ang bawat mahalagang natuklasan at ang kinakailangang escalation.
Kailangan ng enhanced due diligence sa mga relasyong mataas ang panganib. Para sa non-Hong Kong PEP na customer o beneficial owner, inaatas ng talata 4.9.10 ang pahintulot ng senior management at makatuwirang hakbang upang matukoy ang pinagmulan ng yaman at pondo. May sariling risk-based na tuntunin ang ibang PEP at dating opisyal.
Karaniwang ginagawa ang beripikasyon bago o habang sinisimulan ang relasyon. Pinapayagan ng talata 4.7 ang pagkaantala lamang sa mga kundisyong ito: mabisang pamamahala sa panganib, pag-iwas sa pagkaantala ng normal na negosyo, at agarang pagkumpleto hangga't makatwirang posible. Dapat itala sa file ng pag-apruba ang pinahihintulutang eksepsiyon at kaugnay na kontrol. Kung hindi makumpleto ang kinakailangang CDD, inaatas ng talata 4.13.1 ang pagtanggi o pagwawakas ayon sa sitwasyon, at pag-uulat sa JFIU kung may kaugnay na kaalaman o hinala.
Patuloy na pagsusuri at mga talaan
Itabi nang magkakasama ang ebidensya, pagtatasa ng panganib, mandato, at desisyon sa pag-apruba. Ang inaasahang gawain ay nagiging batayan sa pagsubaybay ng transaksyon; ang pagbabago sa may-ari o operator ay nag-uudyok ng pag-update sa kaugnay na file. Ang high-risk na customer ay sinusuri sa CDD nang hindi bababa sa taun-taon ayon sa talata 5.3. Itinatakda ng Kabanata 8 ang mga tuntunin sa pag-iingat.
Ang lahat ng customer na may mataas na panganib ng money laundering o terrorist financing ay dapat suriin nang hindi bababa sa isang beses bawat taon, o mas madalas kung kailangan ng awtorisadong institusyon, upang manatiling napapanahon at may kaugnayan ang nakaingatang impormasyon sa CDD.
HKMA AML/CFT Guideline (Mayo 2023) — talata 5.3 (opens in a new tab)
Kasama rin sa aplikasyon ng bangko ang mga tuntunin ng produkto at mga deklarasyon sa buwis. Ipinapaliwanag ng FAQ sa pagbubukas ng account (opens in a new tab) ng HKMA kung bakit maaaring magkaiba ang tanong ng mga bangko at kung bakit kinokolekta ang FATCA o impormasyon sa tax residency.