
Geschäftskonto in Hongkong eröffnen: der Prüfprozess
So prüfen Banken in Hongkong Unternehmen, Eigentümer, Kontobevollmächtigte und erwartete Aktivitäten vor der Eröffnung eines Geschäftskontos.
Banken in Hongkong überprüfen Unternehmenskunden, ihre wirtschaftlich Berechtigten und Kontobevollmächtigten nach AMLO und HKMA-Anforderungen. Bei ausländischen Unternehmen stammen Unternehmensunterlagen aus dem Gründungsland. Die Sorgfaltspflichten der Bank bleiben die von Hongkong.
Kunden und geplantes Konto feststellen
Der Antrag enthält rechtlichen Namen, Registrierungsdaten, Adressen und Geschäftsbeschreibung. Unabhängige Unternehmensunterlagen stützen die Prüfung von Identität, Rechtsform, aktuellem Bestehen und Leitungsbefugnissen. HKMA-Absätze 4.3.6–4.3.7 beschreiben diese Nachforschungen.
den Kunden identifizieren und seine Identität anhand von Dokumenten, Daten oder Informationen aus einer verlässlichen und unabhängigen Quelle überprüfen
HKMA AML/CFT Guideline (May 2023) — paragraph 4.1.3(a) (opens in a new tab)
Der Registerleitfaden für Hongkong erklärt Company Particulars und Einreichungen; der Kenia-Leitfaden beschreibt BRS-Unterlagen. Für eine Zweigniederlassung sind die lokale Registrierung und Unterlagen des Stammhauses erforderlich.

Fragen Sie, welche Zahlungen das Unternehmen erwartet: Gegenparteien, Beträge, Häufigkeit und Länder. Fordern Sie Verträge oder Rechnungen zur Stützung prüfungsbedürftiger Angaben an, etwa wenn ein anderes Unternehmen Kundenzahlungen für es einzieht.
Eigentümer und Kontobevollmächtigte identifizieren
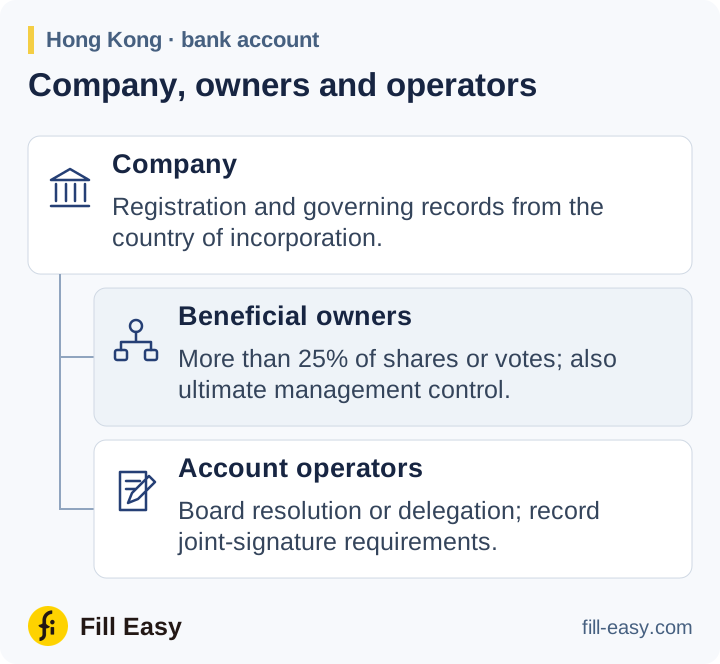
Nach HKMA-Absätzen 4.4.6 und 4.4.9 umfasst die Prüfung wirtschaftlich Berechtigter bei Gesellschaften mehr als 25 % der Anteile oder Stimmrechte sowie die letztendliche Kontrolle über die Geschäftsführung. Die Bank identifiziert die betreffenden natürlichen Personen und ergreift angemessene Maßnahmen zu ihrer Überprüfung. Erfüllt niemand die Definition, identifiziert und überprüft sie mit angemessenen Maßnahmen die zuständigen leitenden Führungskräfte.
die letztendliche Kontrolle über die Geschäftsführung der Gesellschaft ausübt
HKMA AML/CFT Guideline (May 2023) — paragraph 4.4.6(a)(iii) (opens in a new tab)
Bei Gesellschaftern, die selbst Unternehmen sind, beschaffen Sie die Eigentumsunterlagen jedes Zwischenunternehmens, bis die maßgeblichen natürlichen Personen feststehen. Dokumentieren Sie die Kette in einem datierten Eigentümerdiagramm; Treuhand- oder Stimmrechtsvereinbarungen belegen Rechte, die in Gesellschafterunterlagen fehlen.
Nach Absatz 4.5 sind Identität und Befugnis der Kontobevollmächtigten zu überprüfen. Fordern Sie den Vorstandsbeschluss oder die Vollmacht an, in dem oder der Anweisungsbefugnisse und etwaige gemeinsame Unterschriften genannt sind.
Ein zugelassenes Institut sollte die Befugnis jeder für den Kunden handelnden Person (PPTA) durch geeignete Dokumente überprüfen (z. B. Vorstandsbeschluss oder ähnliche schriftliche Ermächtigung).
HKMA AML/CFT Guideline (May 2023) — paragraph 4.5.4 (opens in a new tab)
Risikofeststellungen vor der Genehmigung klären
Screening-Ergebnisse brauchen ausreichend Details, um den Antragsteller von Namensgleichen zu unterscheiden. Ein möglicher Sanktionstreffer, eine politisch exponierte Person und negative Berichterstattung werfen verschiedene Fragen auf. Halten Sie fest, wie jeder wesentliche Befund geklärt und gegebenenfalls eskaliert wurde.
Geschäftsbeziehungen mit hohem Risiko erfordern verstärkte Sorgfalt. Bei einem Kunden oder wirtschaftlich Berechtigten, der eine nicht in Hongkong ansässige PEP ist, verlangt Absatz 4.9.10 die Genehmigung durch die obere Leitungsebene und angemessene Maßnahmen zur Feststellung von Vermögens- und Mittelherkunft. Für andere PEP-Kategorien und frühere Amtsträger gelten eigene risikobasierte Regeln.
Die Überprüfung erfolgt normalerweise vor oder während der Begründung der Geschäftsbeziehung. Absatz 4.7 erlaubt eine Verzögerung nur unter bestimmten Bedingungen: wirksames Risikomanagement, Vermeidung einer Unterbrechung des normalen Geschäfts und Abschluss so bald wie angemessen möglich. Die Genehmigungsakte muss jede zulässige Ausnahme und ihre Kontrollen ausweisen. Kann die erforderliche CDD nicht abgeschlossen werden, verlangt Absatz 4.13.1 je nach Fall Ablehnung oder Beendigung sowie eine Meldung an die JFIU bei einschlägiger Kenntnis oder Verdacht.
Laufende Prüfung und Unterlagen
Bewahren Sie Nachweise, Risikobewertung, Vollmacht und Genehmigungsentscheidung zusammen auf. Das Profil der erwarteten Aktivitäten dient als Vergleichsbasis für die Transaktionsüberwachung; Änderungen bei Eigentümern oder Bevollmächtigten erfordern eine Aktualisierung der betreffenden Aktenbestandteile. Hochrisikokunden erhalten nach Absatz 5.3 mindestens jährliche CDD-Prüfungen. Kapitel 8 regelt die Aufbewahrung.
Alle Kunden mit hohen Geldwäsche- oder Terrorismusfinanzierungsrisiken sollten mindestens jährlich oder, wenn das Institut es für nötig hält, häufiger überprüft werden, damit die aufbewahrten CDD-Daten aktuell und relevant bleiben.
HKMA AML/CFT Guideline (May 2023) — paragraph 5.3 (opens in a new tab)
Der Bankantrag behandelt auch Produktbedingungen und Steuererklärungen. Die FAQ der HKMA zur Kontoeröffnung (opens in a new tab) erklären, warum Banken unterschiedliche Fragen stellen und FATCA- oder Angaben zur Steueransässigkeit erheben können.