
Lebensversicherung in Hongkong: Prüfung von Unternehmenskunden
AML- und CDD-Verfahren für Lebensversicherer in Hongkong: Unternehmen als Versicherungsnehmer, wirtschaftlich Berechtigte, Prämienzahler und Begünstigte.
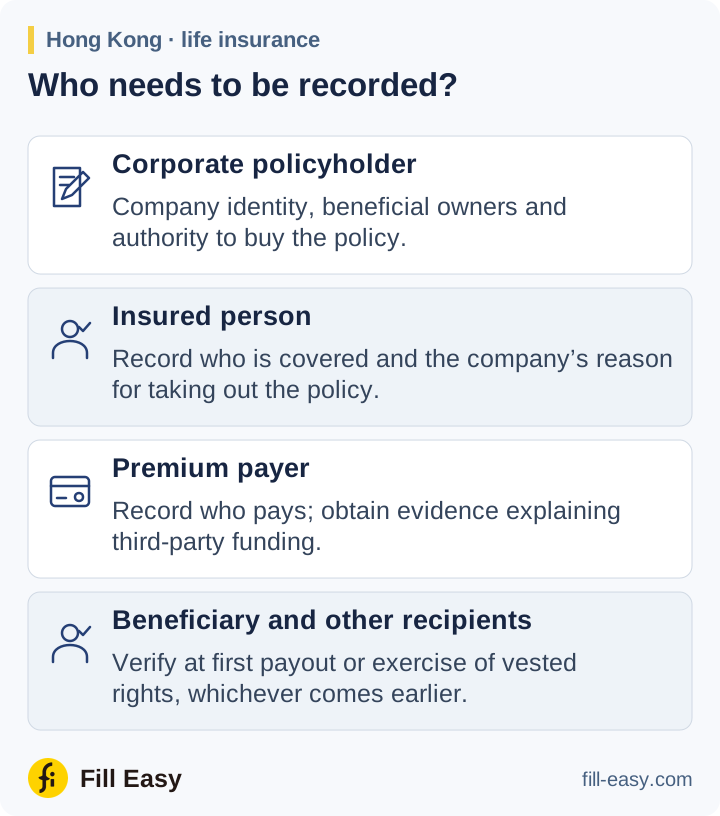
Bei einem Versicherungsnehmer, der ein Unternehmen ist, wenden Lebensversicherer in Hongkong AMLO und GL3 der Insurance Authority an. Erfassen Sie Versicherungsnehmer, versicherte Person, Prämienzahler und Begünstigte getrennt, einschließlich späterer Änderungen.
Versicherungsnehmer und Eigentümer überprüfen
Identifizieren Sie das Unternehmen, das die Police abschließt, und überprüfen Sie es anhand verlässlicher, unabhängiger Nachweise. Gründungsunterlagen, aktueller Auszug und Satzung helfen, die rechtliche Einheit festzustellen. Der Dokumentenleitfaden für Hongkong erläutert lokale Unterlagen; bei einem ausländischen Unternehmen sind passende Unterlagen aus dessen Register erforderlich.

Die Eigentümerprüfung folgt dem Unternehmen als Versicherungsnehmer. GL3-Absätze 4.4.6–4.4.9 erfassen natürliche Personen mit mehr als 25 % der Anteile oder Stimmen und Personen mit letztendlicher Kontrolle über die Geschäftsführung. Identifizieren und überprüfen Sie sie mit angemessenen Maßnahmen; erfüllt niemand die Definition, gilt die Regel für leitende Führungskräfte. Der Begünstigte der Police wird gesondert erfasst.
Eine Person, die die Versicherung für das Unternehmen abschließt, benötigt nach Absatz 4.5 ebenfalls Identitäts- und Befugnisprüfungen. Eine Unternehmensvollmacht kann erklären, wer den Versicherungsschutz vereinbaren darf und welche späteren Weisungen, etwa Abtretung oder Rückkauf, zusätzliche Genehmigung benötigen.
Ein Versicherungsinstitut sollte die Befugnis jeder für den Kunden handelnden Person (PPTA) durch geeignete Dokumente überprüfen (z. B. Vorstandsbeschluss oder ähnliche schriftliche Ermächtigung).
Insurance Authority GL3 (May 2025) — GL3 paragraph 4.5.4 (opens in a new tab)
Versicherungsschutz und Geldflüsse erklären
Fragen Sie, warum das Unternehmen die Police abschließt, wessen Leben versichert wird, wer die Prämien finanziert und wer die Leistung erhält. Halten Sie erwartete Prämienbeträge und Zahlungsvereinbarungen im Antrag fest.
Stellen Sie den Prämienzahler früh fest. Das Rundschreiben der IA vom April 2024 fordert Kontrollen, um Zahlungen Dritter zu erkennen, deren Verhältnis zum Versicherungsnehmer festzustellen und den Zahlungsgrund zu verstehen. Versicherer sollten Zahlungen nicht verbundener Dritter grundsätzlich nicht annehmen. Bei einem Kassenscheck sind daher Käufer und Finanzierung nachvollziehbar zu machen; die Policennummer allein reicht nicht.
Bewerten Sie Kunden-, Produkt-, geografische und Zahlungsrisiken gemeinsam. Klären Sie Screening-Treffer und wenden Sie die durch Befunde ausgelösten verstärkten Prüfungen und Genehmigungen an. Bei einem Kunden oder wirtschaftlich Berechtigten, der eine nicht in Hongkong ansässige PEP ist, verlangt GL3-Absatz 4.11.11 die Genehmigung durch die obere Leitungsebene und angemessene Maßnahmen zur Feststellung von Vermögens- und Mittelherkunft.
Begünstigte jetzt erfassen; spätere Prüfungen vormerken
Wenn ein Begünstigter benannt wird, erfassen Sie seinen Namen oder ausreichende Angaben zur bezeichneten Gruppe. Nach GL3-Absätzen 4.6.1–4.6.4 wird die Überprüfung fällig, wenn der Begünstigte erworbene Rechte ausübt oder die erste Auszahlung erhält, je nachdem, was früher eintritt. Identifizieren Sie die wirtschaftlich Berechtigten eines Unternehmens als Begünstigtem und überprüfen Sie sie mit angemessenen Maßnahmen, wenn die bestimmte Hochrisikobedingung vorliegt.
zu dem Zeitpunkt, an dem der Begünstigte ein ihm aus der Versicherungspolice erwachsenes Recht ausübt
Erfassen Sie diesen Auslöser in den Policenunterlagen. Eine spätere Änderung der Begünstigten muss die Benennung und ausstehenden Prüfungen aktualisieren, damit das Leistungsteam weiß, wen es bei Fälligkeit überprüfen muss.
Prüfung abschließen und aktuell halten
Die Überprüfung von Kunde und wirtschaftlich Berechtigten erfolgt normalerweise vor oder während der Begründung der Geschäftsbeziehung. GL3-Absatz 4.9 erlaubt eine ausnahmsweise Verschiebung nur bei wirksamem Risikomanagement, notwendiger Vermeidung einer Unterbrechung des normalen Geschäfts und zügigem Abschluss. Dokumentieren Sie Entscheidung, Genehmigungen und zulässig ausstehende Prüfungen vor Übergabe der Policenakte. Kann die erforderliche CDD nicht abgeschlossen werden, verlangt GL3-Absatz 4.15.1 je nach Fall Ablehnung oder Beendigung und bei einschlägiger Kenntnis oder Verdacht eine Meldung an die JFIU.
Aktualisieren Sie die Policenakte bei Änderungen von Eigentümern, Vollmachten, Prämien und Begünstigten. GL3-Absätze 8.4 und 8.6 verlangen die Aufbewahrung von Kundendaten für mindestens fünf Jahre nach Ende der Beziehung und von Transaktionsdaten für mindestens fünf Jahre nach Abschluss der Transaktion.