
Ubezpieczenie na życie w Hongkongu: przyjmowanie klientów korporacyjnych
Proces AML/CDD u hongkońskich ubezpieczycieli na życie: spółki będące ubezpieczającymi, beneficjenci rzeczywiści, płatnicy składek i uposażeni.
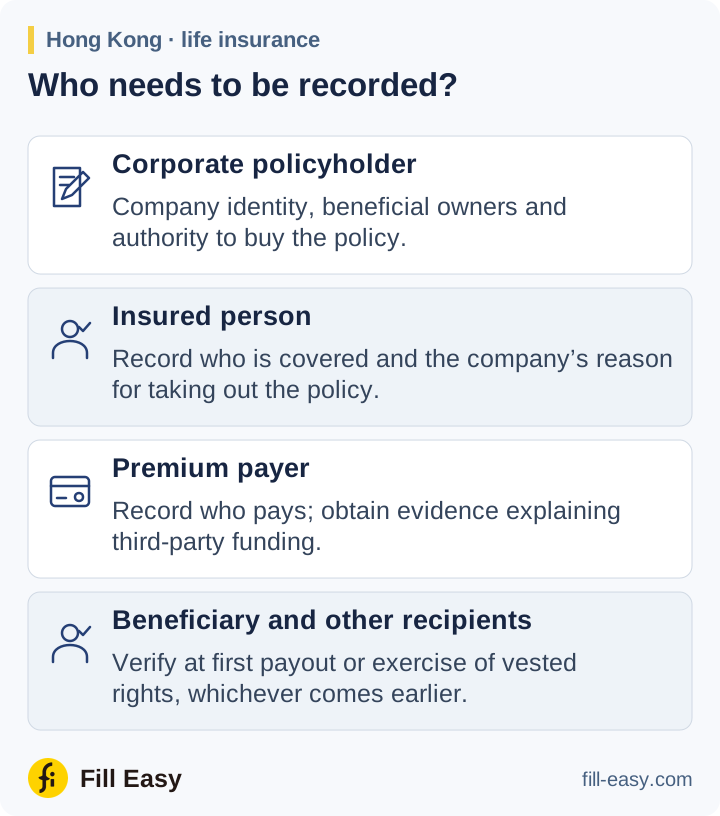
W przypadku spółki będącej ubezpieczającym hongkońscy ubezpieczyciele na życie stosują AMLO i GL3 Insurance Authority. Zapisz oddzielnie ubezpieczającego, osobę ubezpieczoną, płatnika składek i uposażonego, także późniejsze zmiany.
Zweryfikuj ubezpieczającego i jego właścicieli
Zidentyfikuj spółkę zawierającą polisę i zweryfikuj ją wiarygodnymi, niezależnymi dowodami. Dokument założenia, aktualny odpis i statut pomagają ustalić podmiot prawny. Przewodnik po dokumentach Hongkongu omawia lokalne dokumenty; spółka zagraniczna wymaga odpowiednich zapisów z własnego rejestru.

Badanie własności dotyczy spółki będącej ubezpieczającym. Ustępy GL3 4.4.6–4.4.9 obejmują osoby z ponad 25% akcji lub głosów oraz ostateczną kontrolą nad zarządzaniem. Zidentyfikuj je i podejmij rozsądne działania weryfikacyjne; gdy nikt nie spełnia definicji, zastosuj przepis o najwyższym kierownictwie. Uposażonego z polisy zapisuje się oddzielnie.
Przedstawiciel organizujący ubezpieczenie również wymaga kontroli tożsamości i uprawnień według ustępu 4.5. Pełnomocnictwo spółki może wskazywać, kto może zawrzeć ubezpieczenie i które późniejsze dyspozycje, np. cesja lub wykup, wymagają dodatkowej zgody.
Ubezpieczyciel powinien zweryfikować uprawnienie każdej osoby działającej w imieniu klienta (PPTA) odpowiednimi dokumentami (np. uchwałą zarządu lub podobnym pisemnym upoważnieniem).
Insurance Authority GL3 (May 2025) — GL3 paragraph 4.5.4 (opens in a new tab)
Wyjaśnij ochronę i przepływ pieniędzy
Zapytaj, dlaczego spółka zawiera polisę, czyje życie jest ubezpieczone, kto sfinansuje składki i kto otrzyma świadczenie. We wniosku zapisz oczekiwane składki i sposób płatności.
Wcześnie ustal płatnika składek. Okólnik IA z kwietnia 2024 r. wymaga kontroli wykrywających płatności osób trzecich, określających ich związek z ubezpieczającym i powód płatności. Ubezpieczyciele zasadniczo nie powinni przyjmować wpłat od niezwiązanych osób trzecich. Czek bankowy wymaga więc możliwego do ustalenia nabywcy i wyjaśnienia finansowania, nie tylko numeru polisy.
Oceń łącznie ryzyko klienta, produktu, geografii i płatności. Wyjaśnij trafienia w sprawdzeniach i zastosuj wzmożone kontrole i zgody wynikające z ustaleń. Dla klienta lub beneficjenta rzeczywistego będącego PEP spoza Hongkongu ustęp GL3 4.11.11 wymaga zgody wyższego kierownictwa i rozsądnych działań ustalających źródło majątku i środków.
Zapisz uposażonego teraz; zaplanuj późniejsze kontrole
Po wskazaniu uposażonego zapisz jego nazwisko lub wystarczające dane o wskazanej grupie. Według ustępów GL3 4.6.1–4.6.4 weryfikacja jest wymagana, gdy uposażony wykonuje nabyte prawa lub otrzymuje pierwszą wypłatę, zależnie od tego, co nastąpi wcześniej. Zidentyfikuj beneficjentów rzeczywistych uposażonej spółki, a przy określonym warunku wysokiego ryzyka podejmij rozsądne działania, aby ich zweryfikować.
w chwili, gdy uposażony wykonuje prawo nabyte na podstawie polisy ubezpieczeniowej
Zapisz ten moment w aktach polisy. Późniejsza zmiana uposażonego powinna zaktualizować wskazanie i oczekujące kontrole, by zespół likwidacji szkód wiedział, kogo zweryfikować przy wypłacie.
Zakończ weryfikację i aktualizuj akta
Weryfikacja klienta i beneficjentów rzeczywistych zwykle następuje przed lub w trakcie nawiązania relacji. Ustęp GL3 4.9 pozwala na wyjątkowe odroczenie tylko przy skutecznym zarządzaniu ryzykiem, potrzebie uniknięcia zakłócenia zwykłej działalności i szybkim zakończeniu. Zapisz decyzję, zgody i dopuszczalne oczekujące kontrole przed przekazaniem akt. Jeśli wymagana CDD nie może być ukończona, ustęp GL3 4.15.1 wymaga odmowy lub zakończenia relacji, a przy właściwej wiedzy lub podejrzeniu zgłoszenia do JFIU.
Aktualizuj akta przy zmianach własności, pełnomocnictw, składek i uposażonych. Ustępy GL3 8.4 i 8.6 wymagają przechowywania danych klienta co najmniej pięć lat po zakończeniu relacji, a danych transakcyjnych co najmniej pięć lat po transakcji.