
Een zakelijke bankrekening openen in Hongkong: het acceptatieproces
Hoe banken in Hongkong bedrijven, eigenaren, rekeninggebruikers en verwachte activiteiten beoordelen voordat zij een zakelijke rekening openen.
Banken in Hongkong verifiëren zakelijke klanten, hun uiteindelijk belanghebbenden en rekeninggebruikers volgens de AMLO en HKMA-eisen. Vraag voor buitenlandse bedrijven documenten uit het land van oprichting op. De CDD-eisen van de bank blijven die van Hongkong.
Stel de klant en beoogde rekening vast
De aanvraag bevat de statutaire naam, registratiegegevens, adressen en bedrijfsomschrijving. Onafhankelijke bedrijfsdocumenten ondersteunen de verificatie van identiteit, rechtsvorm, huidig bestaan en bestuursbevoegdheden. HKMA-paragrafen 4.3.6–4.3.7 beschrijven dit onderzoek.
de klant identificeren en diens identiteit verifiëren aan de hand van documenten, gegevens of informatie uit een betrouwbare en onafhankelijke bron
HKMA AML/CFT Guideline (May 2023) — paragraph 4.1.3(a) (opens in a new tab)
De registergids voor Hongkong legt Company Particulars en indieningen uit; de gids voor Kenia behandelt BRS-documenten. Vraag voor een filiaal de lokale registratie en documenten van het moederbedrijf op.

Vraag welke betalingen het bedrijf verwacht te doen en ontvangen: tegenpartijen, bedragen, frequentie en landen. Vraag contracten of facturen ter onderbouwing van te controleren details, zoals een ander bedrijf dat namens de klant betalingen int.
Identificeer eigenaren en rekeninggebruikers
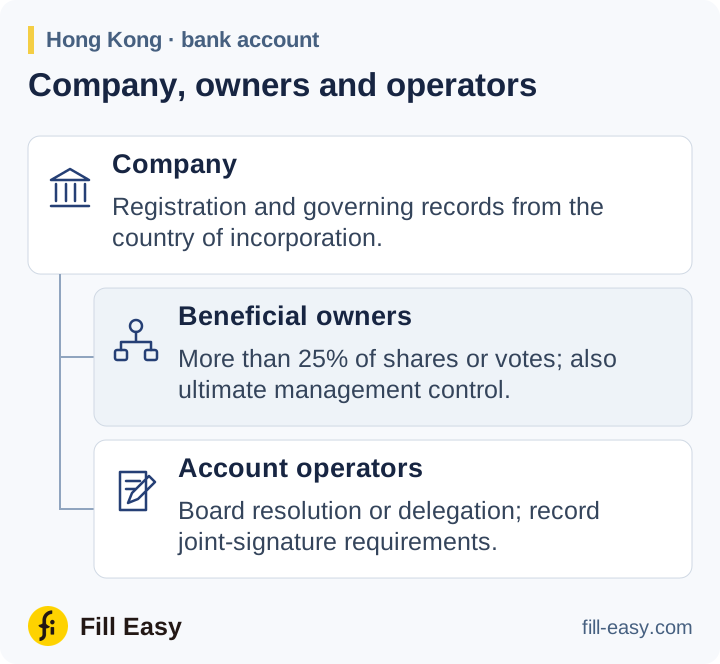
Volgens HKMA-paragrafen 4.4.6 en 4.4.9 omvat de toets voor zakelijke uiteindelijk belanghebbenden meer dan 25% van aandelen of stemrechten en uiteindelijke zeggenschap over het bestuur. De bank identificeert de betrokken personen en neemt redelijke maatregelen om hen te verifiëren. Als niemand voldoet, identificeert en verifieert zij met redelijke maatregelen de betreffende hoogste leidinggevenden.
oefent uiteindelijke zeggenschap uit over het bestuur van de vennootschap
HKMA AML/CFT Guideline (May 2023) — paragraph 4.4.6(a)(iii) (opens in a new tab)
Vraag bij zakelijke aandeelhouders van elke tussenliggende vennootschap eigendomsdocumenten op tot de betrokken natuurlijke personen bekend zijn. Gebruik een gedateerd eigendomsschema voor de keten; afspraken over stromannen of stemrechten tonen rechten die niet in de aandeelhoudersregisters staan.
Verifieer volgens paragraaf 4.5 de identiteit en bevoegdheid van rekeninggebruikers. Vraag het bestuursbesluit of de volmacht op waarin staat wie instructies mag geven en welke gezamenlijke handtekeningen nodig zijn.
Een erkende instelling moet de bevoegdheid van elke persoon die voor de klant optreedt (PPTA) verifiëren met passende documenten (bijvoorbeeld een bestuursbesluit of vergelijkbare schriftelijke machtiging).
HKMA AML/CFT Guideline (May 2023) — paragraph 4.5.4 (opens in a new tab)
Los risicobevindingen op vóór goedkeuring
Screeningresultaten moeten voldoende detail bevatten om de aanvrager van een naamgenoot te onderscheiden. Een mogelijke sanctietreffer, een politiek prominente persoon en negatieve berichtgeving roepen verschillende vragen op. Leg vast hoe elke wezenlijke bevinding en eventuele escalatie is afgehandeld.
Relaties met een hoog risico vereisen verscherpt onderzoek. Voor een klant of uiteindelijk belanghebbende die een niet-Hongkongse PEP is, eist paragraaf 4.9.10 goedkeuring door hoger management en redelijke maatregelen om de herkomst van vermogen en middelen vast te stellen. Voor andere PEP-categorieën en voormalige ambtsdragers gelden eigen risicogebaseerde regels.
Verificatie gebeurt normaal vóór of tijdens het aangaan van de relatie. Paragraaf 4.7 staat uitstel alleen onder specifieke voorwaarden toe: effectief risicobeheer, voorkomen van verstoring van normale werkzaamheden en afronding zodra redelijkerwijs mogelijk. Het goedkeuringsdossier moet elke toegestane uitzondering en bijbehorende controles noemen. Als vereiste CDD niet kan worden afgerond, vereist paragraaf 4.13.1 weigering of beëindiging, naargelang het geval, en melding bij de JFIU bij relevante kennis of vermoedens.
Doorlopende beoordeling en documenten
Bewaar bewijs, risicobeoordeling, mandaat en goedkeuringsbesluit samen. Het verwachte activiteitenprofiel dient als basis voor transactiemonitoring; wijzigingen in eigenaren of gebruikers vragen een bijwerking van het dossier. Klanten met een hoog risico krijgen volgens paragraaf 5.3 ten minste jaarlijks een CDD-beoordeling. Hoofdstuk 8 bepaalt de bewaareisen.
Alle klanten met een hoog risico op witwassen of terrorismefinanciering moeten ten minste jaarlijks worden beoordeeld, of vaker als de instelling dat nodig acht, zodat bewaarde CDD-informatie actueel en relevant blijft.
HKMA AML/CFT Guideline (May 2023) — paragraph 5.3 (opens in a new tab)
De bankaanvraag omvat ook productvoorwaarden en belastingverklaringen. De HKMA-FAQ over rekeningopening (opens in a new tab) legt uit waarom banken verschillende vragen stellen en FATCA- of fiscale woonplaatsgegevens verzamelen.