
Aprire un conto aziendale a Hong Kong: il processo di verifica
Come le banche di Hong Kong verificano società, titolari, operatori del conto e attività prevista prima dell’apertura.
Le banche di Hong Kong verificano clienti societari, titolari effettivi e operatori del conto secondo AMLO e requisiti HKMA. Per le società estere, ottenete documenti dal paese di costituzione. I requisiti CDD della banca restano quelli di Hong Kong.
Definire il cliente e il conto proposto
La domanda riporta denominazione legale, dati di registrazione, indirizzi e attività. Documenti societari indipendenti sostengono la verifica di identità, forma giuridica, esistenza attuale e poteri statutari. I paragrafi HKMA 4.3.6–4.3.7 descrivono queste verifiche.
identificare il cliente e verificarne l’identità usando documenti, dati o informazioni di una fonte affidabile e indipendente
HKMA AML/CFT Guideline (May 2023) — paragraph 4.1.3(a) (opens in a new tab)
La guida al registro di Hong Kong spiega Company Particulars e depositi; la guida al Kenya illustra i documenti BRS. Per una filiale, ottenete registrazione locale e documenti della società principale.

Chiedete quali pagamenti la società prevede di fare e ricevere: controparti, importi, frequenza e paesi. Richiedete contratti o fatture per sostenere dettagli da verificare, ad esempio quando un’altra società incassa pagamenti dei clienti per suo conto.
Identificare titolari e operatori del conto
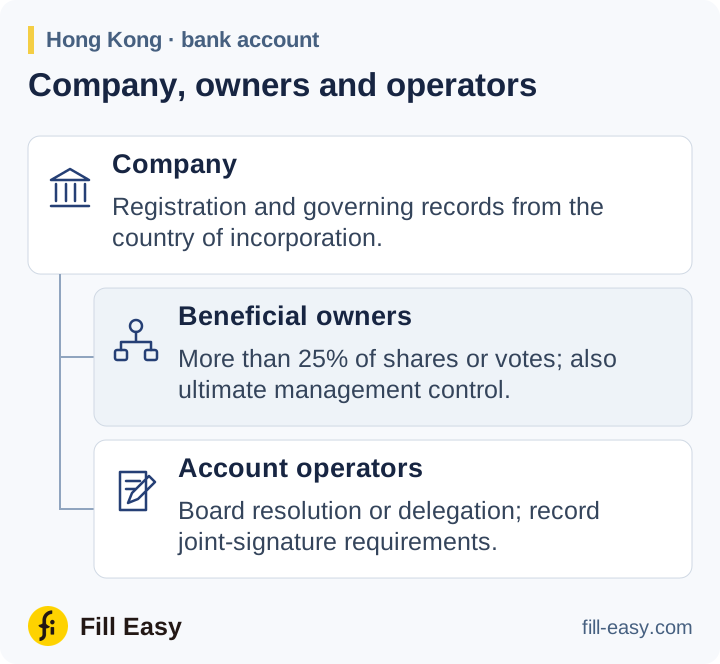
Secondo i paragrafi HKMA 4.4.6 e 4.4.9, il criterio del titolare effettivo societario comprende oltre il 25% delle azioni o dei voti e il controllo ultimo della gestione. La banca identifica le persone interessate e adotta misure ragionevoli per verificarle. Se nessuno soddisfa la definizione, identifica e verifica con misure ragionevoli gli alti dirigenti pertinenti.
esercita il controllo ultimo sulla gestione della società
HKMA AML/CFT Guideline (May 2023) — paragraph 4.4.6(a)(iii) (opens in a new tab)
Per azionisti societari, ottenete i documenti sulla proprietà di ogni società intermedia fino a identificare le persone fisiche pertinenti. Usate un organigramma datato e accordi fiduciari o di voto per documentare diritti non presenti nei registri degli azionisti.
Secondo il paragrafo 4.5, verificate identità e poteri degli operatori del conto. Richiedete la delibera del consiglio o la delega che nomini chi può impartire istruzioni e gli eventuali requisiti di firma congiunta.
Un istituto autorizzato deve verificare i poteri di ogni persona che agisce per il cliente (PPTA) con documenti appropriati (ad esempio, delibera del consiglio o analoga autorizzazione scritta).
HKMA AML/CFT Guideline (May 2023) — paragraph 4.5.4 (opens in a new tab)
Risolvere i rischi prima dell’approvazione
I risultati dello screening devono distinguere il richiedente dagli omonimi. Una possibile corrispondenza con sanzioni, una persona politicamente esposta e notizie negative pongono domande diverse. Registrate come è stato risolto ogni risultato rilevante e le escalation necessarie.
Le relazioni ad alto rischio richiedono verifica rafforzata. Per un cliente o titolare effettivo PEP non hongkonghese, il paragrafo 4.9.10 richiede approvazione dell’alta direzione e misure ragionevoli per stabilire origine del patrimonio e dei fondi. Altre categorie PEP ed ex funzionari hanno disposizioni basate sul rischio proprie.
La verifica normalmente avviene prima o durante l’instaurazione del rapporto. Il paragrafo 4.7 consente il rinvio solo a condizioni precise: gestione efficace del rischio, evitare interruzioni dell’attività ordinaria e completamento appena ragionevolmente possibile. Il fascicolo di approvazione deve indicare eccezioni consentite e relativi controlli. Se la CDD richiesta non può essere completata, il paragrafo 4.13.1 richiede rifiuto o cessazione secondo il caso e segnalazione alla JFIU in presenza di conoscenza o sospetto pertinente.
Controllo continuo e conservazione
Tenete insieme prove, valutazione dei rischi, mandato e decisione. Il profilo dell’attività prevista è il riferimento per il monitoraggio delle operazioni; cambi di proprietà o operatori richiedono di aggiornare il fascicolo. I clienti ad alto rischio sono sottoposti almeno a revisione CDD annuale secondo il paragrafo 5.3. Il capitolo 8 stabilisce i requisiti di conservazione.
Tutti i clienti con elevati rischi di riciclaggio o finanziamento del terrorismo devono essere riesaminati almeno annualmente, o più spesso se l’istituto lo ritiene necessario, affinché le informazioni CDD conservate restino aggiornate e pertinenti.
HKMA AML/CFT Guideline (May 2023) — paragraph 5.3 (opens in a new tab)
La domanda bancaria tratta anche condizioni dei prodotti e dichiarazioni fiscali. Le FAQ HKMA sull’apertura dei conti (opens in a new tab) spiegano perché le banche pongono domande diverse e raccolgono dati FATCA o sulla residenza fiscale.