
Abrir uma conta bancária empresarial em Hong Kong: processo de análise
Como os bancos de Hong Kong analisam a empresa, os seus proprietários, os operadores da conta e a atividade prevista antes da abertura.
Os bancos de Hong Kong verificam clientes empresariais, beneficiários efetivos e operadores da conta segundo a AMLO e os requisitos da HKMA. Para empresas estrangeiras, obtenha documentos do país de constituição. Os requisitos de diligência do banco continuam a ser os de Hong Kong.
Estabelecer o cliente e a conta proposta
O pedido inclui denominação legal, dados de registo, moradas e descrição da atividade. Documentos empresariais independentes apoiam a verificação da identidade, forma jurídica, existência atual e poderes de gestão. Os parágrafos 4.3.6–4.3.7 da HKMA descrevem essas verificações.
identificar o cliente e verificar a sua identidade usando documentos, dados ou informações fornecidos por uma fonte fiável e independente
HKMA AML/CFT Guideline (May 2023) — paragraph 4.1.3(a) (opens in a new tab)
O guia do registo de Hong Kong explica Company Particulars e declarações; o guia do Quénia explica documentos BRS. Para uma sucursal, obtenha o registo local e os documentos da empresa-mãe.

Pergunte que pagamentos a empresa espera fazer e receber: contrapartes, valores, frequência e países. Peça contratos ou faturas para apoiar dados a verificar, como outra empresa a cobrar clientes em seu nome.
Identificar proprietários e operadores da conta
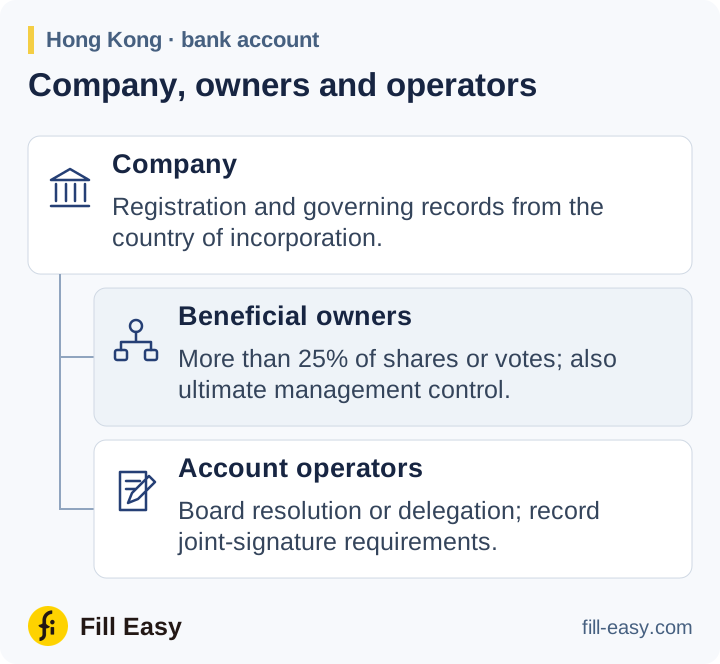
Segundo os parágrafos 4.4.6 e 4.4.9 da HKMA, o teste do beneficiário efetivo empresarial abrange mais de 25% das ações ou votos e o controlo último da gestão. O banco identifica as pessoas relevantes e toma medidas razoáveis para as verificar. Se ninguém cumprir a definição, identifica e verifica razoavelmente os dirigentes superiores relevantes.
exerce o controlo último sobre a gestão da sociedade
HKMA AML/CFT Guideline (May 2023) — paragraph 4.4.6(a)(iii) (opens in a new tab)
Para acionistas societários, obtenha os documentos de titularidade de cada empresa intermédia até identificar as pessoas singulares relevantes. Use um organograma datado para registar a cadeia; acordos de testas de ferro ou de voto documentam direitos ausentes dos registos de acionistas.
Segundo o parágrafo 4.5, verifique identidade e poderes dos operadores da conta. Peça a deliberação do conselho ou procuração que nomeie quem pode dar instruções e eventuais requisitos de assinatura conjunta.
Uma instituição autorizada deve verificar os poderes de cada pessoa que atua pelo cliente (PPTA) com documentos apropriados (por exemplo, deliberação do conselho ou autorização escrita semelhante).
HKMA AML/CFT Guideline (May 2023) — paragraph 4.5.4 (opens in a new tab)
Resolver riscos antes da aprovação
Os resultados de rastreio precisam de detalhes suficientes para distinguir o requerente de um homónimo. Uma possível correspondência de sanções, uma pessoa politicamente exposta e notícias adversas suscitam questões distintas. Registe como cada resultado relevante foi resolvido e qualquer escalonamento necessário.
Relações de alto risco exigem diligência reforçada. Para um cliente ou beneficiário efetivo PEP não hongkonguês, o parágrafo 4.9.10 exige aprovação da direção superior e medidas razoáveis para apurar a origem do património e fundos. Outras categorias PEP e antigos titulares de cargos têm regras próprias baseadas no risco.
A verificação ocorre normalmente antes ou durante o início da relação. O parágrafo 4.7 só permite adiamento em condições específicas: gestão eficaz do risco, evitar interromper a atividade normal e concluir logo que razoavelmente possível. O processo de aprovação deve identificar cada exceção permitida e os respetivos controlos. Se a CDD necessária não puder ser concluída, o parágrafo 4.13.1 exige recusa ou cessação, conforme aplicável, e comunicação à JFIU quando houver conhecimento ou suspeita pertinente.
Acompanhamento e conservação
Guarde juntos provas, avaliação do risco, procuração e decisão de aprovação. O perfil de atividade esperada orienta a monitorização das transações; mudanças de proprietários ou operadores exigem atualizar o processo. Clientes de alto risco têm avaliações CDD pelo menos anuais segundo o parágrafo 5.3. O capítulo 8 define os requisitos de conservação.
Todos os clientes com risco elevado de branqueamento ou financiamento do terrorismo devem ser revistos pelo menos anualmente, ou com maior frequência se a instituição o julgar necessário, para manter atuais e relevantes os dados CDD conservados.
HKMA AML/CFT Guideline (May 2023) — paragraph 5.3 (opens in a new tab)
O pedido bancário inclui ainda condições dos produtos e declarações fiscais. As FAQ da HKMA sobre abertura de contas (opens in a new tab) explicam por que os bancos podem fazer perguntas diferentes e recolher dados FATCA ou de residência fiscal.